全球市场观察
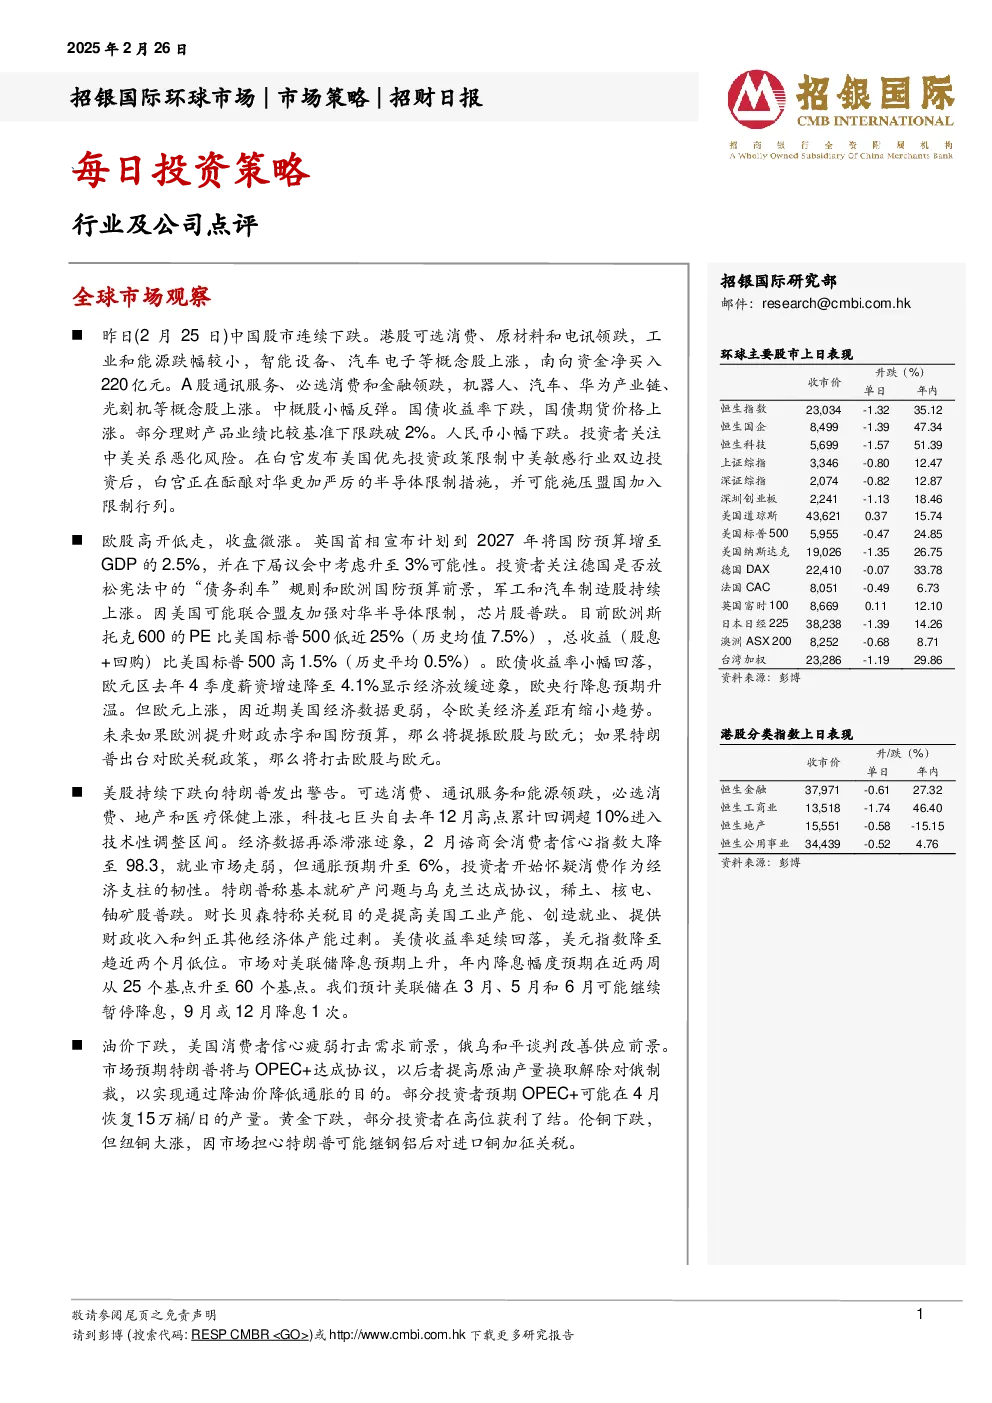
- 中国股市:连续下跌,港股可选消费、原材料和电讯领跌,南向资金净买入220亿元;A股通讯服务、必选消费和金融领跌,机器人、汽车、华为产业链等概念股上涨。
- 欧美股市:高开低走,收盘微涨,英国计划增加国防预算,军工和汽车制造股上涨;美国可能联合盟友限制对华半导体投资,芯片股普跌;欧洲斯托克600的PE比美国标普500低近25%。
- 美股:持续下跌,科技七巨头自去年12月高点累计回调超10%,经济数据再添滞涨迹象,投资者开始怀疑消费韧性;特朗普称基本就矿产问题与乌克兰达成协议,稀土、核电、铀矿股普跌。
- 油价:下跌,美国消费者信心疲弱打击需求前景,俄乌和平谈判改善供应前景,市场预期特朗普与OPEC+达成协议提高原油产量;黄金下跌,部分投资者在高位获利了结;伦铜下跌,纽铜大涨。
每日投资策略
- 行业及公司点评:
- AI主题报告:模型调用成本下降,应用生态有望逐步繁荣,在线广告、搜索、CRM等领域或有望享有相对更高的AI贡献率及更快的营收贡献起量速度。
- 亿航智能(EH US):eVTOL先行者将率先受益于低空经济的强劲增长趋势,预计2025年/26年eVTOL航空器出货量将同比增长100%/50%,客户大概率今年获得运营合格证。
- 携程(TCOM US):股价调整后买入时机或显现,2024年收入同比增长20%,non-GAAP营业利润/净利润分别同比增长23%/38%,预计2025年收入增长可能慢于预期。
- 石药集团(1093 HK):产品价格压力情况下业绩下滑,预计2024年净利润同比下降26%至43.5亿元,肿瘤药物和心血管药物销售额下降,新产品将部分抵消销售压力。
招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、中国宏桥、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、药明康德、中国太保、中国财险、腾讯、网易、阿里巴巴、绿城服务、小米集团、鸿腾精密、比亚迪电子、中际旭创、北方华创、韦尔股份、Salesforce。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(股价未来12个月潜在变幅在-10%至+15%之间)、卖出(股价未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资可能涉及相当大的风险,过去表现不代表未来表现,建议投资者独立评估投资和策略。