全球市场观察
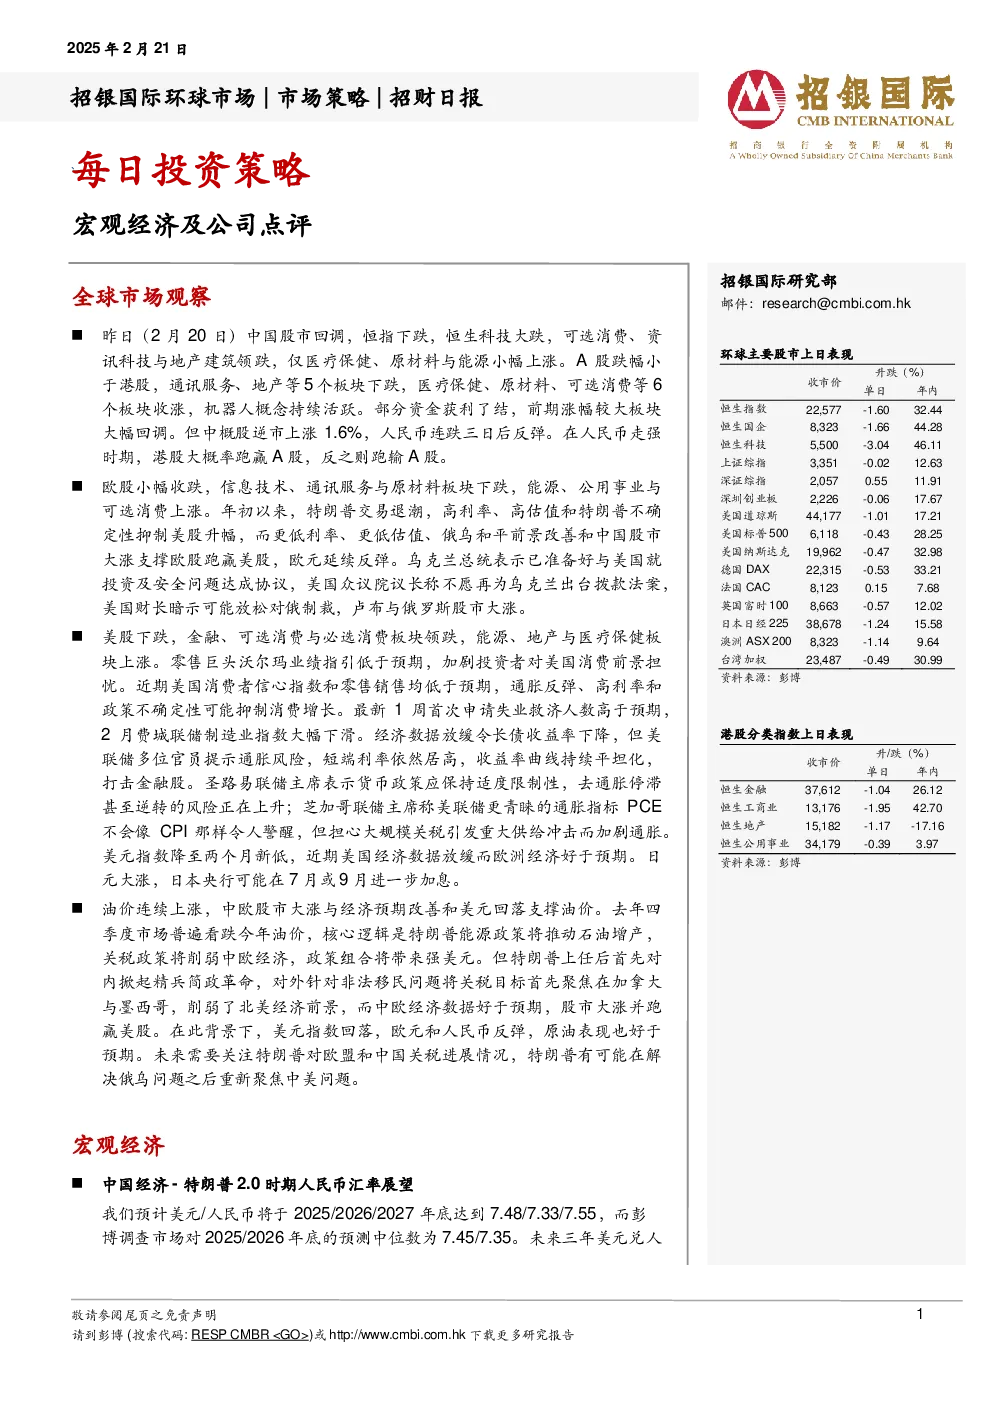
- 中国股市:2月20日回调,恒指下跌,恒生科技大跌,可选消费、资讯科技与地产建筑领跌。中概股逆市上涨1.6%,人民币连跌三日后反弹。港股大概率跑赢A股。
- 欧股:小幅收跌,信息技术、通讯服务与原材料板块下跌,能源、公用事业与可选消费上涨。年初以来欧股跑赢美股,欧元延续反弹。
- 美股:下跌,金融、可选消费与必选消费板块领跌,能源、地产与医疗保健板块上涨。沃尔玛业绩指引低于预期,加剧投资者对美国消费前景担忧。美国经济数据放缓,通胀反弹、高利率和政策不确定性抑制消费增长。美联储多位官员提示通胀风险,短端利率依然居高,收益率曲线持续平坦化。美元指数降至两个月新低,日元大涨,日本央行可能在7月或9月进一步加息。
- 油价:连续上涨,中欧股市大涨与经济预期改善和美元回落支撑油价。特朗普上任后政策组合与中欧经济数据变化影响市场预期,美元指数回落,欧元和人民币反弹。
宏观经济
- 中国经济-特朗普2.0时期人民币汇率展望:预计美元/人民币将于2025/2026/2027年底达到7.48/7.33/7.55。未来三年美元兑人民币受特朗普关税政策、全球经济与货币政策分化、中国经济复苏前景和全球地缘政治风险等因素影响。特朗普关税政策影响将小于特朗普1.0时代。
公司点评
- 哔哩哔哩(BILI US):4Q24业绩好于预期,总营收同比增长22%至77.3亿元,调整后净利润为4.53亿元。游戏及广告业务强劲增长,预计FY25广告和手游业务将维持稳健的营收增长,毛利率和经营利润率将提升。目标价上调至26.4美元,维持“买入”评级。
- 网易(NTES US):4Q24总营收同比下降1.4%至267亿元,经营利润同比增长13.9%至78亿元。新游戏驱动FY25收入增长,预计FY25总营收预期下调2%-3%,非GAAP净利润预期上调2%-3%。目标价125.5美元,维持“买入”评级。
- 阿里巴巴(BABA US):3QFY25总收入同比增长7.6%至2,802亿元人民币,季度经调整EBITA/ non-GAAP净利润分别为549亿/ 513亿元人民币,同比增长3.8%/6.5%。云业务增长强劲,电商业务盈利增长前景改善。目标价上调至157.7美元,维持“买入”评级。
- **兖煤澳大利亚(3668 HK) **:2024年净利润为12亿澳元,同比下降33%,但比预期高8%。宣布派发每股0.52澳元的末期股息,派息率为56%。2025年产量和单位成本范围与2024年基本相同,但资本支出将更高。目标价下调至36港元,维持“买入”评级。
- 韦尔股份(603501 CH):国内AI创新与智驾渗透加速下的明确受益者。预计2025年收入增长27%至330亿元人民币。目标价调整至176元人民币,维持“买入”评级。