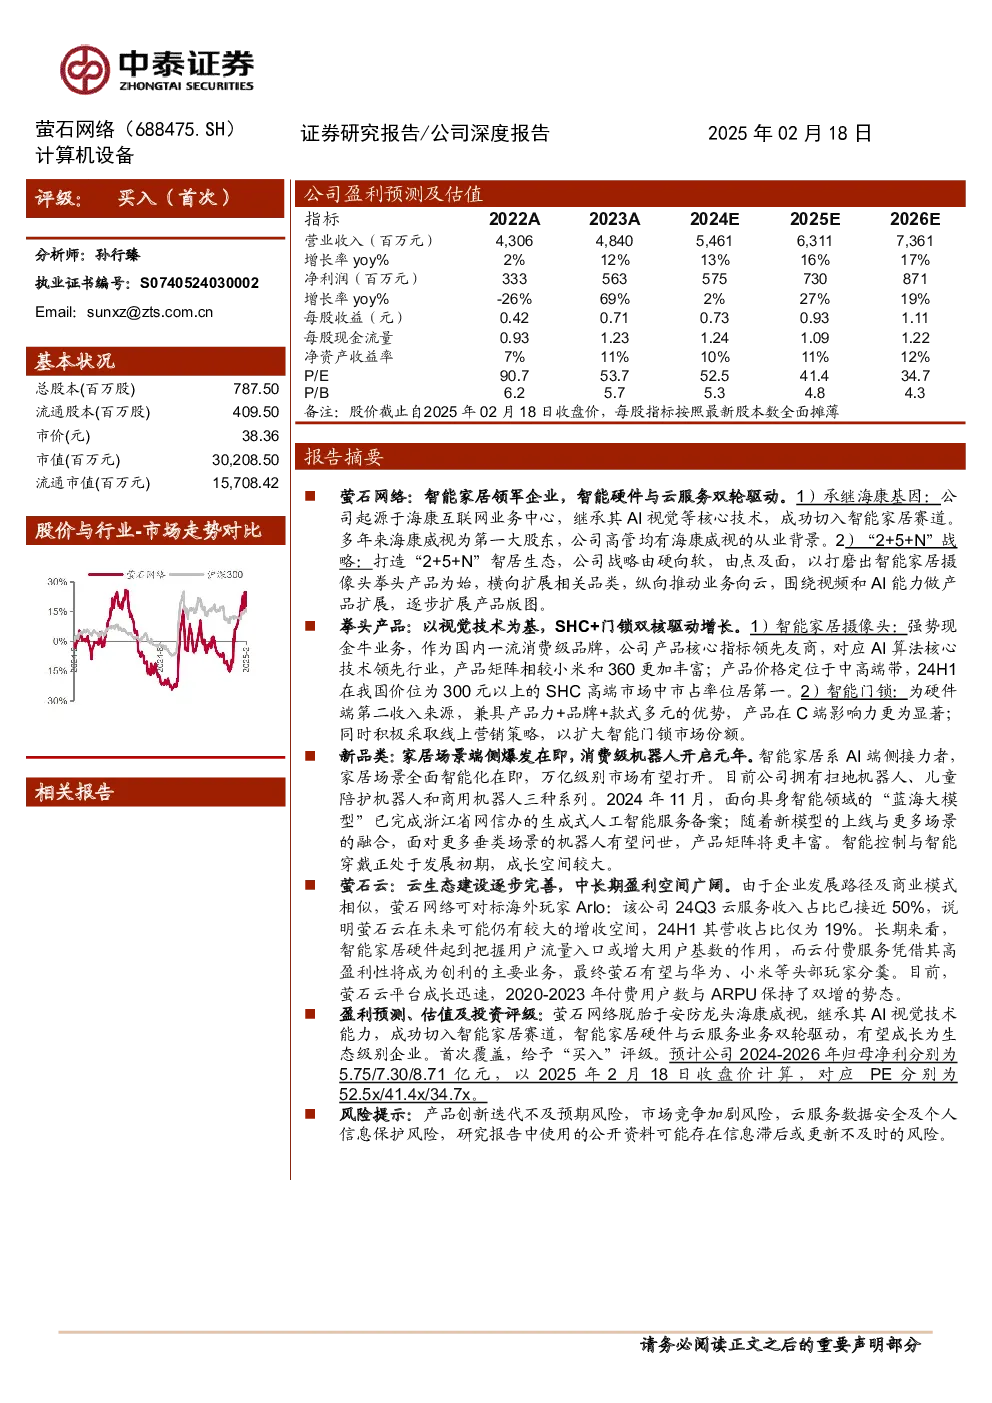
萤石网络是一家脱胎于海康威视的智能家居领军企业,以智能硬件和云服务双轮驱动发展。公司继承海康的AI视觉技术,打造“2+5+N”生态体系,涵盖SHC摄像头、智能门锁、机器人等硬件产品,以及云平台服务。
核心业务及发展:
- SHC摄像头: 作为现金牛业务,萤石SHC在产品力、技术和市场份额方面均领先于竞品,尤其在高端市场占据优势。公司产品矩阵丰富,AI算法应用领先,定价策略中高端。
- 智能门锁: 作为第二增长曲线,萤石智能门锁在安全性、视频功能和视觉算法方面表现亮眼,产品矩阵丰富,品牌在C端具有显著影响力。公司积极采取线上营销策略扩大市场份额。
- 新品类: 智能家居场景端侧爆发在即,消费级机器人开启元年。萤石网络拥有扫地机器人、儿童陪护机器人和商用机器人等系列,并推出“蓝海大模型”助力机器人应用场景拓展。智能控制与智能穿戴业务处于发展初期,成长空间较大。
云平台服务:
- 萤石云平台逐步完善,2020-2023年收入CAGR达27.3%,毛利率高达76.1%。公司云服务收入占比持续提升,未来有望成为创利主力。
- C端业务以云存储为主,AI技术提升和场景拓展催生新应用。B端业务打造平台开发者生态,注重服务定制化与AI算法建设。
财务分析:
- 公司营收持续增长,2023年达48.40亿元,同比增长12.39%。毛利率稳中有升,但受竞争加剧和新业务影响短期承压。净利率下降主要受毛利率和费用端影响。
- 公司重视研发和销售渠道建设,研发费用率上升,销售费用率稳步提升。海外收入快速上升,2023年营收占比达32%。
市场前景:
- 全球智能家居摄像头市场规模预计2024年达86亿美元,2034年达297.6亿美元,CAGR为13.2%。中国SHC市场正处于快速发展阶段,预计2027年市场规模达188.7亿元。
- 中国智能门锁市场有望迎来量价双升,2027年市场规模预计达409亿元。
- 中国智能家居市场渗透率提升空间较大,预计2025年市场规模达8526亿元,2019-2025年CAGR近10%。
研究结论:
- 萤石网络有望成长为生态级别企业,首次覆盖给予“买入”评级。
- 预计公司2024-2026年归母净利分别为5.75/7.30/8.71亿元,对应PE分别为52.5x/41.4x/34.7x。
风险提示:
- 产品创新迭代不及预期风险,市场竞争加剧风险,云服务数据安全及个人信息保护风险。