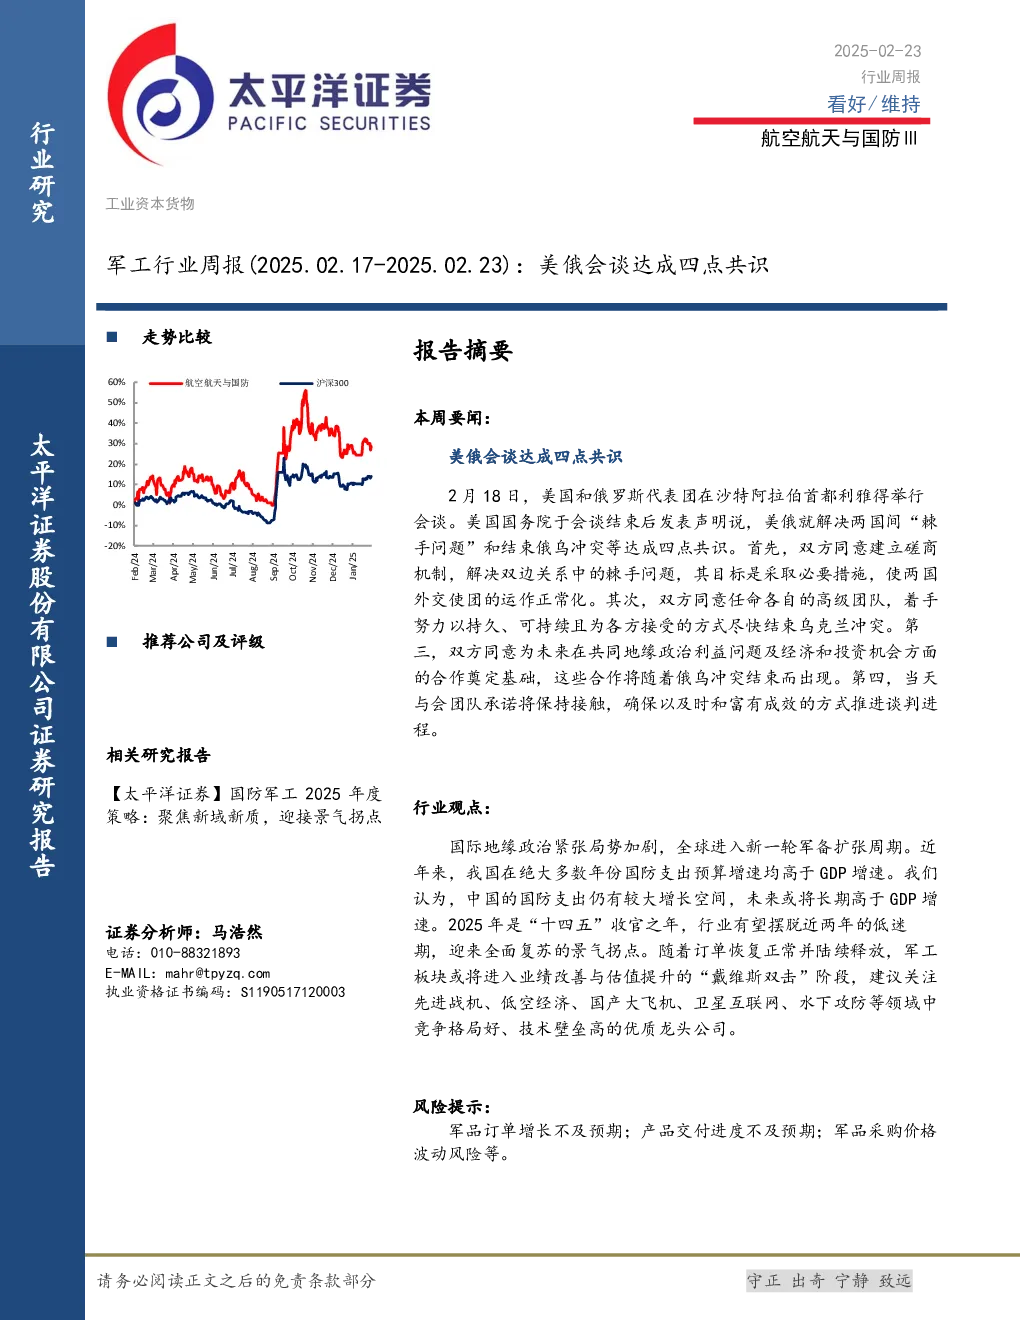
核心观点
国际地缘政治紧张局势加剧,全球进入新一轮军备扩张周期。中国国防支出预算增速长期高于GDP增速,未来增长空间较大。2025年是“十四五”收官之年,军工行业有望迎来全面复苏的景气拐点,进入业绩改善与估值提升的“戴维斯双击”阶段。
板块行情
本周,航空航天与国防指数上涨0.90%,沪深300指数上涨1.88%。本月,航空航天与国防指数上涨2.13%,沪深300指数上涨3.88%。
行业新闻
- 美俄会谈达成四点共识:双方同意建立磋商机制解决棘手问题,任命高级团队结束乌克兰冲突,为未来合作奠定基础,保持接触推进谈判。
- 菲律宾飞机多次非法闯入中国领空:解放军南部战区全程掌握并警告驱离,菲方行为存在危险,极易引发海空不测事件。
- 中国海军第47批护航编队在亚丁湾开展训练:进行反恐反海盗、对空防御等多项实战化训练。
- 中澳举行第23次防务战略磋商:双方同意继续加强战略沟通,妥处矛盾分歧,开展交流合作。
- 中国高温超导领域获重要成果:南方科技大学等团队在常压环境下实现镍氧化物材料高温超导电性,超导起始转变温度突破40K。
公司跟踪
- 邦彦技术:2024年营收同比增长97.56%,净利润减少亏损,扣非净利润同比增长52.24%。股东拟减持不超过0.25%-0.75%股份。
- 隆达股份:2024年营收同比增长14.41%,净利润同比增长43.73%-20.35%,扣非净利润同比增长67.20%-67.20%。
- 睿创微纳:2024年营收同比增长21.27%,净利润同比增长23.07%,基本每股收益同比增长22.71%。
- 华测导航:2024年营收同比增长20.07%,净利润同比增长27.82%,扣非净利润同比增长37.16%。
- 捷强装备:完成股份回购计划,回购股份数量占总股本0.71%。
- 国博电子:股东拟减持不超过1.00%股份。
风险提示
军品订单增长不及预期;产品交付进度不及预期;军品采购价格波动风险等。
投资评级说明
- 行业评级:看好(预计未来6个月行业回报高于沪深300指数5%以上)。
- 公司评级:买入(预计未来6个月个股相对沪深300指数涨幅在15%以上)、增持(5%-15%)、持有(-5%-5%)、减持(-5%-15%)、卖出(低于-15%)。