全球市场观察
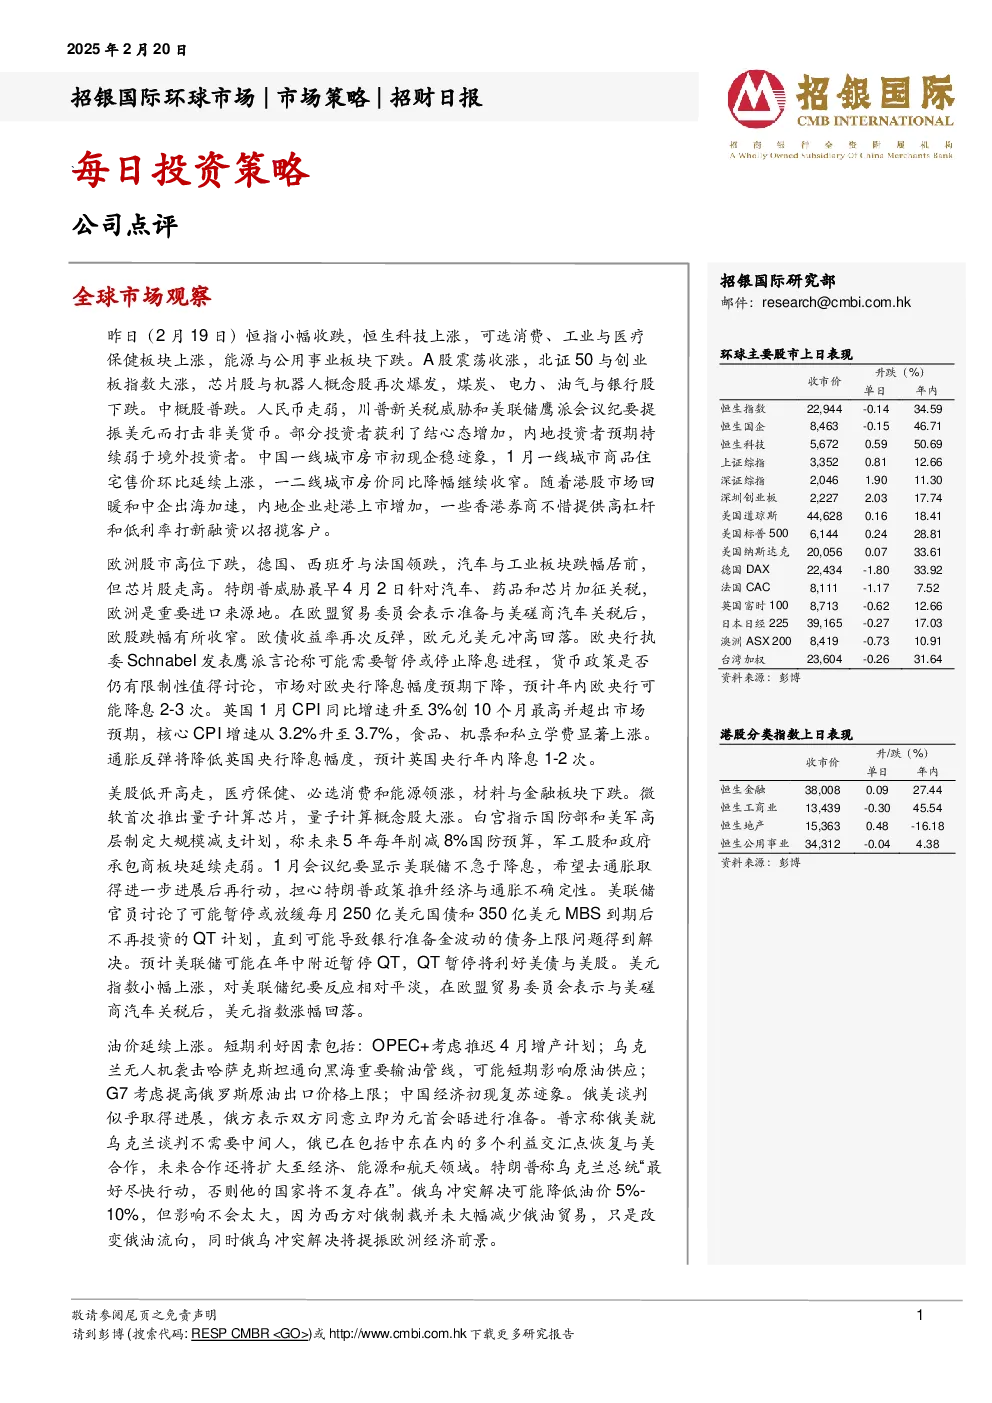
- 恒生指数小幅收跌,恒生科技上涨,可选消费、工业与医疗保健板块上涨,能源与公用事业板块下跌。
- A股震荡收涨,北证50与创业板指数大涨,芯片股与机器人概念股爆发,煤炭、电力、油气与银行股下跌。
- 中概股普跌,人民币走弱,受川普新关税威胁和美联储鹰派会议纪要提振美元,打击非美货币。
- 中国一线城市房市初现企稳迹象,1月一线城市商品住宅售价环比上涨,一二线城市房价同比降幅收窄。
- 内地企业赴港上市增加,香港券商提供高杠杆和低利率打新融资招揽客户。
欧洲股市
- 欧洲股市高位下跌,德国、西班牙与法国领跌,汽车与工业板块跌幅居前,芯片股走高。
- 特朗普威胁加征关税,欧洲是重要进口来源地,欧盟贸易委员会表示准备与美磋商汽车关税后,欧股跌幅收窄。
- 欧债收益率反弹,欧元兑美元冲高回落。
- 欧央行执委Schnabel发表鹰派言论,可能暂停或停止降息,市场对欧央行降息幅度预期下降,预计年内降息2-3次。
- 英国1月CPI同比增速升至3%,核心CPI增速升至3.7%,通胀反弹将降低英国央行降息幅度,预计年内降息1-2次。
美股
- 美股低开高走,医疗保健、必选消费和能源领涨,材料与金融板块下跌。
- 微软推出量子计算芯片,量子计算概念股大涨。
- 白宫指示国防部和美军高层制定大规模减支计划,军工股和政府承包商板块走弱。
- 1月会议纪要显示美联储不急于降息,希望去通胀取得进一步进展后再行动,担心特朗普政策推升经济与通胀不确定性。
- 美联储官员讨论可能暂停或放缓QT计划,预计年中附近暂停QT,利好美债与美股。
- 美元指数小幅上涨,对美联储纪要反应相对平淡,美元指数涨幅回落。
油价
- 油价延续上涨,OPEC+考虑推迟4月增产计划,乌克兰无人机袭击哈萨克斯坦输油管线,G7考虑提高俄罗斯原油出口价格上限,中国经济初现复苏迹象。
- 俄美谈判取得进展,俄方同意立即为元首会晤进行准备,普京称俄美就乌克兰谈判不需要中间人。
- 俄乌冲突解决可能降低油价5%-10%,但影响不会太大,因为西方对俄制裁并未大幅减少俄油贸易。
每日投资策略
- 小米(1810 HK):4Q24业绩预计超预期,调升目标价至54.53港元,受益于智能手机产品组合改善、中国对智能手机/IoT补贴以及电动汽车GPM强劲增长。
- 爱奇艺(IQ US):4Q24业绩符合预期,增加优质内容供应以推动业务增长,FY25-26总营收预测下调4%-7%,目标价下调至2.80美元。
招银国际环球市场焦点股份
- 资料来源:彭博、招银国际环球市场预测(截至2025年2月19日)。