一、研究观点
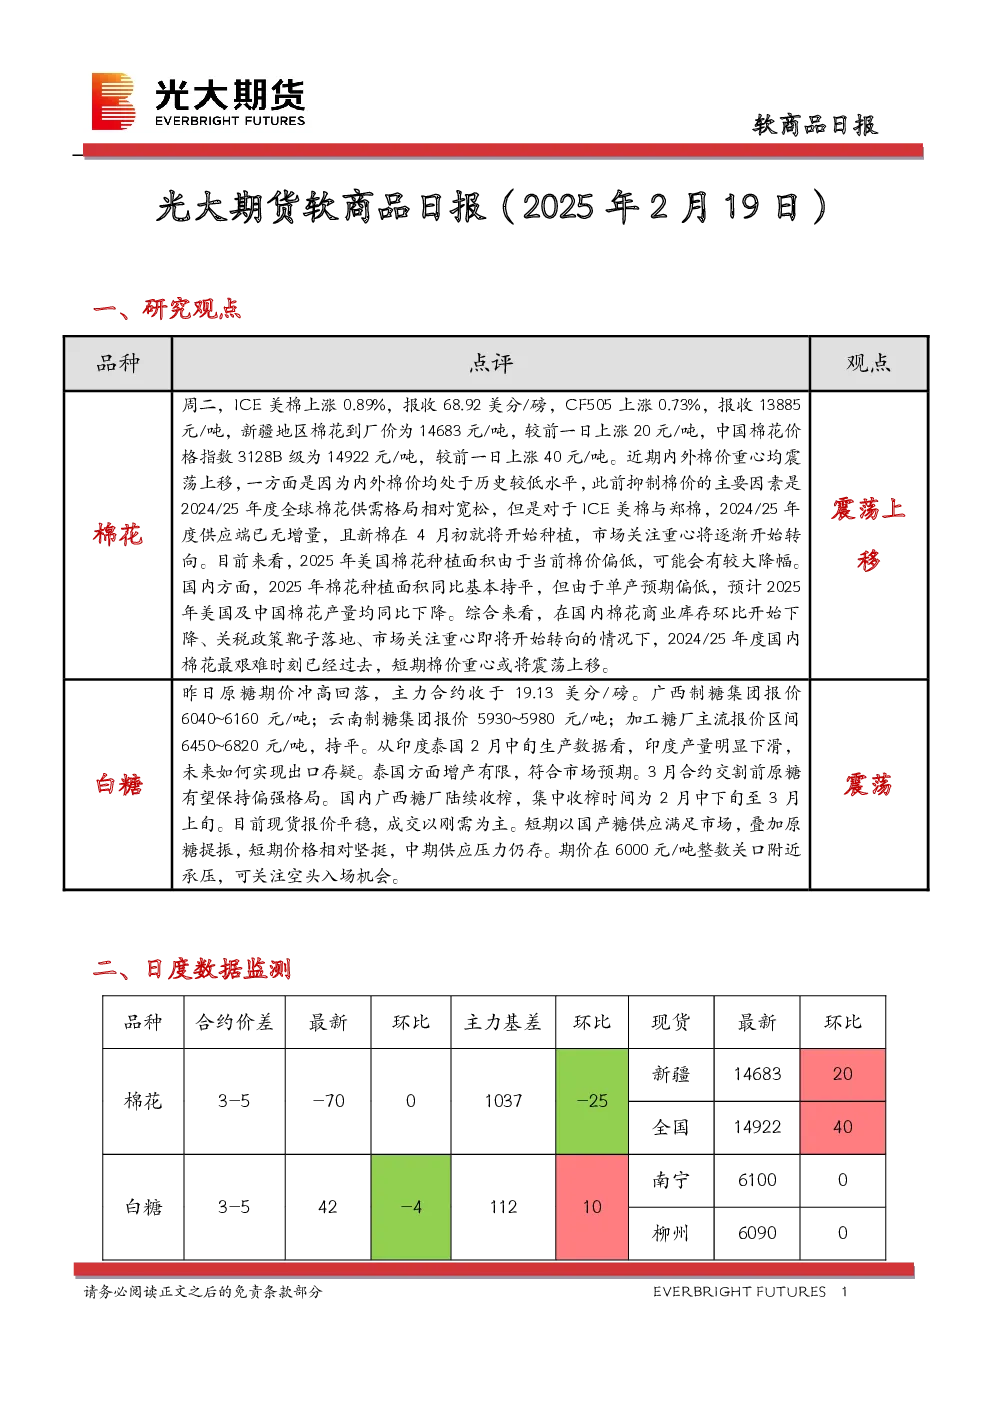
- 棉花:内外棉价重心震荡上移,主要因当前价格处于历史低位,抑制因素减弱。2024/25年度全球棉花供需格局宽松,但ICE美棉与郑棉供应端已无增量,新棉种植在4月初开始,市场关注重心转向。美国棉花种植面积可能因价格偏低大幅下降,中国棉花产量预计同比下降。国内棉花商业库存环比下降,关税政策落地,市场最艰难时刻已过,短期价格重心或震荡上移。
- 白糖:原糖期价冲高回落,主力合约收于19.13美分/磅。印度产量下滑,出口存疑;泰国增产有限,符合预期。国内广西糖厂陆续收榨,现货报价平稳,成交刚需为主。短期以国产糖供应为主,叠加原糖提振,价格相对坚挺,中期供应压力仍存。期价在6000元/吨整数关口承压,可关注空头入场机会。
二、日度数据监测
- 棉花:3-5合约价差-70元/吨,主力基差1037元/吨,环比下降25元/吨。新疆棉花到厂价14683元/吨,环比上涨20元/吨;全国棉花价格指数3128B级为14922元/吨,环比上涨40元/吨。
- 白糖:3-5合约价差42元/吨,主力基差112元/吨,环比上涨10元/吨。南宁地区现货价6100元/吨,柳州地区6090元/吨,均持平。
三、市场信息
- 棉花:仓单数量6743张,下降11张;有效预报2210张。国内各地区到厂价:新疆14683元/吨,河南15029元/吨,山东14936元/吨,浙江15083元/吨。纱线综合负荷54.8,增加0.3;纱线综合库存20.9,增加0.1;短纤布综合负荷51.8,增加0.1;短纤布综合库存29.8,持平。
- 白糖:仓单数量23973张,持平;有效预报979张。南宁地区现货价6100元/吨,柳州地区6090元/吨,均持平。
四、图表分析
- 棉花:主力合约收盘价、基差、3-5价差、1%关税配额下内外价差、仓单及有效预报、中国棉花价格指数3218B等图表展示价格走势及市场变化。
- 白糖:主力合约收盘价、基差、3-5价差、仓单及有效预报等图表展示价格走势及市场变化。
五、研究团队人员介绍
- 张笑金:光大期货研究所资源品研究总监,长期专注于白糖产业研究,多次获得“最佳农产品分析师”称号。
- 张凌璐:英国布里斯托大学会计金融学硕士,现任光大期货研究所资源品分析师,负责尿素、纯碱玻璃等品种研究。
- 孙成震:云南大学金融硕士,主要从事棉花、棉纱、铁合金等品种基面研究、数据分析工作。
六、免责声明
报告信息来源于公开资料,准确性、可靠性、完整性不作保证。观点、结论和建议仅供参考,不构成投资依据,投资者决策自负盈亏。