全球市场观察
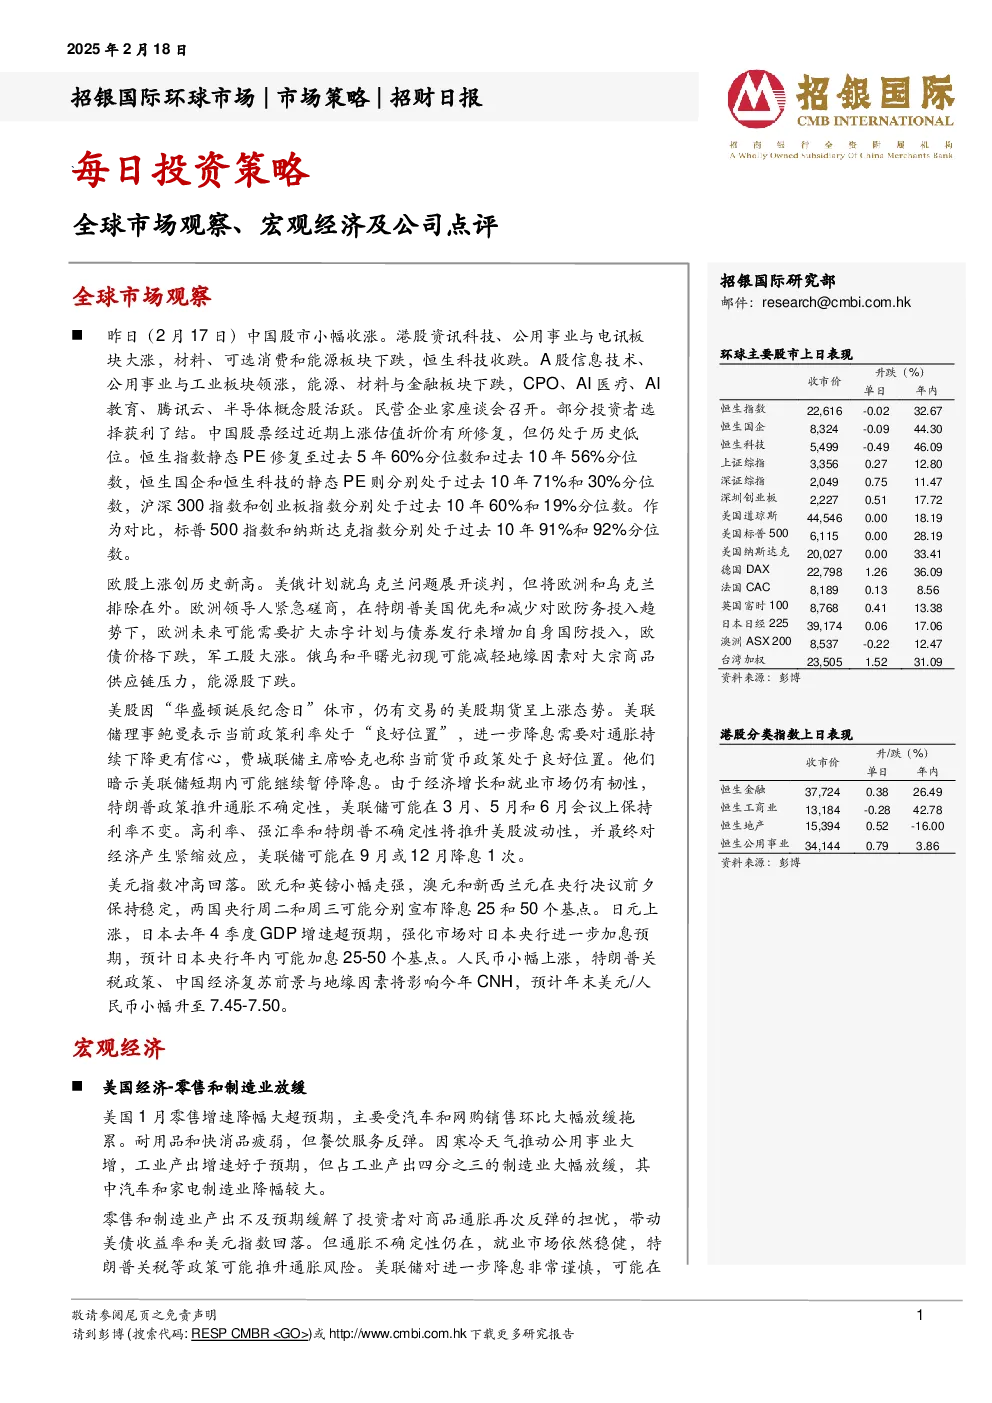
- 中国股市:港股资讯科技、公用事业与电讯板块大涨,材料、可选消费和能源板块下跌,恒生科技收跌;A股信息技术、公用事业与工业板块领涨,能源、材料与金融板块下跌,CPO、AI医疗、AI教育、腾讯云、半导体概念股活跃。中国股票估值折价有所修复,但仍处于历史低位。
- 欧洲股市:上涨创历史新高。美俄计划就乌克兰问题展开谈判,欧洲领导人紧急磋商,可能扩大赤字计划与债券发行增加国防投入,欧债价格下跌,军工股大涨。俄乌和平曙光初现可能减轻地缘因素对大宗商品供应链压力,能源股下跌。
- 美股:因“华盛顿诞辰纪念日”休市,期货呈上涨态势。美联储理事暗示短期内可能继续暂停降息,但高利率、强汇率和特朗普不确定性将推升美股波动性,美联储可能在9月或12月降息1次。
- 美元指数:冲高回落。欧元和英镑小幅走强,澳元和新西兰元可能分别降息25和50个基点。日元上涨,日本央行可能年内加息25-50个基点。人民币小幅上涨,预计年末美元/人民币小幅升至7.45-7.50。
宏观经济
- 美国经济:1月零售增速降幅大超预期,汽车和网购销售环比大幅放缓;工业产出增速好于预期,但制造业大幅放缓。零售和制造业产出不及预期缓解了投资者对商品通胀再次反弹的担忧,但通胀不确定性仍在,就业市场依然稳健,特朗普关税等政策可能推升通胀风险。美联储可能在上半年继续暂停降息,下半年可能在9月或12月降息1次。
公司点评
- 美东汽车(1268 HK):2H24业绩前瞻,核心利润环比稳定,减值风险大幅提升。经营利润或环比下滑2%至7.92亿元,自由现金流与23财年基本持平。预计24财年商誉和无形资产减值达13亿元,净亏损10.8亿元。上调25财年净利润7%至4.08亿元,维持买入评级,目标价2.8港元。
招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、中国宏桥、瑞幸咖啡、安踏体育、百胜中国、珀莱雅、华润饮料、百济神州、药明康德、中国太保、中国财险、腾讯、网易、阿里巴巴、绿城服务、鸿腾精密、小米集团、比亚迪电子、中际旭创、北方华创、Salesforce。