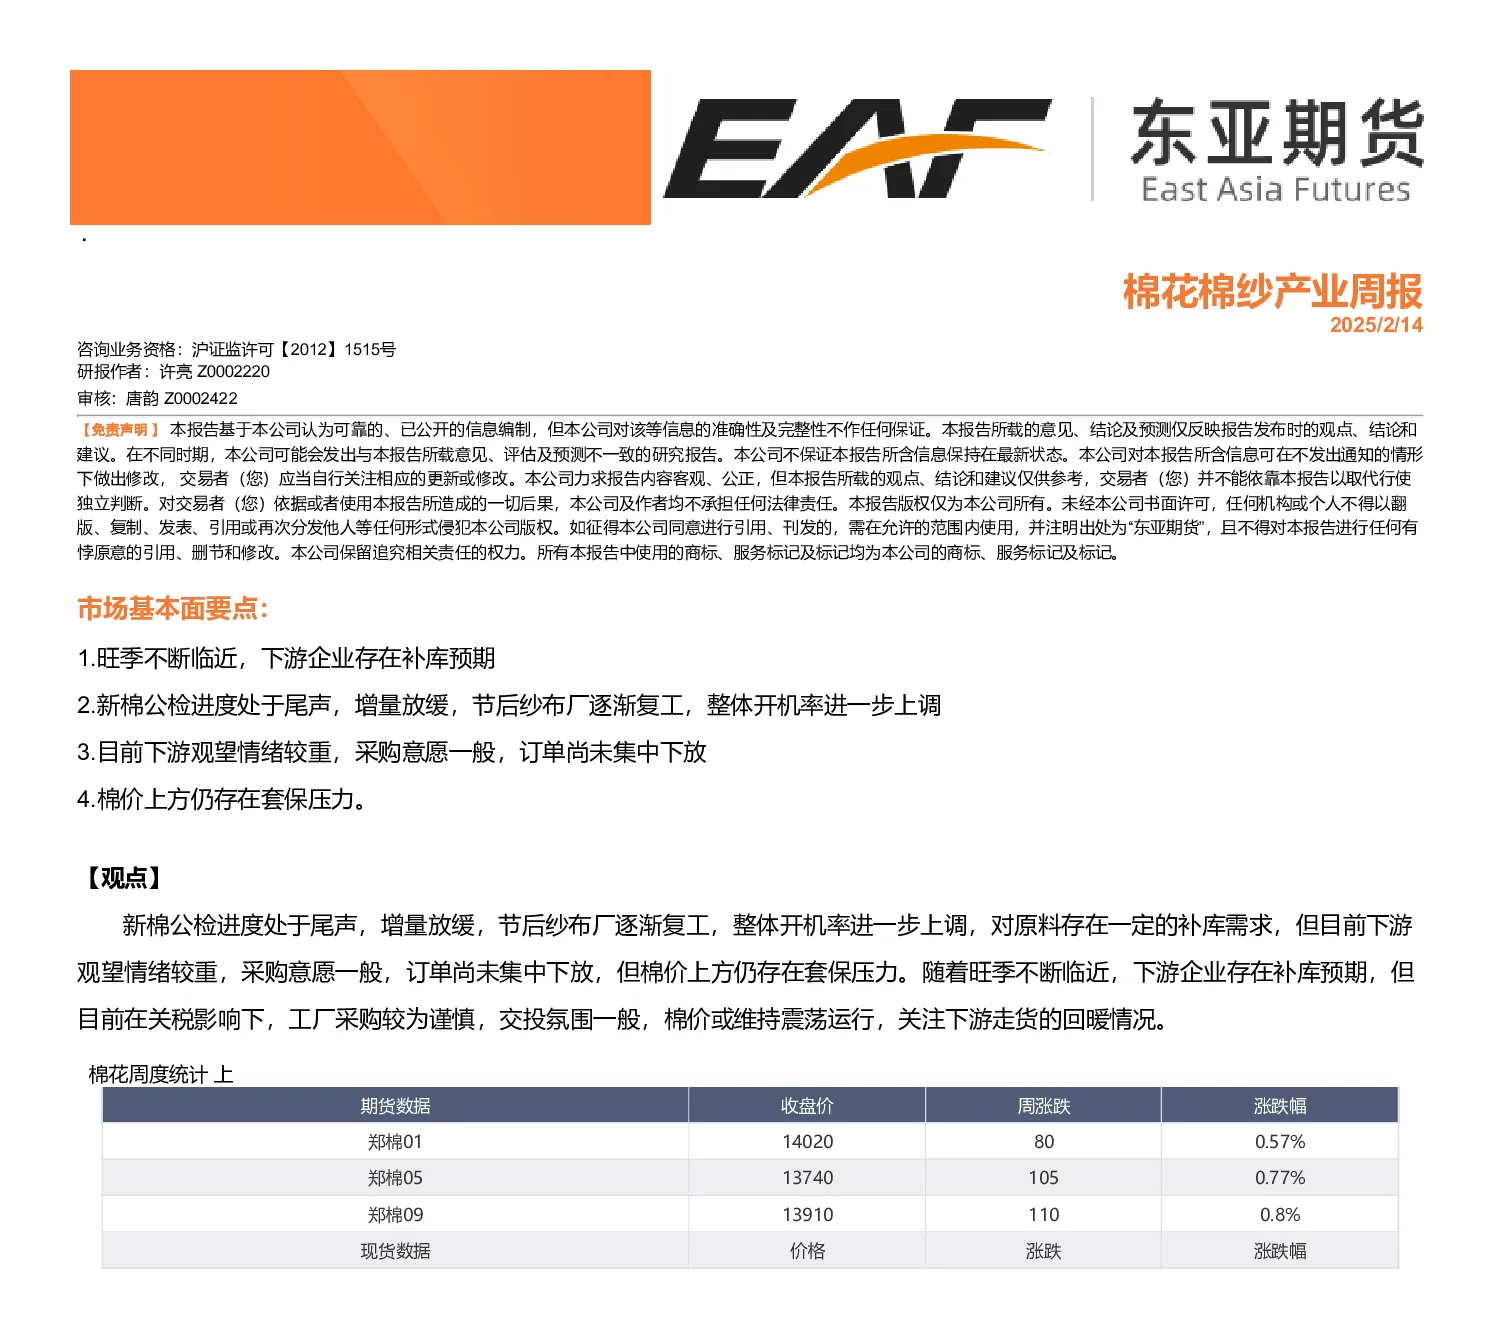
市场基本面要点:
- 旺季临近,下游企业存在补库预期。
- 新棉公检进度放缓,节后纱布厂复工,开机率上调。
- 下游观望情绪较重,采购意愿一般,订单未集中。
- 棉价上方存在套保压力。
观点:
新棉公检进度放缓,增量减少,节后纱布厂逐步复工,开机率进一步上调,对原料存在补库需求。但下游观望情绪较重,采购意愿一般,订单尚未集中下放,同时棉价上方存在套保压力。随着旺季临近,下游补库预期增强,但关税影响下工厂采购谨慎,交投氛围一般,棉价或维持震荡运行,关注下游走货回暖情况。
关键数据:
- 期货数据:郑棉主力合约价格上涨0.57%-0.8%,CC Index 3128B等现货价格涨跌幅度各异。
- 国内外棉价差:CF1-5价差280-25,CF5-9价差-170-5,CF9-1价差-11030。
- 进口价格:FC Index M1上涨1.35%,FCY Index C32s上涨0.33%。
- 棉纱数据:期货价格涨1.21%,现货价格涨0.38%。
- 仓单及库存:郑棉仓单及有效预报总量波动,中国棉花工商业库存下降,进口量减少。
- 纱线价格指数:CY Index OEC10S、C32S、JC40S价格波动。
- 宏观数据:中国服装类零售额增长,服装鞋帽、针、纺织品类零售额增加,出口额波动。
- 美棉数据:播种进度、优良率、现蕾率、结铃率、吐絮率、收割进度等指标显示美棉生长情况。
研究结论:
棉价短期内或维持震荡运行,关注下游走货回暖情况。下游补库预期存在,但采购谨慎,市场交投氛围一般。套保压力和关税因素对棉价形成制约。