全球市场观察
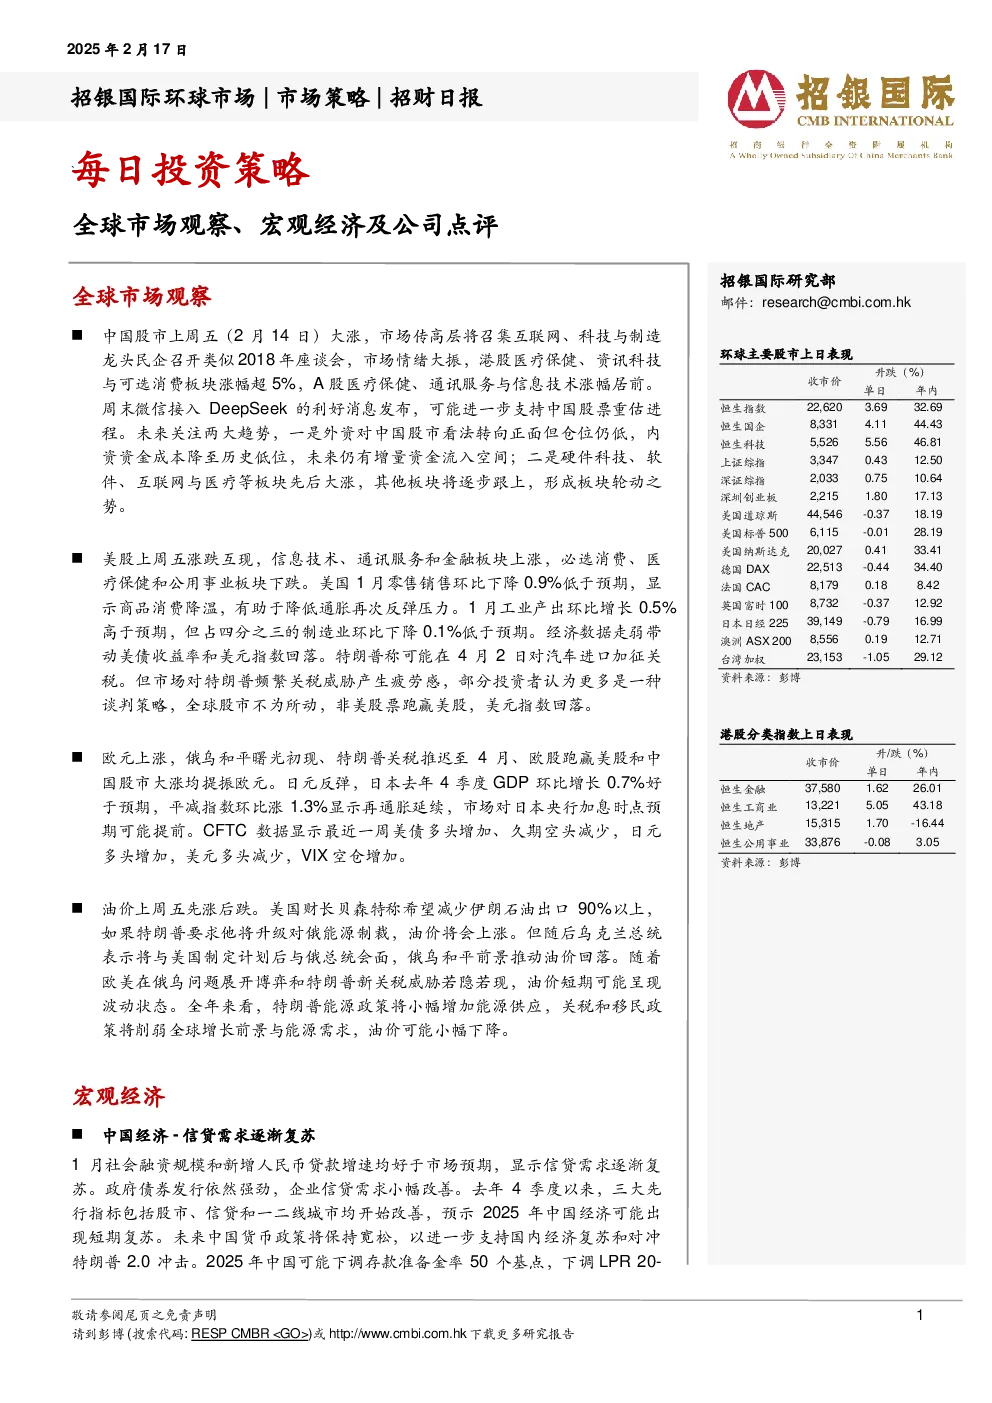
- 中国股市:上周五(2月14日)大涨,市场传高层将召集互联网、科技与制造龙头民企召开类似2018年座谈会,提振市场情绪。港股医疗保健、资讯科技与可选消费板块涨幅超5%,A股医疗保健、通讯服务与信息技术涨幅居前。周末微信接入DeepSeek的利好消息可能进一步支持中国股票重估。未来关注两大趋势:一是外资看法转向正面但仓位仍低,内资资金成本降至历史低位,增量资金流入空间大;二是硬件科技、软件、互联网与医疗等板块先后大涨,其他板块将逐步跟上,形成板块轮动。
- 美股:上周五涨跌互现,信息技术、通讯服务和金融板块上涨,必选消费、医疗保健和公用事业板块下跌。美国1月零售销售环比下降0.9%低于预期,显示商品消费降温,有助于降低通胀压力。1月工业产出环比增长0.5%高于预期,但制造业环比下降0.1%低于预期。经济数据走弱带动美债收益率和美元指数回落。特朗普称可能在4月2日对汽车进口加征关税,但市场对特朗普频繁关税威胁产生疲劳感,非美股票跑赢美股,美元指数回落。
- 欧元:上涨,俄乌和平曙光初现、特朗普关税推迟至4月、欧股跑赢美股和中国股市大涨均提振欧元。
- 日元:反弹,日本去年4季度GDP环比增长0.7%好于预期,平减指数环比涨1.3%显示再通胀延续,市场对日本央行加息时点预期可能提前。CFTC数据显示最近一周美债多头增加、久期空头减少,日元多头增加,美元多头减少,VIX空仓增加。
- 油价:上周五先涨后跌。美国财长贝森特称希望减少伊朗石油出口90%以上,如果特朗普要求他将升级对俄能源制裁,油价将会上涨。随后乌克兰总统表示将与美国制定计划后与俄总统会面,俄乌和平前景推动油价回落。短期油价可能呈现波动状态,全年来看,特朗普能源政策将小幅增加能源供应,关税和移民政策将削弱全球增长前景与能源需求,油价可能小幅下降。
宏观经济
- 中国经济:1月社会融资规模和新增人民币贷款增速均好于市场预期,显示信贷需求逐渐复苏。政府债券发行依然强劲,企业信贷需求小幅改善。去年4季度以来,三大先行指标包括股市、信贷和一二线城市均开始改善,预示2025年中国经济可能出现短期复苏。未来中国货币政策将保持宽松,以进一步支持国内经济复苏和对冲特朗普冲击。2025年中国可能下调存款准备金率50个基点,下调LPR30-40个基点。社融存量和人民币贷款增速可能从去年底的8%和7.6%分别增长至今年底的8.2%和7.7%。
公司点评
- Coinbase(COIN US):4Q24业绩强劲,总营收同比增长138%,环比增长88%至22.7亿美元;调整后EBITDA同比增长298%达12.9亿美元。展望1Q25,公司年初至2月11日期间产生约7.5亿美元交易收入,管理层指引1Q25订阅及服务收入为6.85亿-7.65亿美元。考虑到监管环境改善持续支撑加密货币市场情绪,并为公司创造新的商业化机会,将FY25-26总营收预测上调24%-27%。目标价上调至352.0美元,维持“买入”评级。
- PANW US(派拓网络):2QFY25业绩:总收入同比增长14.3%达22.6亿美元,Non-GAAP净利润为5.66亿美元,同比增长12%。持续看好公司作为生成式AI时代的主要受益者之一,随着AI相关部署规模的扩大,安全需求将大幅增长。基于优于预期的收入增长与规模效应,将FY25-27E财年的收入/non-GAAP净利润预测分别上调0-2%/1-3%。目标价略微下调至230.3美元,维持“买入”评级。
招银国际环球市场焦点股份
- 长仓:吉利汽车(175 HK)、小鹏汽车(XPEV US)、中联重科(1157 HK)、中国宏桥(1378 HK)、瑞幸咖啡(LKNCY US)、安踏体育(2020 HK)、百胜中国(9987 HK)、珀莱雅(603605 CH)、华润饮料(2460 HK)、百济神州(ONC US)、联影医疗(688271 CH)、中国太保(2601 HK)、中国财险(2328 HK)、腾讯(700 HK)、网易(NTES US)、阿里巴巴(BABA US)、绿城服务(2869 HK)、鸿腾精密(6088 HK)、比亚迪电子(285 HK)、中际旭创(300308 CH)、北方华创(002371 CH)、金蝶(268 HK)。
- 目标价上行/下行:小米集团(1810 HK)的目标价仍在审视中。