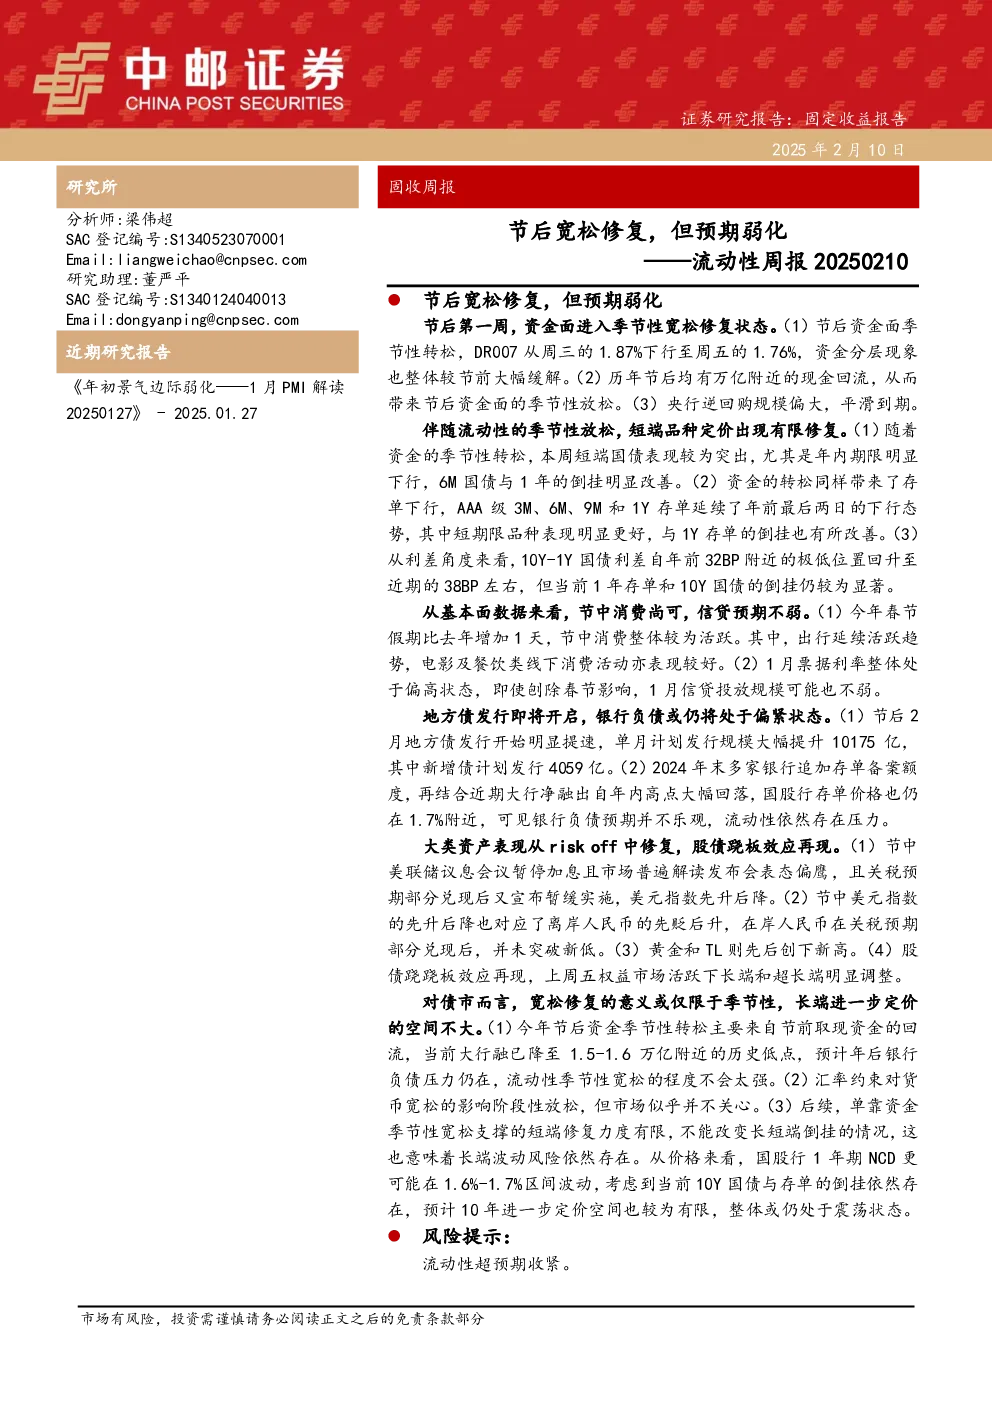
1节后宽松修复,但预期弱化
节后第一周,资金面进入季节性宽松修复状态。DR001、DR007等资金利率小幅波动或下行,资金分层现象显著缓解。历年节后现金回流通常带来约万亿的流动性宽松,央行逆回购规模加大平滑到期,整体实现平稳过渡。短端品种定价有限修复,3M至2Y国债收益率下行,6M国债与1年倒挂改善,1Y-6M国债利差回升。存单收益率下行,AAA级3M至1Y存单收益率较节前分别下行12.5BP至4.1BP,短期限品种表现更优。10Y-1Y国债利差回升至38BP,但1年存单与10Y国债仍呈显著倒挂。
基本面数据显示节中消费活跃,出行、电影、餐饮消费同比增长,信贷预期不弱。跨年后6M国股行直贴利率快速回落,1月票据利率上行,或显示信贷需求改善。地方债发行即将提速,2月计划发行规模大幅提升至10175亿。银行负债仍偏紧,大行同业存单备案额度调增,净融出回落,国股行存单价格仍在1.7%附近。
大类资产表现从risk-off中修复,股债跷跷板效应再现。美元指数先升后降,美联储维持利率不变但表态偏鹰,美国加征关税预期部分兑现后美元回落。离岸人民币先贬后升,黄金和TL创历史新高。A股科创板块上涨,科创50指数连涨三个工作日。权益市场回暖带动长端和超长端债券调整。
对债市而言,宽松修复仅限于季节性,长端定价空间有限。资金宽松幅度和深度有限,银行负债压力持续,流动性季节性宽松程度不高。汇率约束阶段性放松但市场不期待降息。短端修复力度有限,10年国债进一步定价空间有限,整体或震荡。
2资金面:节后资金面季节性转松
资金价格季节性转松,DR001、R001、DR007、R007加权利率周均值环比变动分别为2.7BP、16.2BP、21.5BP、55.4BP。资金分层快速收窄,R007-DR007利差收敛至3-20BP区间。
3流动性跟踪:节后逆回购实现平稳到期
央行上周净回笼资金10073亿,逆回购投放111702亿、到期21775亿。政府债券净缴款2339亿,其中国债净缴950亿、地方债1389亿。
4机构行为:节前大行净融出延续回落
上周大行净融出降至1.5-1.8万亿附近,货币基金日均净融出维持在2.4-2.6万亿附近。
5同业存单:节后发行或将放量
上周存单发行5353.1亿,环比回升1423亿,净融资1600亿。6个月以上存单发行占比回落至29.9%,加权发行期限降至6.7个月。股份行、国有行、城商行、农商行分别发行1349亿、1457亿、2285亿和177亿。存单价格延续调整,股份行1年期存单发行利率回落至1.68%。
6风险提示:流动性超预期收紧