核心观点与关键数据
货币政策与汇率博弈
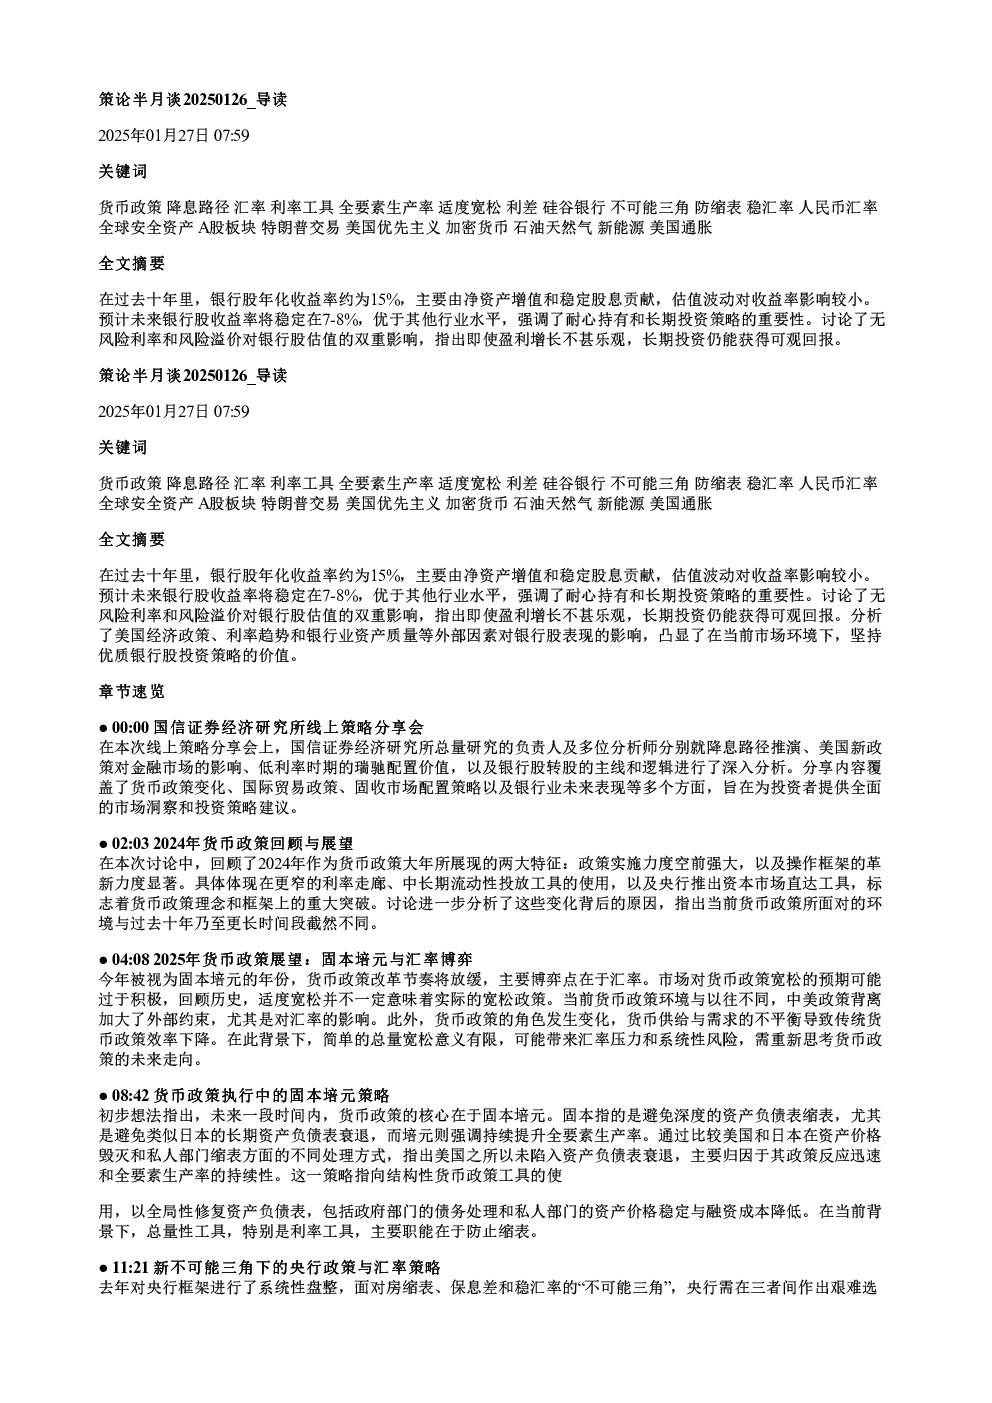
- 2024年货币政策特征:实施力度空前、操作框架革新(窄利率走廊、中长期流动性工具、资本市场直达工具)。
- 2025年展望:固本培元,重点博弈汇率;市场对宽松预期可能过度,适度宽松不等于实际宽松。
- 不可能三角:防缩表、保息差、稳汇率,三者难兼顾,保息差优先,防缩表和稳汇率权衡。
- 降息路径:美联储紧缩结束,汇率工具或对冲关税,下半年降息空间取决于汇率策略(若稳汇率上限,空间有限)。
中美贸易与资产配置
- 中美贸易缓和,人民币汇率韧性,风险情绪改善,但需警惕贸易扰动和海外风险。
- 大类资产配置:黄金为最稳定避险资产,全球安全资产供给不足;A股出口行业受益,内需和资源品板块抗风险。
- 特朗普交易:市场波动性放大,避险资产(黄金)配置价值凸显,特朗普言论影响美联储预期。
银行股投资价值
- 长期持有收益率:过去十年银行股年化15%(净资产增值8-9%,股息率6-7%,估值波动近零)。
- 未来展望:ROE(7-8%)仍是关键,优于其他行业;短期投资者需关注PB波动(受风险溢价和无风险利率影响)。
- 风险可控:资产质量较好(信用减值损失0.5%-0.6%),银行业盈利能力有望维持在8-9%。
公募REITs投资价值
- 低利率环境下,公募REITs因其稳健性和稀缺性备受关注,市场热度提升(总市值超1700亿)。
- 投资逻辑:从稀缺性炒作转向价值回归,监管层支持,哑铃策略建议(仓储物流/产业园+保障房/生态环保)。
- 瑞士REITs:未来市值规模可达2.1万亿-4.5万亿(或3.7万亿),年化收益率9.73%,增长潜力巨大。
特朗普政策影响
- 美国优先主义:加息推高通胀(中性情形+2.68pct),美债利率中枢维持高位;对中国出口(机电、纺服)有负面影响。
- 投资组合:特朗普股票占比下降,债券和现金为避险底仓;加密货币、科技股布局较多,ETF配置从美国转向全球。