市场概况
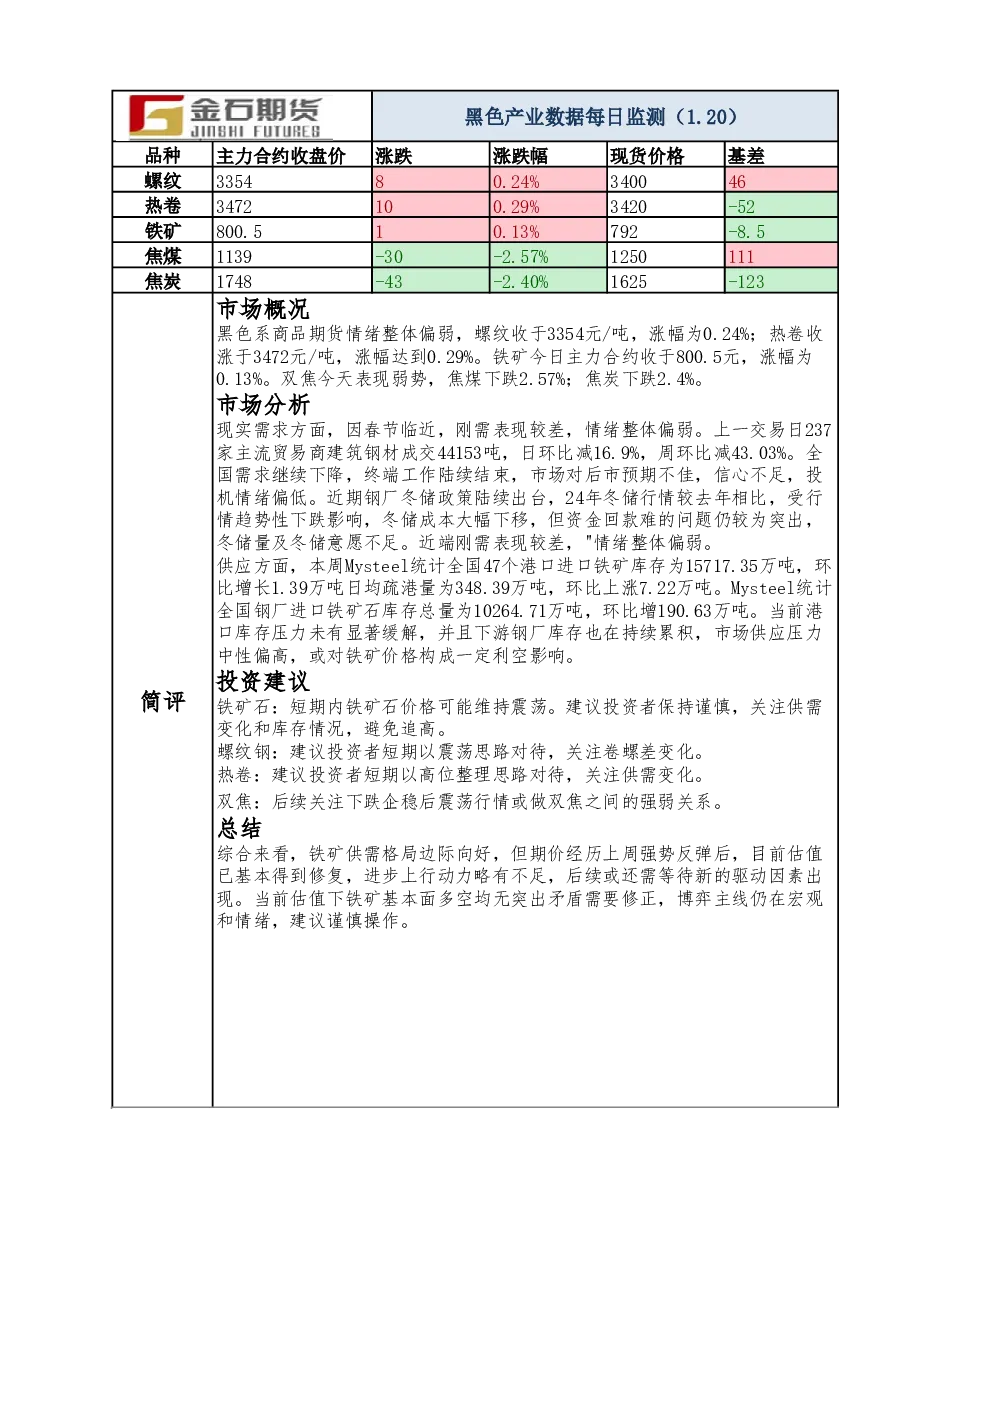
黑色系商品期货情绪整体偏弱。螺纹主力合约收于3354元/吨,涨幅0.24%;热卷主力合约收于3472元/吨,涨幅0.29%。铁矿主力合约收于800.5元,涨幅0.13%。双焦表现弱势,焦煤下跌2.57%,焦炭下跌2.40%。
市场分析
需求方面:春节临近,刚需表现较差,终端工作陆续结束,市场对后市预期不佳,信心不足,投机情绪偏低。237家主流贸易商建筑钢材成交44153吨,日环比减16.9%,周环比减43.03%。钢厂冬储政策出台,但冬储成本下移,资金回款难,冬储量及意愿不足。
供应方面:Mysteel统计全国47个港口进口铁矿库存15717.35万吨,环比增1.39万吨;日均疏港量348.39万吨,环比涨7.22万吨。钢厂进口铁矿石库存10264.71万吨,环比增190.63万吨。港口库存压力未显著缓解,下游钢厂库存持续累积,供应压力中性偏高,或对铁矿价格构成利空。
投资建议
- 铁矿石:短期维持震荡,建议谨慎,关注供需变化和库存情况,避免追高。
- 螺纹钢:短期以震荡思路对待,关注卷螺差变化。
- 热卷:短期以高位整理思路对待,关注供需变化。
- 双焦:关注下跌企稳后震荡行情或双焦强弱关系。
研究结论
铁矿供需格局边际向好,但期价经历上周强势反弹后估值已基本修复,上行动力不足,需等待新的驱动因素。当前基本面多空均无突出矛盾,博弈主线仍在宏观和情绪,建议谨慎操作。