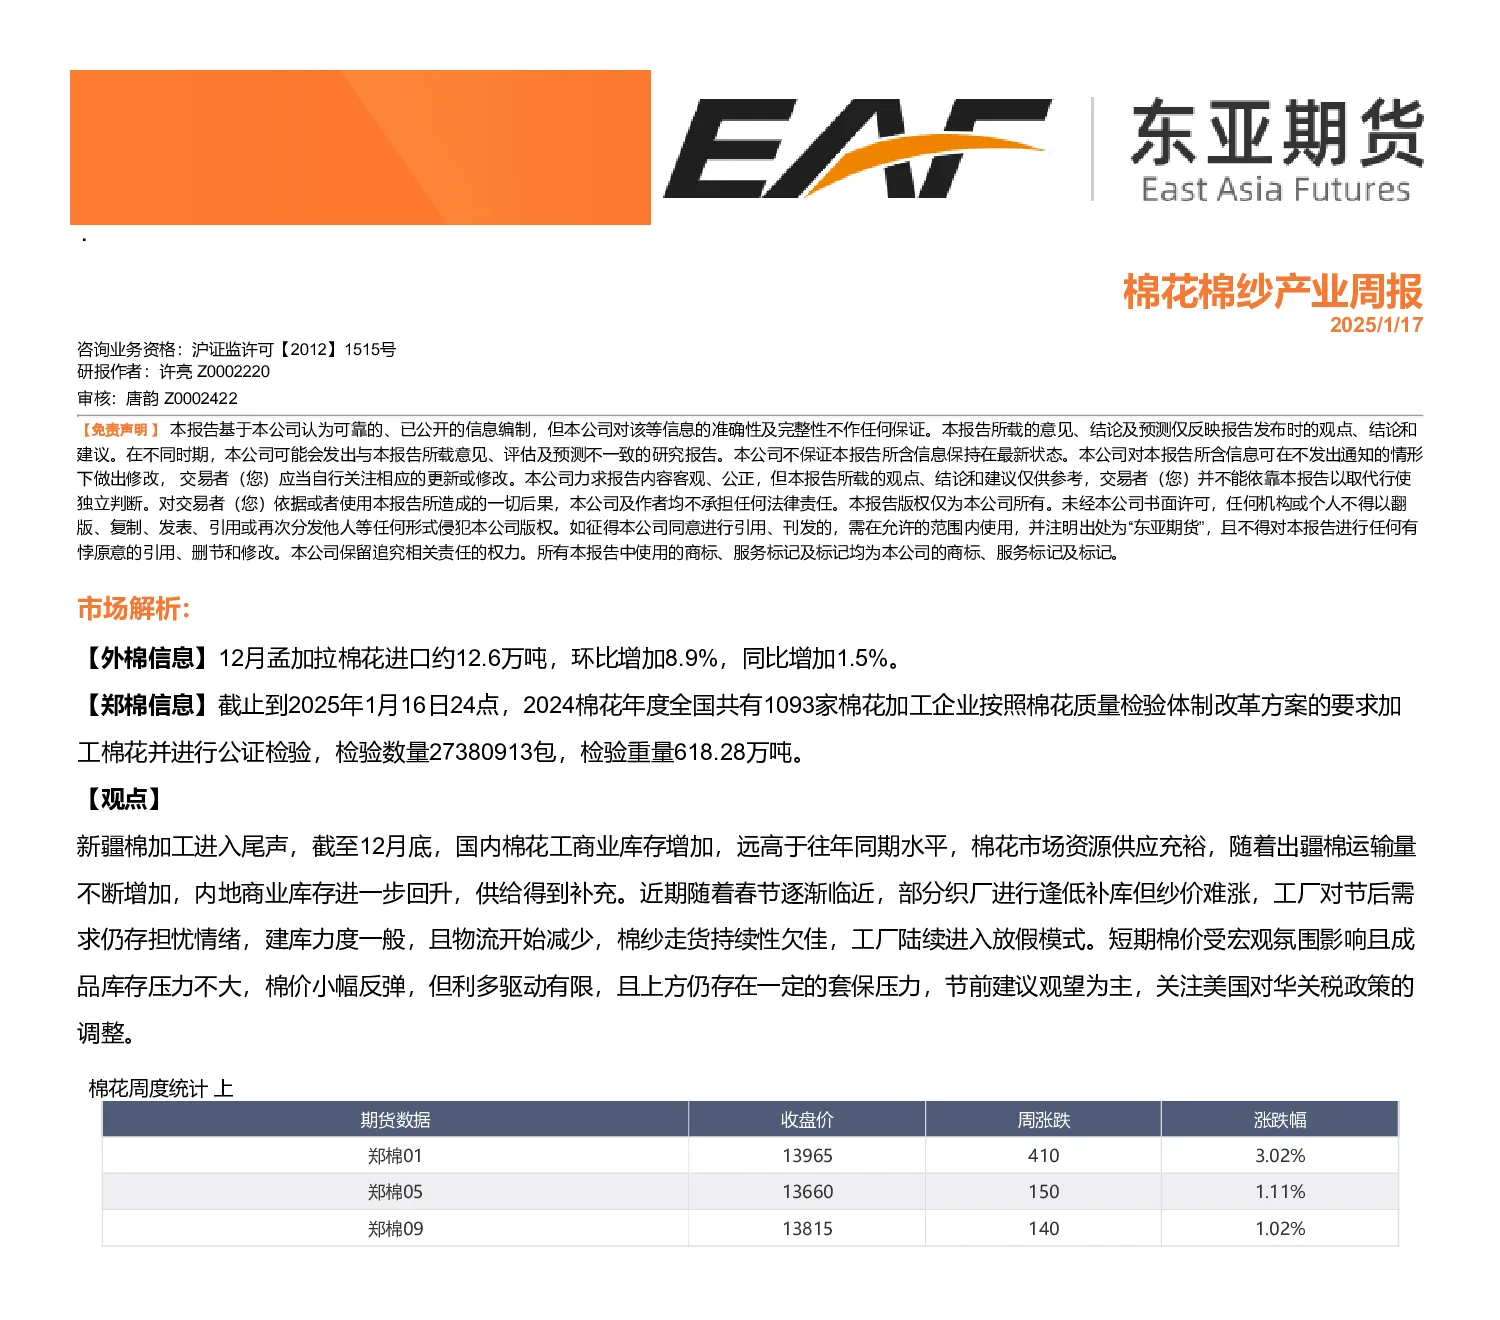
市场解析显示,12月孟加拉棉花进口环比增加8.9%,同比增加1.5%。截至2025年1月16日,2024棉花年度全国共有1093家棉花加工企业进行公证检验,检验数量为27380913包,检验重量为618.28万吨。
观点方面,新疆棉加工进入尾声,国内棉花工商业库存增加,远高于往年同期水平,市场资源供应充裕。随着出疆棉运输量增加,内地商业库存进一步回升,供给得到补充。春节临近,部分织厂逢低补库但纱价难涨,工厂对节后需求存担忧,建库力度一般,且物流减少,棉纱走货持续性欠佳,工厂陆续进入放假模式。短期棉价受宏观氛围影响,成品库存压力不大,小幅反弹,但利多驱动有限,上方存在套保压力,节前建议观望,关注美国对华关税政策调整。
关键数据方面,棉花期货主力合约价格上涨,郑棉0113、0513、0913价格分别为103.02%、150.11%、140.02%;CC Index 3128B、2227B、2129B价格分别上涨0.47%、0.12%、0.15%。价差方面,CF1-5价差为305.26,CF5-9价差为-15.51,CF9-1价差为-150至-270。进口价格方面,FC Index M1为1327,下跌2.45%;FCY Index C32s为2189,上涨30.06%。棉纱期货主力合约价格上涨0.95%,现货价格下跌0.19%。
内外棉价差、棉花期货月差(01-05、05-09、09-01)数据均显示价差波动。郑棉仓单及有效预报总量持续增加,中国棉花工商业库存高于往年同期,进口量保持稳定。棉纱价格指数CY Index OEC1、C32S、JC40S价格波动。纱花价差、中国服装类及纺织品类零售额、中国服装及衣着附件出口额、美棉播种进度、优良率、现蕾率、结铃率、吐絮率、收割进度、累计出口量及至中国累计出口量等数据均显示市场供需及国际市场动态。
研究结论建议短期棉价谨慎,关注政策及市场变化,节前以观望为主。