一、研究观点
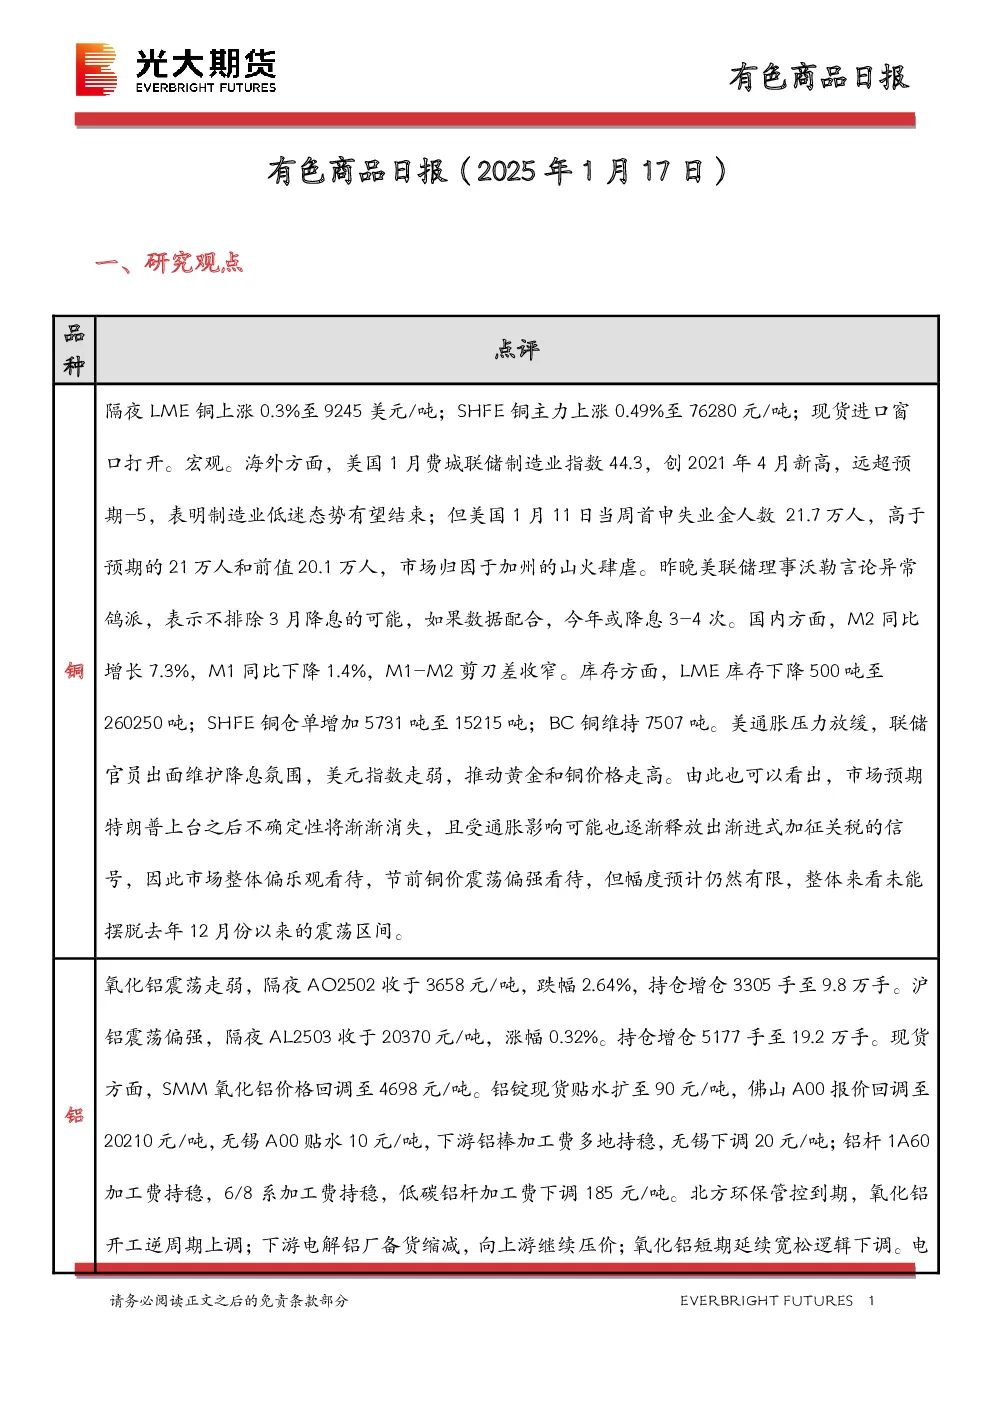
- 铜:隔夜LME铜上涨0.3%至9245美元/吨,SHFE铜主力上涨0.49%至76280元/吨,现货进口窗口打开。美国制造业指数超预期,美联储或降息,美元走弱推动金价和铜价走高。市场预期特朗普上台后不确定性减少,通胀影响逐渐释放,节前铜价震荡偏强,但幅度有限,整体未摆脱去年12月以来的震荡区间。
- 铝:氧化铝震荡走弱,沪铝震荡偏强。北方环保管控到期,氧化铝开工逆周期上调;下游电解铝厂备货缩减,向上游压价。氧化铝短期延续宽松逻辑下调,铝价驱动不强,短期维持高稳运行。
- 镍:隔夜LME镍涨1.01%报15950美元/吨,沪镍涨0.37%报128040元/吨。印尼政策消化需时,短期追高风险较大,临近春节,投资者注意仓位管理。
- 锌:沪锌主力涨0.21%,报23745元/吨。国内锌矿加工费加速反弹,原料库存高位,短期供应将逐步恢复,锌强现实面临走弱趋势,短期价格或震荡走低。
- 锡:沪锡主力涨0.21%,报247320元/吨,LME锡跌0.63%,报29355美元/吨。锡价企稳震荡,基本面变化不大,下游价格走低后拿货情绪一般,短期预计价格震荡为主。
二、日度数据监测
- 铜:LME库存下降500吨至260250吨;SHFE铜仓单增加5731吨至15215吨;COMEX库存下降,社会库存下降。
- 铝:LME库存下降,SHFE仓单增加;氧化铝FOB价格稳定,山东氧化铝价格下调;铝锭现货贴水扩至90元/吨,下游加工费多地持稳。
- 镍:LME镍库存增加180吨至167994吨,SHFE仓单减少12吨至27717吨;印尼高镍铁招标价940元/镍。
- 锌:沪锌主力涨0.21%,报23745元/吨;LME锌涨0.24%,报2874.0美元/吨;锌库存减少。
- 锡:沪锡主力涨0.21%,报247320元/吨;LME锡跌0.63%,报29355美元/吨;锡库存持平。
三、图表分析
- 现货升贴水:铜、铝、镍、锌、铅、锡均呈现不同程度的波动,具体数据见各图表。
- SHFE近远月价差:铜、铝、镍、锌、铅、锡均呈现不同程度的价差变化,具体数据见各图表。
- LME库存:铜、铝、镍、锌、铅、锡库存均呈现不同程度的波动,具体数据见各图表。
- SHFE库存:铜、铝、镍、锌、铅、锡库存均呈现不同程度的波动,具体数据见各图表。
- 社会库存:铜、铝、镍、锌、不锈钢、300系库存均呈现不同程度的波动,具体数据见各图表。
- 冶炼利润:铜精矿指数、粗铜加工费、铝冶炼利润、镍铁冶炼成本、锌冶炼利润、不锈钢304冶炼利润率均呈现不同程度的波动,具体数据见各图表。