固定收益部市场日报
市场动态
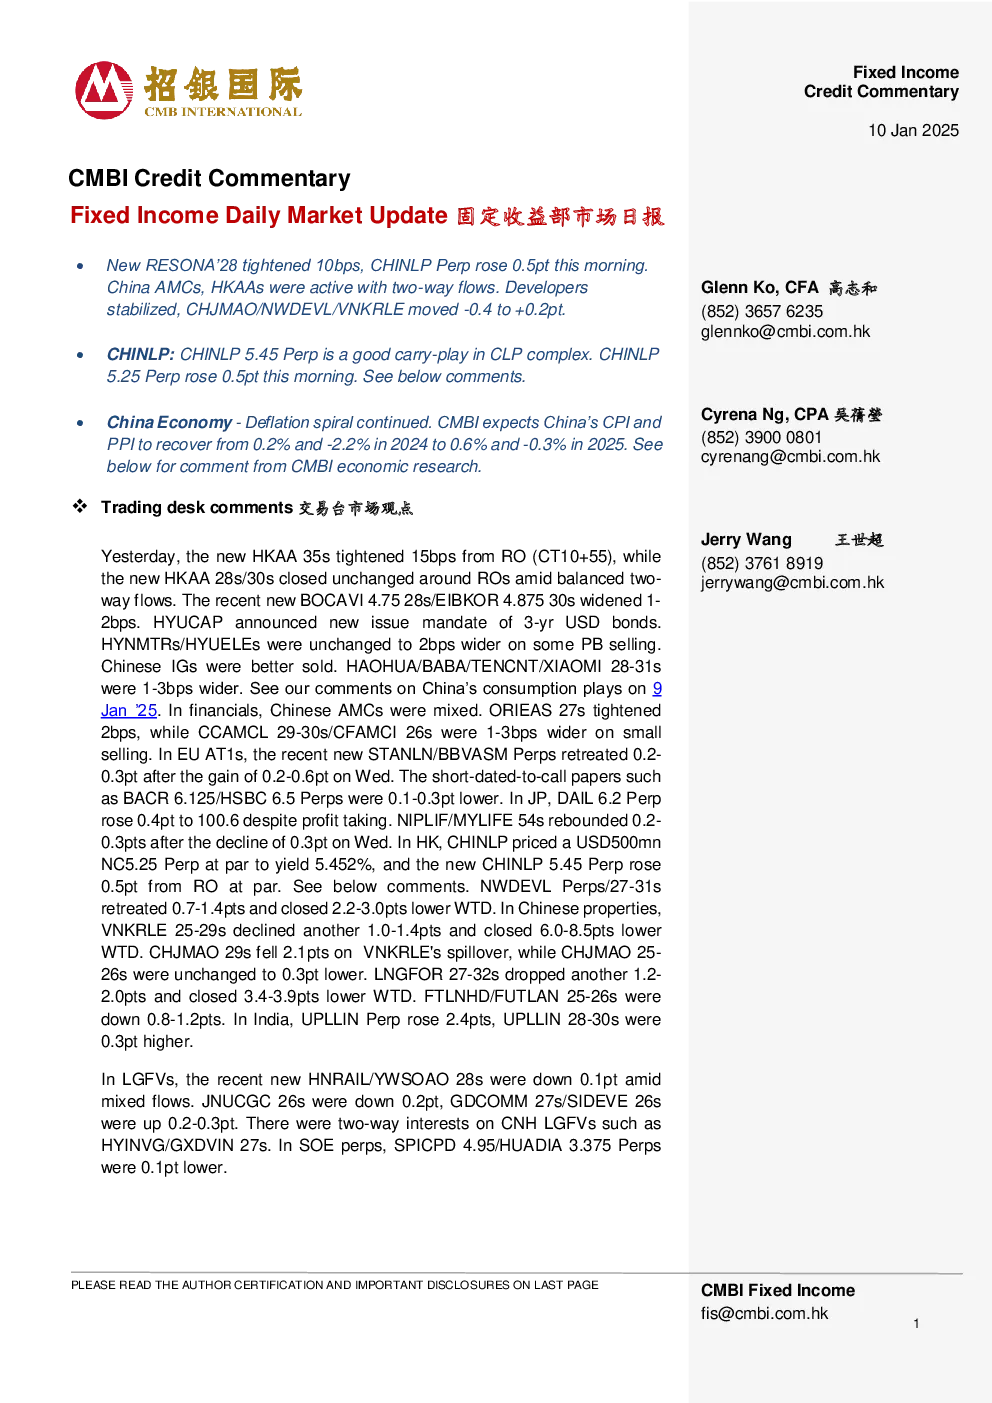
- 新发行RESONA'28利率上升10个基点,CHINLP Perp上涨0.5个基点。
- 中国资产管理公司(AMCs)和香港地区资产管理公司(HKAAs)活跃,双向流动。
- 开发商板块稳定,CHJMAO/NWDEVL/VNKRLE变动范围为-0.4至+0.2个基点。
交易台市场观点
- 新发行HKAA 35s利率上升15个基点,新发行HKAA 28s/30s维持不变,双向流动平衡。
- 新发行BOCAVI 4.75 28s/EIBKOR 4.875 30s利率上升1-2个基点。
- 中国投资级公司(IGs)表现疲软,HAOHUA/BABA/TENCNT/XIAOMI 28-31s利率上升1-3个基点。
- 中国AMCs表现不一,ORIEAS 27s利率上升2个基点,CCAMCL 29-30s/CFAMCI 26s利率上升1-3个基点。
- 欧洲AT1s中,新发行STANLN/BBVASM Perps利率下降0.2-0.3个基点。
- 日本投资级公司(JP)中,DAIL 6.2 Perp利率上升0.4个基点至100.6。
- 中国境内,CHINLP定价5亿美元NC5.25 Perp利率为5.452%,新发行CHINLP 5.45 Perp利率上升0.5个基点。
- 中国房地产行业中,VNKRLE 25-29s利率下降1.0-1.4个基点,CHJMAO 29s利率下降2.1个基点。
- 印度投资级公司(UPLLIN)Perp利率上升2.4个基点,UPLLIN 28-30s利率上升0.3个基点。
- 亚洲投资级公司(LGFVs)中,新发行HNRAIL/YWSOAO 28s利率下降0.1个基点。
- 国有企业(SOE)Perps中,SPICPD 4.95/HUADIA 3.375 Perps利率下降0.1个基点。
宏观新闻回顾
- 美国股市周四暂停交易,10年期国债收益率上升,2/5/10/30年期收益率分别为4.27%/4.46%/4.68%/4.92%。
分析员市场观点
- CHINLP 5.45 Perp:该债券在CLP体系中是一个良好的carry-play,当前交易价格为100.5,YTC为5.33%,高于CHINLP 2.12506/30/30,尽管4月30日的息票上调仅为25个基点。CLP历史上在首次息票重置日前会赎回Perps,因此该债券具有一定的吸引力。但分析师更偏好息票上调幅度更高的Perps,如SMC complex中的债券。
- 中国经济:12月CPI进一步下降,接近收缩区间,核心CPI因春节前服务业和旅游业价格上涨而持续复苏。PPI环比下降,但同比降幅收窄。下游行业受耐用品价格疲软影响,汽车价格创历史新低。10年期国债收益率下降,反映市场对经济增长和通胀的极度悲观预期。当前刺激政策不足以摆脱通缩螺旋,短期内“观望”阶段可能持续,进一步政策宽松空间有限。预计2024年CPI和PPI分别为0.2%和-2.2%,2025年将分别上升至0.6%和-0.3%。
海外亚洲新发行
- 本月前已发行672只信用债,总规模4810亿元,同比增长57.2%。
- 中国Cinda设立273亿人民币房地产产业纾困基金支持项目交付。
- Country Garden公布重组方案,与七家银行协调委员会达成一致。
- Greenko的Axis Wind Farms向Allianz Global、DSP和信托投资顾问发行11.4亿美元等值INR债券进行再融资。
- 国泰君安证券拟与海通证券合并获上海证券交易所批准。
- 昆明工业发展投资集团被法院移出失信被执行人名单。
- 联想2024年PC出货量上升4.7%,至6200万台。
- 中国Cinda香港AM提交对阳光城的香港清算申请。
- 中国万科表示将努力偿还2025年到期的公共债务。