市场概况
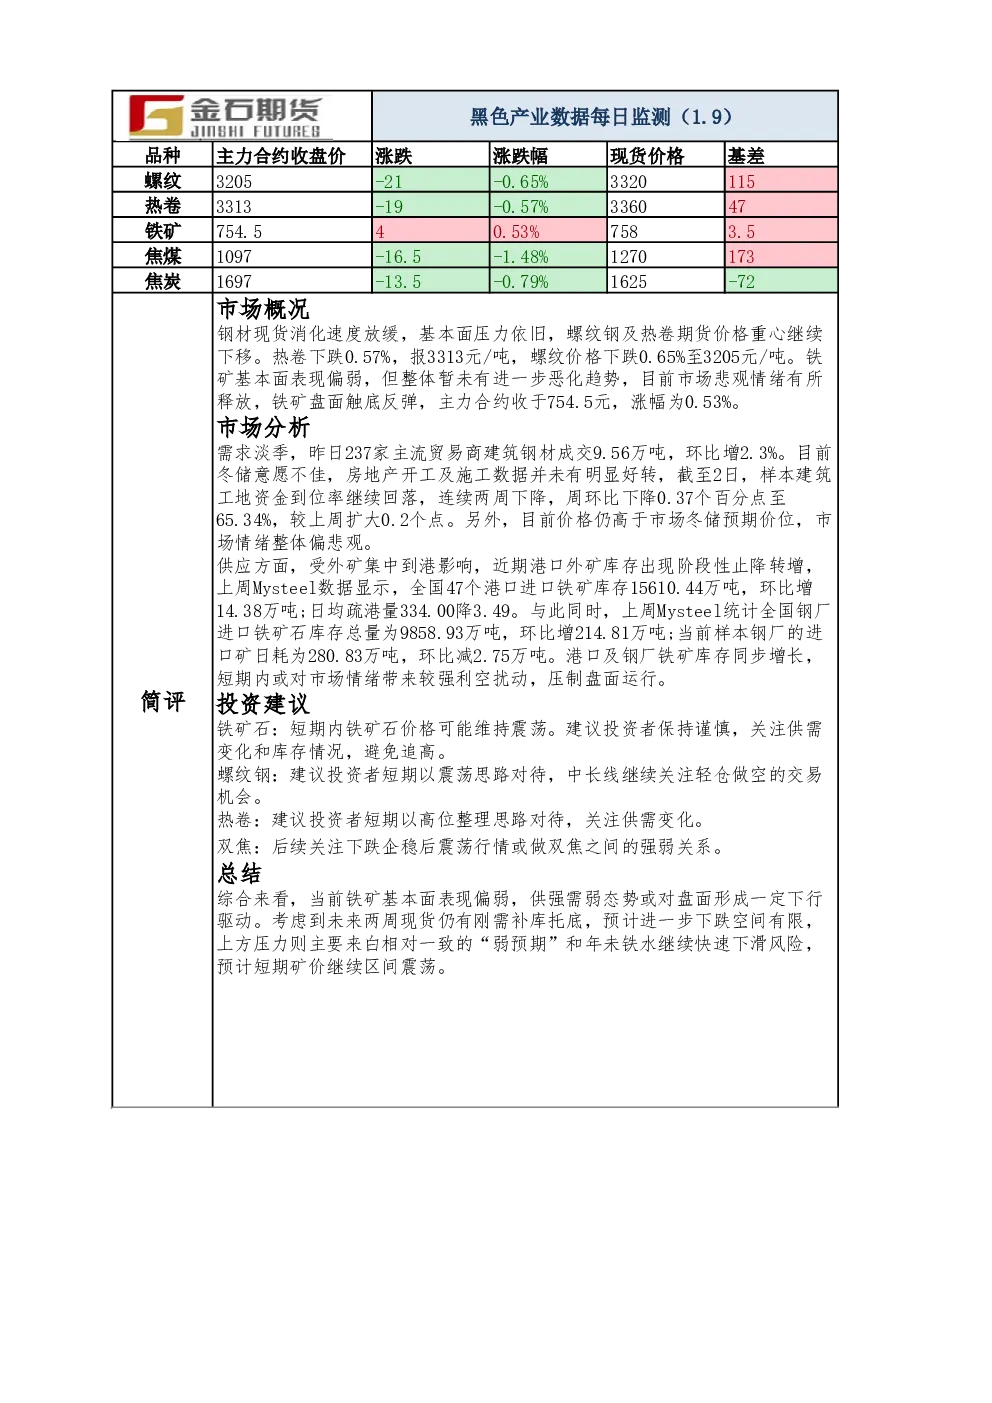
钢材现货消化速度放缓,基本面压力依旧,螺纹钢及热卷期货价格重心继续下移。热卷下跌0.57%,报3313元/吨;螺纹价格下跌0.65%至3205元/吨。铁矿基本面偏弱但暂无进一步恶化趋势,市场悲观情绪释放,铁矿主力合约收于754.5元,涨幅0.53%。焦煤、焦炭价格分别下跌1.48%和0.79%。
市场分析
需求端:需求淡季,建筑钢材成交环比增2.3%,但冬储意愿不佳。房地产开工及施工数据无好转,资金到位率连续两周下降至65.34%。价格高于市场预期,情绪悲观。
供应端:外矿集中到港导致港口及钢厂铁矿库存同步增长。上周港口外矿库存增14.38万吨至15610.44万吨,钢厂库存增214.81万吨至9858.93万吨,日均疏港量降3.49至334.00吨,日耗减2.75万吨至280.83吨。
铁矿石:库存增长对市场情绪利空,压制盘面,短期或维持震荡。
投资建议
- 铁矿石:短期震荡,保持谨慎,关注供需和库存变化,避免追高。
- 螺纹钢:短期震荡,中长线关注轻仓做空机会。
- 热卷:短期高位整理,关注供需变化。
- 双焦:关注下跌企稳后的震荡行情或强弱关系。
研究结论
铁矿基本面偏弱,供强需弱或对盘面形成下行驱动。未来两周现货有刚需补库托底,进一步下跌空间有限,上方压力来自“弱预期”和铁水下滑风险。短期矿价继续区间震荡。