你可能感兴趣
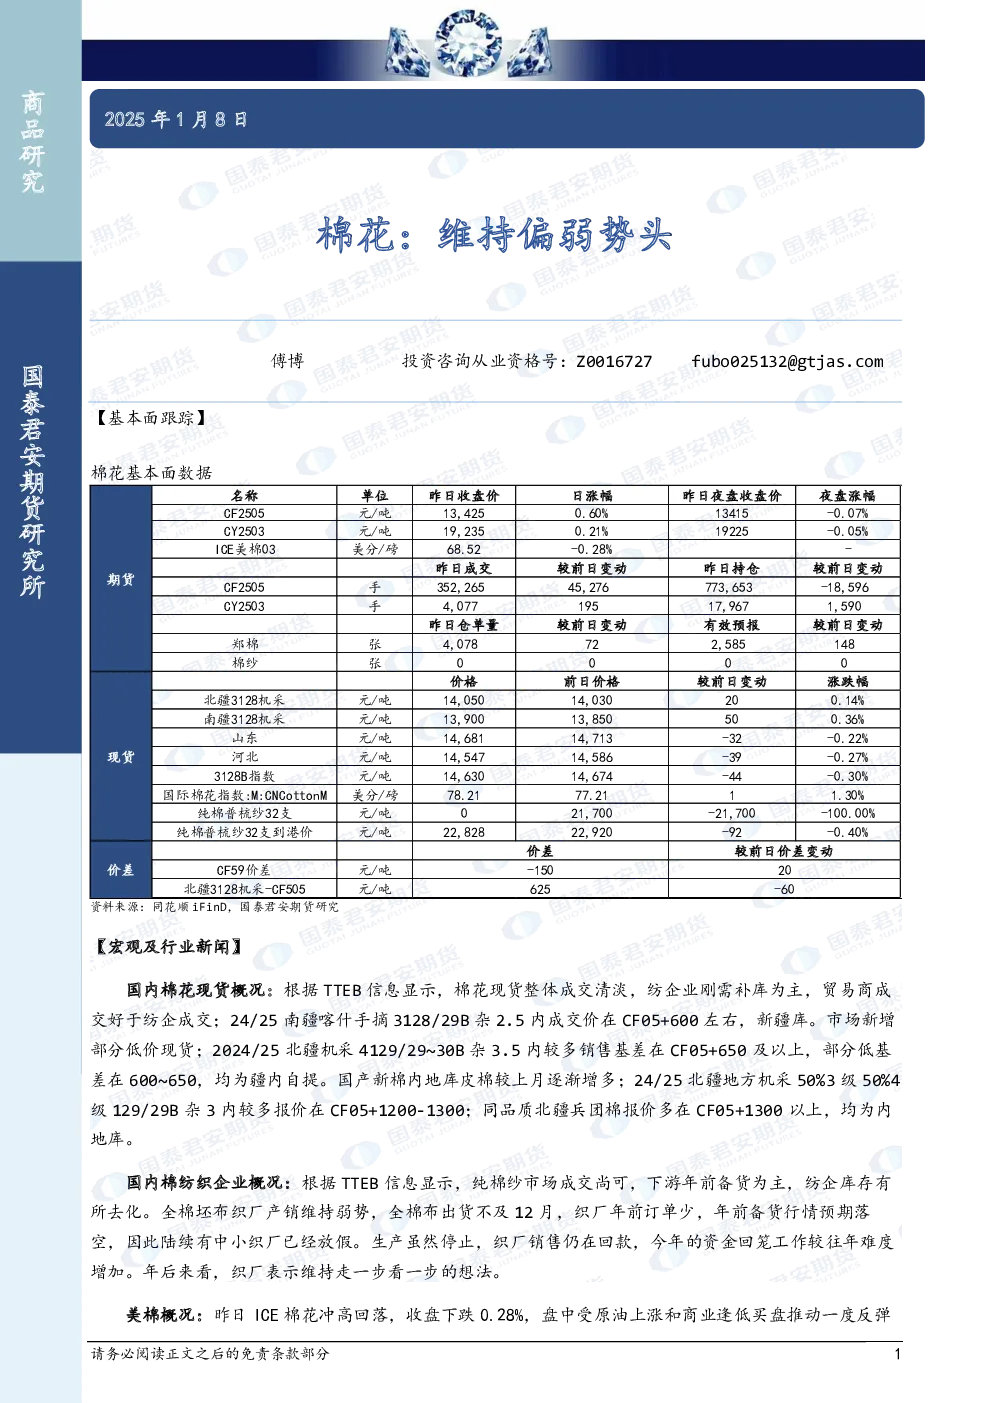
棉花:维持偏弱势头
国泰君安期货2025-01-06
棉花:维持偏弱势头
国泰君安期货2025-01-09
棉花:维持偏弱势头
国泰君安期货2025-01-07
棉花:内外盘均维持偏强势头
国泰君安证券2026-05-05
棉花周报:国庆期间籽棉价格持稳运行,下游需求维持偏弱格局 关注四季度宏观政策,短期棉价或承压运行
融达期货(郑州)2025-10-09
棉花基本面维持弱势 价格震荡偏弱运行
建信期货2024-08-19
棉花周报:棉花供需宽松格局短期难改,下游产成品小幅累库 关注后续订单表现,郑棉或将维持震荡偏弱走势
华融融达期货2024-03-17
棉花期货周报:下游维持偏弱格局
广发期货2023-11-12
棉花月报:新棉套利及旧棉仓单压制市场,元旦之前维持偏弱震荡
鲁证期货2018-10-28
棉花周报:郑棉低于收储价,空头信心偏弱郑棉维持震荡
华信期货2013-07-23