大市分析
港股市场持续分化,AI题材表现突出,消费股持续受压。恒指窄幅震动,成交量回降。AI相关中小票表现相对突出,中芯国际涨幅最大。内需消费相关股压力较大,海底捞、蒙牛乳业跌幅明显。
公司研究
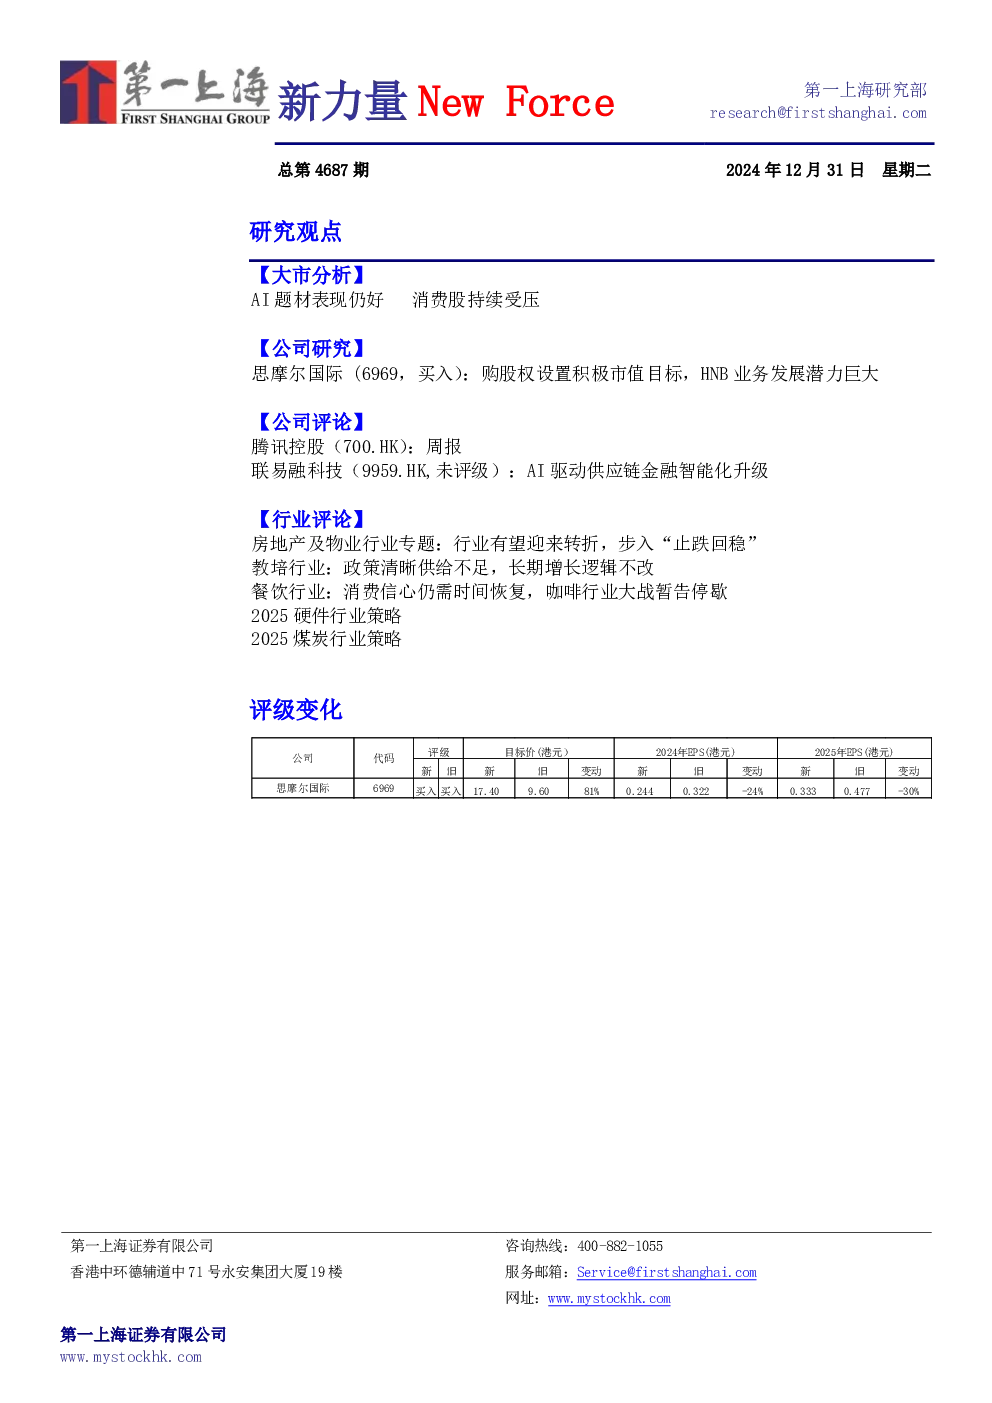
思摩尔国际(6969,买入):公司宣布向董事会主席陈志平授予购股权,与公司市值目标挂钩,展现长期发展信心。HNB业务发展潜力巨大,预计将助力英美烟草打造市场竞争力,并推动公司利润增长。目标价17.4港元,给予买入评级。
公司评论
腾讯控股(700.HK):游戏业务方面,《怪物猎人:旅人》成功过审,标志着腾讯在开放世界题材游戏布局的进展。阅文集团衍生品业务表现亮眼,营收达去年2.5倍。微信推出视频号评论区表情包功能,提升用户互动体验。腾讯与迈瑞联合发布重症医疗大模型,拓展AI医疗解决方案领域。
联易融科技(9959.HK,未评级):公司核心业务为供应链金融科技解决方案,累计服务资产规模达1.3万亿元人民币。通过AI技术赋能供应链金融,推动行业智能化转型。AI+供应链金融市场前景广阔。
行业评论
房地产及物业行业专题:行业有望迎来转折,步入“止跌回稳”。2024年行业低位运行,四季度迎来边际改善。多项政策出台,对房地产市场“止跌回稳”定调。2025年行业有望步入“止跌企稳”,央国企和优质房企值得关注。物管板块估值有望解除,华润万象生活等具备外拓和内生增长能力的企业值得关注。
教培行业:政策清晰供给不足,长期增长逻辑不改。2024年教培行业公司稳定发展,非学科培训业务收入维持较高速度增长。2025年教培行业长期增长逻辑不变,非学科培训业务将快速发展,传统业务保持稳定增长。新东方、好未来、高途、卓越教育等公司值得关注。
餐饮行业:消费信心仍需时间恢复,咖啡行业大战暂告停歇。2024年餐饮行业收入增长,连锁化率持续提高。上市餐饮企业经营和财务数据较差,品牌老化是困扰餐饮品牌的一大难题。现磨咖啡行业竞争激烈,瑞幸咖啡调整策略,重回正常经营轨道。
2025硬件行业策略:消费电子终端市场温和复苏,AI有望带动产品迭代。2024年全球智能手机出货量增长,安卓厂商在新兴市场崛起。个人电脑及平板电脑市场回暖,AI在PC端应用潜力巨大。可穿戴设备市场向上发展,AR眼镜等智能化产品备受关注。苹果供应链多元化,向东南亚/南亚转移。AI驱动零部件更新升级,推动产品价值量提升。手机品牌积极布局AI,折叠屏手机走向成熟,AI Agent成为智能手机新亮点。建议关注小米集团、比亚迪电子、舜宇光学。
2025煤炭行业策略:2024年煤炭供需情况大幅改善,煤价中枢继续小幅下移。国内煤炭产能继续集中,进口煤成为调节国内供需的关键参数。电力依然是煤炭消费主力,但全年商品煤消费量同比上涨。2024年全球煤炭供需偏宽松,东南亚将成为未来世界煤炭需求主要新增量来源。2025年疆煤决定价格底部,煤炭需求仍有增长空间。预计到2025年数据中心+新能源车充、换电用电量占比有望达到3.3%,未来我国整体电力的供需还是预计偏紧。