摘要
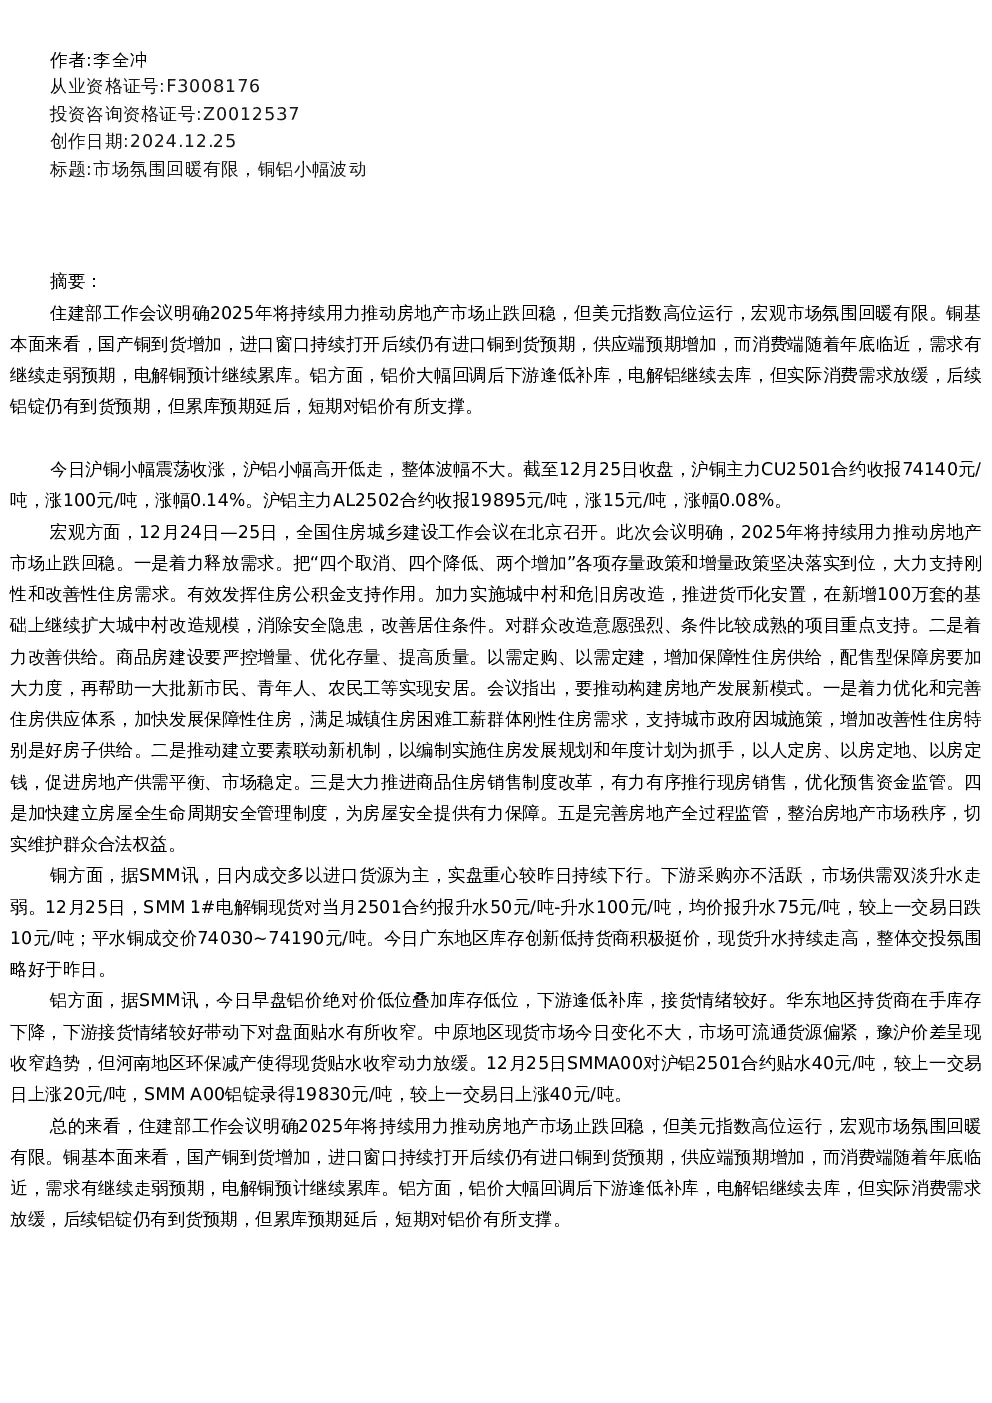
住建部工作会议明确2025年将持续用力推动房地产市场止跌回稳,但美元指数高位运行,宏观市场氛围回暖有限。铜基本面来看,国产铜到货增加,进口窗口持续打开后续仍有进口铜到货预期,供应端预期增加,而消费端随着年底临近,需求有继续走弱预期,电解铜预计继续累库。铝方面,铝价大幅回调后下游逢低补库,电解铝继续去库,但实际消费需求放缓,后续铝锭仍有到货预期,但累库预期延后,短期对铝价有所支撑。
宏观与政策
12月24日—25日,全国住房城乡建设工作会议在北京召开,明确2025年将持续用力推动房地产市场止跌回稳。会议提出:
- 释放需求:落实“四个取消、四个降低、两个增加”政策,支持刚性和改善性住房需求,发挥住房公积金作用,扩大城中村改造规模。
- 改善供给:严控增量、优化存量、提高质量,增加保障性住房供给,配售型保障房加大力度。
- 构建房地产发展新模式:优化住房供应体系,发展保障性住房,支持改善性住房供给;建立要素联动新机制;推进现房销售,优化预售资金监管;建立房屋全生命周期安全管理制度;完善房地产全过程监管。
铜市场分析
- 基本面:国产铜到货增加,进口窗口持续打开,供应端预期增加;消费端随年底临近需求走弱,电解铜预计继续累库。
- 现货市场:据SMM讯,12月25日,SMM 1#电解铜现货对当月2501合约报升水50元/吨-升水100元/吨,均价报升水75元/吨,较上一交易日跌10元/吨;平水铜成交价74030~74190元/吨。广东地区库存创新低,现货升水持续走高,交投氛围略好于昨日。
铝市场分析
- 基本面:铝价大幅回调后下游逢低补库,电解铝继续去库,但实际消费需求放缓,后续铝锭仍有到货预期,累库预期延后,短期对铝价有所支撑。
- 现货市场:据SMM讯,12月25日,SMMA00对沪铝2501合约贴水40元/吨,较上一交易日上涨20元/吨;SMM A00铝锭录得19830元/吨,较上一交易日上涨40元/吨。华东地区持货商在手库存下降,下游接货情绪较好;中原地区现货市场变化不大,豫沪价差收窄,但河南地区环保减产影响贴水收窄动力。
研究结论
- 铜:供应端预期增加,消费端走弱,电解铜预计继续累库,短期价格承压。
- 铝:下游逢低补库,电解铝继续去库,但需求放缓,累库预期延后,短期对铝价有所支撑。
免责声明
本报告中的信息均源于公开资料,仅作参考之用。英大期货研究所力求准确可靠,但对于信息的准确性及完备性不作任何保证。不管在何种情况下,本报告不构成个人投资建议,也没有考虑到个别客户特殊的投资目的、财务状况或需要,不能当作购买或出售报告中所提及的商品的依据。本报告未经英大期货研究所许可,不得转给其他人员,且任何引用、转载以及向第三方传播的行为均可能承担法律责任。英大期货有限公司不承担因根据本报告操作而导致的损失,敬请投资者注意可能存在的交易风险。本报告版权归英大期货有限公司所有。