核心观点与关键数据
业绩表现
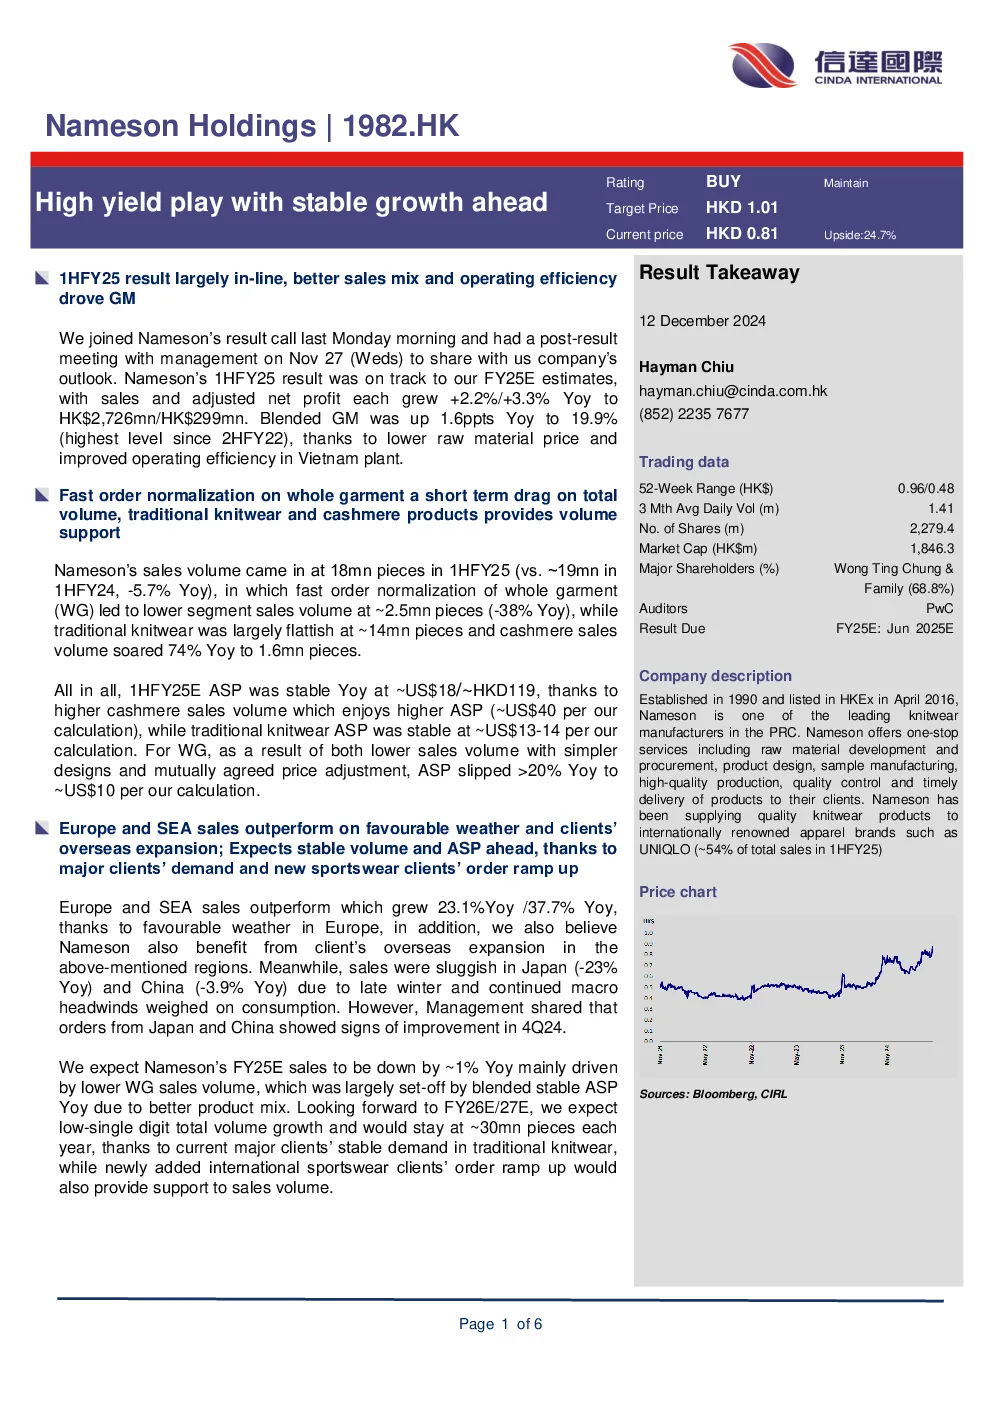
Nameson 2025财年上半财年业绩符合预期,销售额同比增长2.2%至27.26亿元港币,调整后净利润同比增长3.3%至2.99亿元港币。综合毛利率提升1.6个百分点至19.9%,主要得益于原材料价格下降和越南工厂运营效率提高。
销售结构
- 总销量1800万件,同比下降5.7%(主要受整体服装订单快速恢复拖累,销量下降38%至约250万件;传统针织品销量基本持平,约1400万件;羊绒销量大幅增长74%至160万件)。
- ASP同比稳定在约18美元/港币119元,高支毛衣销量增加推动平均售价上升(约40美元/件),传统针织品平均售价稳定(约13-14美元/件),女装业务因销量下降及设计简化导致ASP同比下降超20%至约10美元/件。
区域表现
- 欧洲和东南亚地区增长显著(分别增长23.1%和37.7%),主要受有利天气和客户海外扩张推动;
- 日本和中国表现疲软(分别下降23%和3.9%),受宏观经济逆风和冬季延迟影响,但管理层表示第四季度订单出现改善迹象。
业务展望
- 预计2025财年销售额同比下降约1%(受羊毛销量下降影响),ASP基本持平;
- 2026财年和2027财年销量预计实现低个位数增长(约300万件/年),主要得益于传统针织品稳定需求和新增国际运动服装客户订单。
生产与资本支出
- 越南工厂产能扩大(劳动力增至约11,000人),2025财年首半年越南生产占比70%;
- 资本支出约15.5亿元港币,大部分用于越南工厂,全年资本支出预计与2019-2020年持平(约70%/30%的越南/中国生产比例)。
羊绒业务
- 羊绒纱产能约900吨/年,已满负荷运行,自有品牌M.oro收入增长26.8%至约4.19亿元港币;
- 预计羊绒纱毛利率进一步提升,织物业务需求已恢复正常,目标2025-2026财年缩小亏损。
估值与派息
- 预计2024-2027财年调整后EPS复合年增长率6.3%,市盈率分别为4.4倍/4.0倍(2025/2026财年);
- 维持“买入”评级,目标价港币1.01元(基于2025财年5.0倍市盈率,较同行低50%折扣);
- 资产负债表健康(净负债率14.3%),2025财年派息比率预计超35%,股息率约17.1%-18.5%。
风险因素
- 下行风险包括贸易战、人民币升值、行业竞争加剧、越南工厂投产不及预期、客户订单减少等。