核心观点
贝瑞公司是一家总部位于美国西部的独立上游能源公司,专注于陆上、地质风险低、寿命长的石油和天然气储备。公司业务分为勘探与生产(E&P)和井服务与废弃两个板块,E&P资产主要位于加利福尼亚州和落基山脉地区,而井服务与废弃业务则主要在加利福尼亚州运营。
关键数据
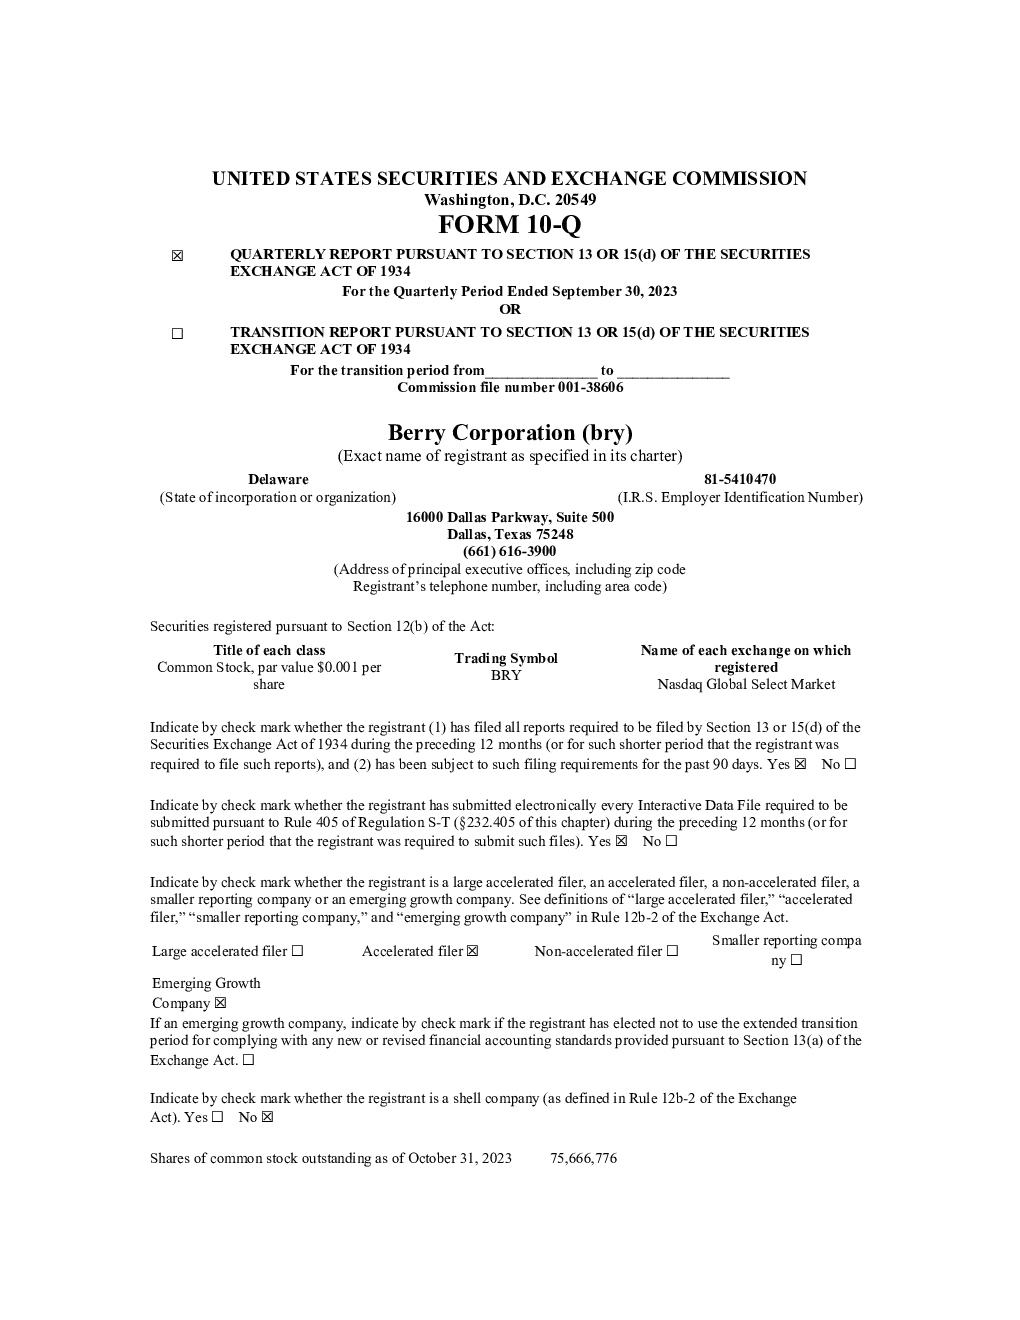
- 已发行普通股:截至2023年10月31日为75,666,776股。
- 业务板块:勘探与生产(E&P)和井服务与废弃。
- E&P资产分布:加利福尼亚州(圣约阿金盆地,原油)和落基山脉地区(犹他州Uinta盆地,60%原油,40%天然气)。
- 井服务与废弃业务:主要在加利福尼亚州运营,提供完井服务、废弃井服务和水资源物流。
- Macpherson能源收购:2023年9月完成收购,总价格约7000万美元,被视为维持基线生产的一种手段。
研究结论
- 财务状况:公司拥有强劲的流动性资金,包括现金、循环信贷额度(RBL Facility)和资产基础贷款协议(ABL Facility)。公司预计可以通过运营产生的现金流来资助2023年剩余资本开发项目的资金需求。
- 股东回报:公司实施了一项基于调整后自由现金流的股东回报模型,计划将80%的调整后自由现金流用于债务回购、股票回购、战略增长和生产性补充资产收购,以及20%用于可变股息。
- 市场风险:公司面临的主要市场风险在于石油、天然气和NGL(天然液化气体)的价格波动。公司利用掉期、看跌期权、看涨期权和collar等衍生工具对部分预计的石油和天然气产量以及天然气采购进行套期保值,以减少油价和天然气价格波动带来的风险敞口。
- 监管事项:公司业务受到复杂的联邦、州和地方法律法规的监管,尤其是在加利福尼亚州。公司面临的主要监管风险包括加州严格的钻井许可程序、温室气体责任和气候相关披露要求。
- 运营结果:2023年前三季度,公司日均生产量较去年同期增加了1%,但第三季度环比下降了2%,主要原因是钻井和完井活动减少。公司预计仍能实现2023年的生产目标,无需额外的新井钻探许可。
- 诉讼风险:公司面临一起证券集体诉讼和两起股东派生诉讼,指控公司及其高管违反了证券法。公司已与原告达成和解协议,和解金额为250万美元。