复盘与思考
市场表现:
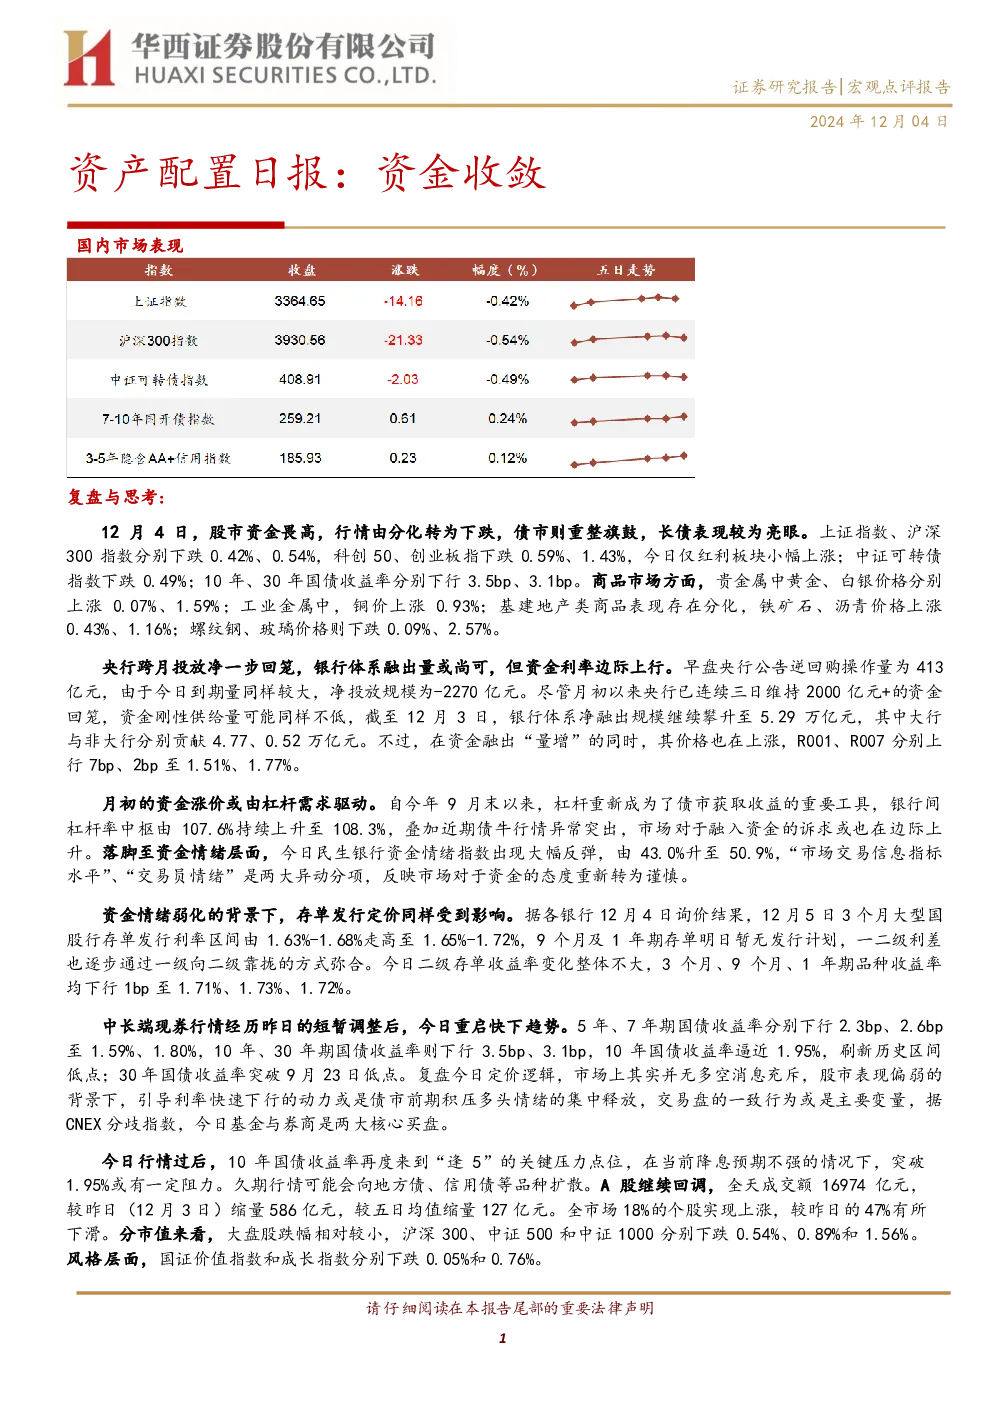
- 股市:资金畏高,行情由分化转为下跌。上证指数、沪深300指数分别下跌0.42%、0.54%,科创50、创业板指下跌0.59%、1.43%,仅红利板块小幅上涨。中证可转债指数下跌0.49%。
- 债市:长债表现亮眼。10年、30年国债收益率分别下行3.5bp、3.1bp,10年国债收益率逼近1.95%历史低点,30年国债收益率突破9月23日低点。
- 商品市场:贵金属中黄金上涨0.07%,白银上涨1.59%;工业金属中铜价上涨0.93%;基建地产类商品分化,铁矿石、沥青上涨0.43%、1.16%,螺纹钢、玻璃下跌0.09%、2.57%。
资金面:
- 央行:跨月投放净回笼2270亿元,银行体系融出量5.29万亿元,资金利率边际上行。R001、R007分别上行7bp、2bp至1.51%、1.77%。
- 资金情绪:民生银行资金情绪指数反弹至50.9%,市场态度重新转为谨慎。
- 存单发行:12月5日3个月大型国股行存单发行利率走高至1.65%-1.72%,一二级利差逐步弥合。二级存单收益率整体下行1bp。
现券行情:
- 中长端现券重启快速下行趋势。5年、7年期国债收益率分别下行2.3bp、2.6bp至1.59%、1.80%,10年国债收益率逼近1.95%,30年国债收益率突破9月23日低点。
- 定价逻辑:股市偏弱背景下,债市多头情绪集中释放,基金与券商为核心买盘。
A股市场:
- 成交量:全天成交额16974亿元,较昨日缩量586亿元,较五日均值缩量127亿元。
- 个股表现:全市场18%个股上涨,较昨日下滑。大盘股跌幅相对较小,沪深300、中证500和中证1000分别下跌0.54%、0.89%和1.56%。
- 风格层面:国证价值指数和成长指数分别下跌0.05%和0.76%。
- 行业表现:红利品种占优,煤炭和石油石化分别上涨2.19%和1.01%,银行和钢铁表现出色。消费行业分化,家用电器上涨0.74%,纺织服饰和美容护理下跌0.87%和0.35%。传媒、地产行情回落。
市场情绪与板块轮动:
- 资金“畏高”情绪明显,Wind连板指数涨幅收敛至1.19%。
- 热门板块转向防守,人形机器人、钻石培育题材回落,煤炭、石油石化指数放量上涨。
- 300指数期权波动率下降,1000指数期权波动率上升且成交量下降,小盘股博弈难度加大。
核心逻辑:
- 红利板块表现领先,受纯债收益率下行和政策预期边际降温影响。纯债替代逻辑下,红利品种(尤其是国有大型银行)更具吸引力。
- 市场成交额未大幅下降,后续可能在政策预期驱动下回升。资金“畏高”情绪消退路径包括政策提振或行情回调至低位。
风险提示:
- 货币政策超预期调整。
- 流动性超预期变化。
- 财政政策超预期调整。