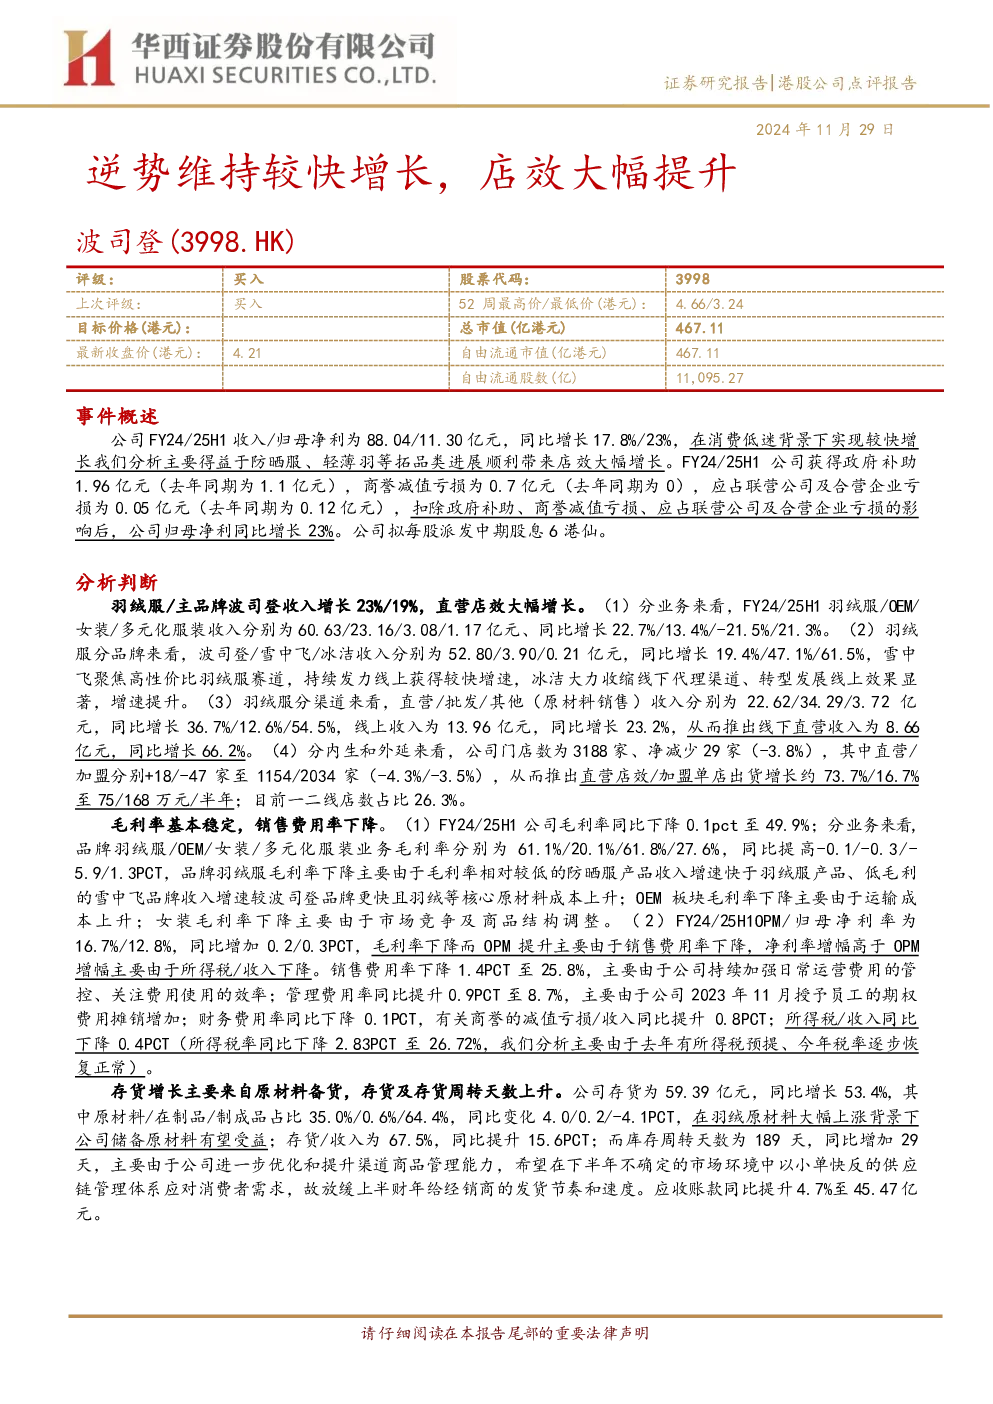
公司FY24/25H1收入/归母净利为88.04/11.30亿元,同比增长17.8%/23%,主要得益于防晒服、轻薄羽等拓品类进展顺利带来店效大幅增长。政府补助1.96亿元,商誉减值亏损0.7亿元,应占联营公司及合营企业亏损0.05亿元,扣除后归母净利同比增长23%。公司拟每股派发中期股息6港仙。
分析判断
-
业务表现
- 羽绒服/主品牌波司登收入增长23%/19%,直营店效大幅增长。
- 分业务:羽绒服/OEM/女装/多元化服装收入分别为60.63/23.16/3.08/1.17亿元,同比增长22.7%/13.4%/-21.5%/21.3%。
- 羽绒服分品牌:波司登/雪中飞/冰洁收入分别为52.80/3.90/0.21亿元,同比增长19.4%/47.1%/61.5%。雪中飞聚焦高性价比线上,冰洁收缩线下转线上效果显著。
- 羽绒服分渠道:直营/批发/其他收入分别为22.62/34.29/3.72亿元,同比增长36.7%/12.6%/54.5%。线上收入13.96亿元,同比增长23.2%;线下直营收入8.66亿元,同比增长66.2%。
- 分内生和外延:门店数3188家,净减少29家(-3.8%),直营+18家至1154家,加盟-47家至2034家。直营店效/加盟单店出货增长约73.7%/16.7%至75/168万元/半年;一二线店数占比26.3%。
-
盈利能力
- 毛利率基本稳定,同比下降0.1pct至49.9%。品牌羽绒服/OEM/女装/多元化服装毛利率分别为61.1%/20.1%/61.8%/27.6%,同比分别提高-0.1/-0.3/-5.9/1.3pct。羽绒服毛利率下降主要因防晒服收入增速快、雪中飞低毛利品牌增速快、原材料成本上升;OEM板块毛利率下降因运输成本上升;女装毛利率下降因市场竞争及商品结构调整。
- OPM/归母净利率为16.7%/12.8%,同比增加0.2/0.3pct。毛利率下降而OPM提升主要因销售费用率下降,净利率增幅高于OPM增幅因所得税/收入下降。销售费用率下降1.4pct至25.8%,主要因费用管控加强;管理费用率提升0.9pct至8.7%,主要因员工期权费用摊销增加;财务费用率下降0.1pct,商誉减值亏损/收入同比提升0.8pct;所得税/收入下降0.4pct(所得税率下降2.83pct至26.72%)。
-
营运能力
- 存货增长53.4%至59.39亿元,主要来自原材料备货。原材料/在制品/制成品占比35.0%/0.6%/64.4%,同比变化4.0/0.2/-4.1pct。存货/收入为67.5%,同比提升15.6pct;库存周转天数为189天,同比增加29天,主要因优化商品管理、放缓发货节奏。应收账款同比提升4.7%至45.47亿元。
-
线上渠道
- 各电商平台粉丝数平稳增长。波司登品牌在天猫及京东新增粉丝超130万人,新增会员超100万人;截至2024年9月30日,共计会员超1900万人。抖音平台新增粉丝超50万人,共计粉丝超950万人。
投资建议
- 短期:气温下降后经销商可滚动下单,以拉式补货、小单快反模式应对需求。
- 中期:新品持续创新(防晒服、轻薄羽绒服、一衣三穿冲锋衣),四季化产品比重提升,熨平周期波动。
- 渠道效率:注重单店精细化管理,直营店效大幅增长,加强旺季快闪店开设。
- 控费空间:净利率仍有望提升。
- 长期:市占率仍有提升空间。
维持FY25-27财年收入预测265/301/342亿元,归母净利预测36.0/41.8/48.6亿元,EPS 0.33/0.38/0.44元,对应PE为11.9/10.3/8.8倍,维持“买入”评级。
风险提示
开店不及预期风险;暖冬风险;系统性风险。