国内政策与市场动态
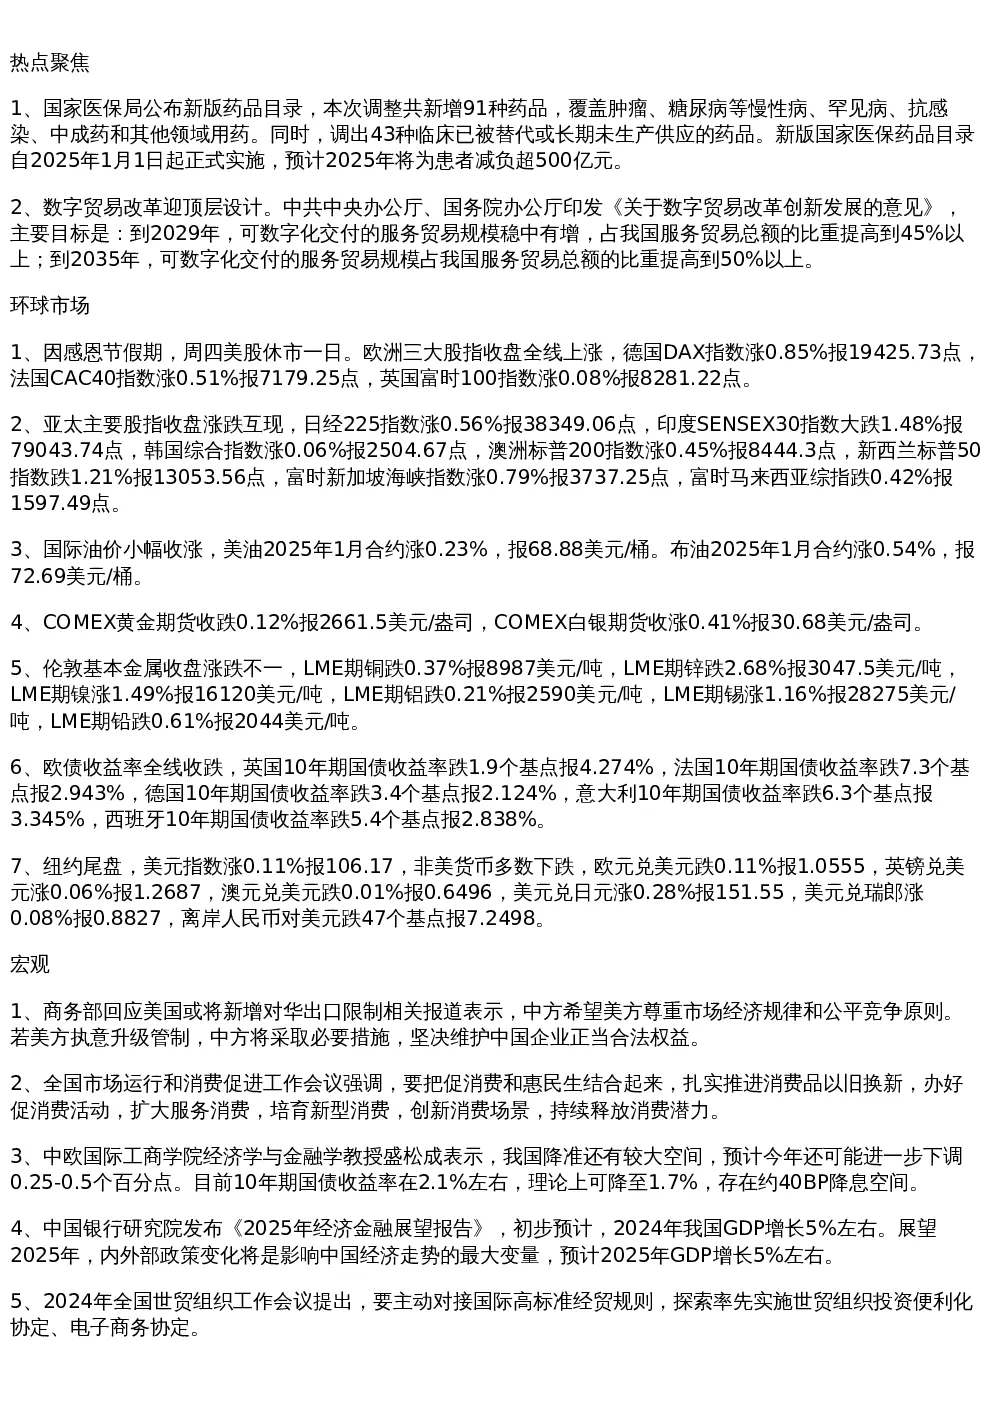
- 国家医保药品目录调整:新增91种药品,调出43种药品,自2025年1月1日起实施,预计为患者减负超500亿元。
- 数字贸易改革顶层设计:目标到2029年可数字化交付的服务贸易规模占服务贸易总额比重达45%以上,到2035年达50%以上。
- 宏观经济政策:商务部回应美国对华出口限制,强调市场经济规律和公平竞争;全国市场运行和消费促进工作会议强调促消费和惠民生;盛松成预计今年降准空间较大,10年期国债收益率有约40BP降息空间;中国银行研究院预计2024年GDP增长约5%,2025年GDP增长约5%。
- 金融动态:公募基金资产净值合计31.51万亿元,债券基金规模大幅下滑;地方国资首度绝对控股民营银行;公募基金曝“老鼠仓”事件,四川证监局罚没154.29万元;金融监管总局等四部门推进农业保险精准投保理赔。
- 房地产市场:上海第七批次集中供地平均溢价率约19.73%,创年内新高;重庆、兰州调整公积金贷款政策;北京、杭州公布新一轮供地计划。
产业与技术动态
- 中小学人工智能教育:教育部发布通知,提出2030年前在中小学基本普及人工智能教育。
- 电信业务与5G发展:前10个月电信业务收入同比增长2.6%,5G基站总数达414.1万个。
- 北斗卫星导航系统:计划2029年左右开始发射下一代北斗系统组网卫星,2035年完成建设。
- 企业动态:蔚来处理恶意谣言,永辉超市拟超100家自主调改店,波司登上半年收入增长,衡泰技术IPO审核终止。
- 破产与拍卖:柔宇公司资产被公开拍卖,起拍价约12.3亿元。
环球市场与经济动态
- 美股与欧洲股市:感恩节假期美股休市,欧洲三大股指全线上涨。
- 亚太股市:日经225指数涨0.56%,印度SENSEX30指数跌1.48%,韩国综合指数涨0.06%。
- 商品市场:国际油价小幅收涨,COMEX黄金期货收跌,伦敦基本金属涨跌不一。
- 欧债与汇率:欧债收益率全线收跌,美元指数涨0.11%,非美货币多数下跌。
- 海外政策与经济:韩国央行降息至3%,美国候任总统特朗普考虑任命反垄断部门新领导,日本2024财年税收收入创新高。
- 国际股市与产业:印度汽车制造商面临排放罚款,微软Xbox移动端应用推迟,柒和伊控股私有化试探投资公司意向。
- 商品市场:国内商品期货夜盘涨跌不一,欧佩克+政策会议重新安排至12月5日,印度财政部评估取消原油暴利税,俄罗斯将取消焦煤出口关税,国产电池级碳酸锂价格连跌3日。
总结
- 国内政策层面,医保目录调整、数字贸易改革、降准预期等政策利好消费和经济;金融领域监管加强,公募基金规模下滑但分红活跃;房地产市场供地活跃,公积金政策优化。
- 产业与技术方面,人工智能教育普及、5G基站建设加速,北斗系统升级推进;企业层面,蔚来处理负面舆情,永辉超市加速调改,波司登业绩增长。
- 环球市场方面,美股休市,欧洲股市上涨,亚太股市分化;商品市场油价上涨,黄金下跌,金属涨跌不一;海外政策方面,韩国降息,美国反垄断预期增强,日本经济表现强劲;国际产业动态显示印度汽车行业面临挑战,微软应用推迟,日本企业结构调整。