大市分析
港股波幅范围下移,恒指连跌五日,成交量回降,资金抄底意愿不高。港股受外围因素影响大,美元急升引发市场忧虑。预计恒指波幅范围将下移至18247至20500点,市场谨慎观望氛围加剧。指数股普遍下跌,药明系股份领跌,内房股受政策刺激效果有限,腾讯业绩公布后表现稳定,但仍在震动整理中。恒指收盘报19436点,下跌388点或1.95%。港股主板成交量1732亿多元,沽空比例16.28%。港股通恢复净流入,周四净流入逾196亿元。
公司研究
澳门博彩控股(880,买入)
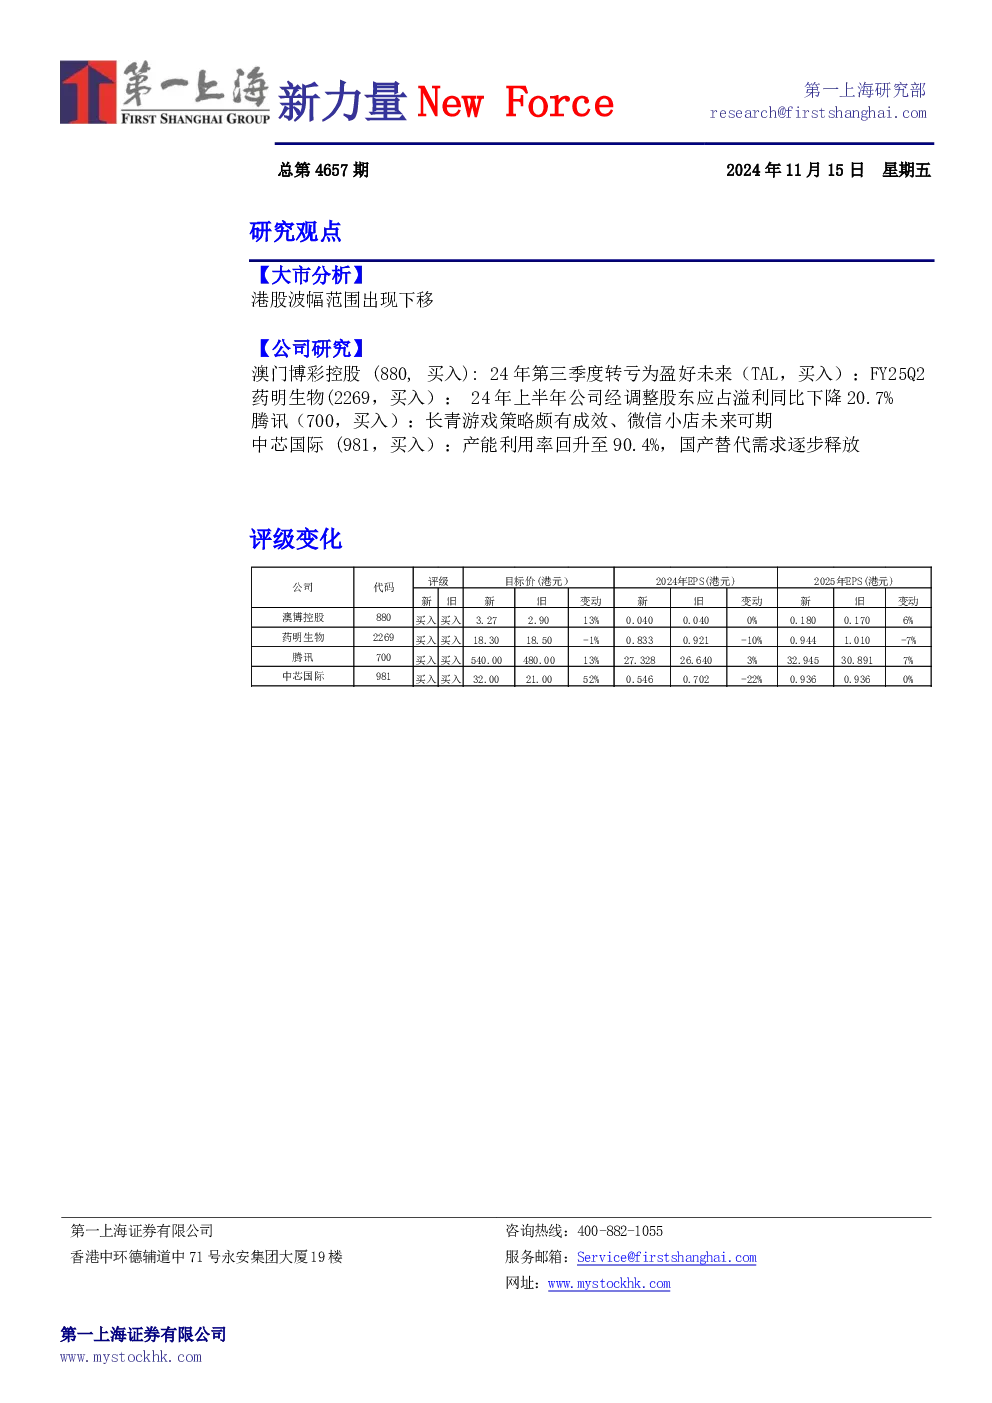
24年第三季度转亏为盈,毛博彩收入环比增长8.7%至74.9亿港元,恢复至2019年同期的79%。贵宾博彩、中场博彩、角子机博彩收入分别环比增长46.2%、5.6%及5.3%。非博彩收入环比增长12.5%。EBITDA环比提升19.1%至10.4亿元,EBITDA率环比增加1.2个百分点至13.8%。净利润转亏为盈至101百万元。集团每天的总经营开支环比增加5.2%至20.9百万元。市场占有率环比提升1.3个百分点至13.9%。目标价3.27港元,维持买入评级。
药明生物(2269,买入)
24年上半年公司经调整股东应占溢利同比下降20.7%。收入同比+1.0%至85.7亿元,非新冠收入+7.7%。毛利率同比下降2.8个百分点至39.1%。归母利润同比下降33.9%至15.0亿元,归母利润率同比下降9.2个百分点至17.5%。调整后归母利润-20.7%至22.5亿元,调整后归母利润率同比下降7.2个百分点至26.2%。公司自由现金流为-6亿元。24年中总项目数增加61个至742个,新签项目数仍展示公司在R端的竞争力。XDC和双抗项目是重要增长引擎,上半年XDC收入同比增长88.1%至16.1亿元。美众议院通过《生物安全法案》审议投票,约2%的项目受影响。目标价18.3港元。
腾讯(700,买入)
2024Q3收入1672亿元人民币,同比增长8%,环比增长4%。归母净利润录得540亿元人民币,同比增长47%。Non-GAAP归母净利润同比增长33%。游戏业务Q3坚持长青战略,旗舰游戏持续贡献,新游表现亮眼。广告业务升级为营销服务,录得收入300亿元,同比上升17%。金融科技和企业服务收入同比增长2%。目标价540港元,买入评级。
中芯国际(981,买入)
2024Q3公司收入21.7亿美元,同比增长34.0%,环比增长14.2%。产能利用率回升至90.4%,同比增加13.3个百分点。晶圆ASP达966美元,同比增长0.5%。毛利率环比增长6.6个百分点至20.5%。归母净利润同比增长58.3%至1.5亿美元。公司指引2024Q4收入环比上升0%-2%至21.7-22.1亿美元。AI领域是明年行业增长主要驱动因素,国产替代需求逐步释放。预计公司未来三年的收入CAGR为28.4%,净利润CAGR为13.7%。目标价32.00港元,买入评级。