核心观点与关键数据
行业配置方向:
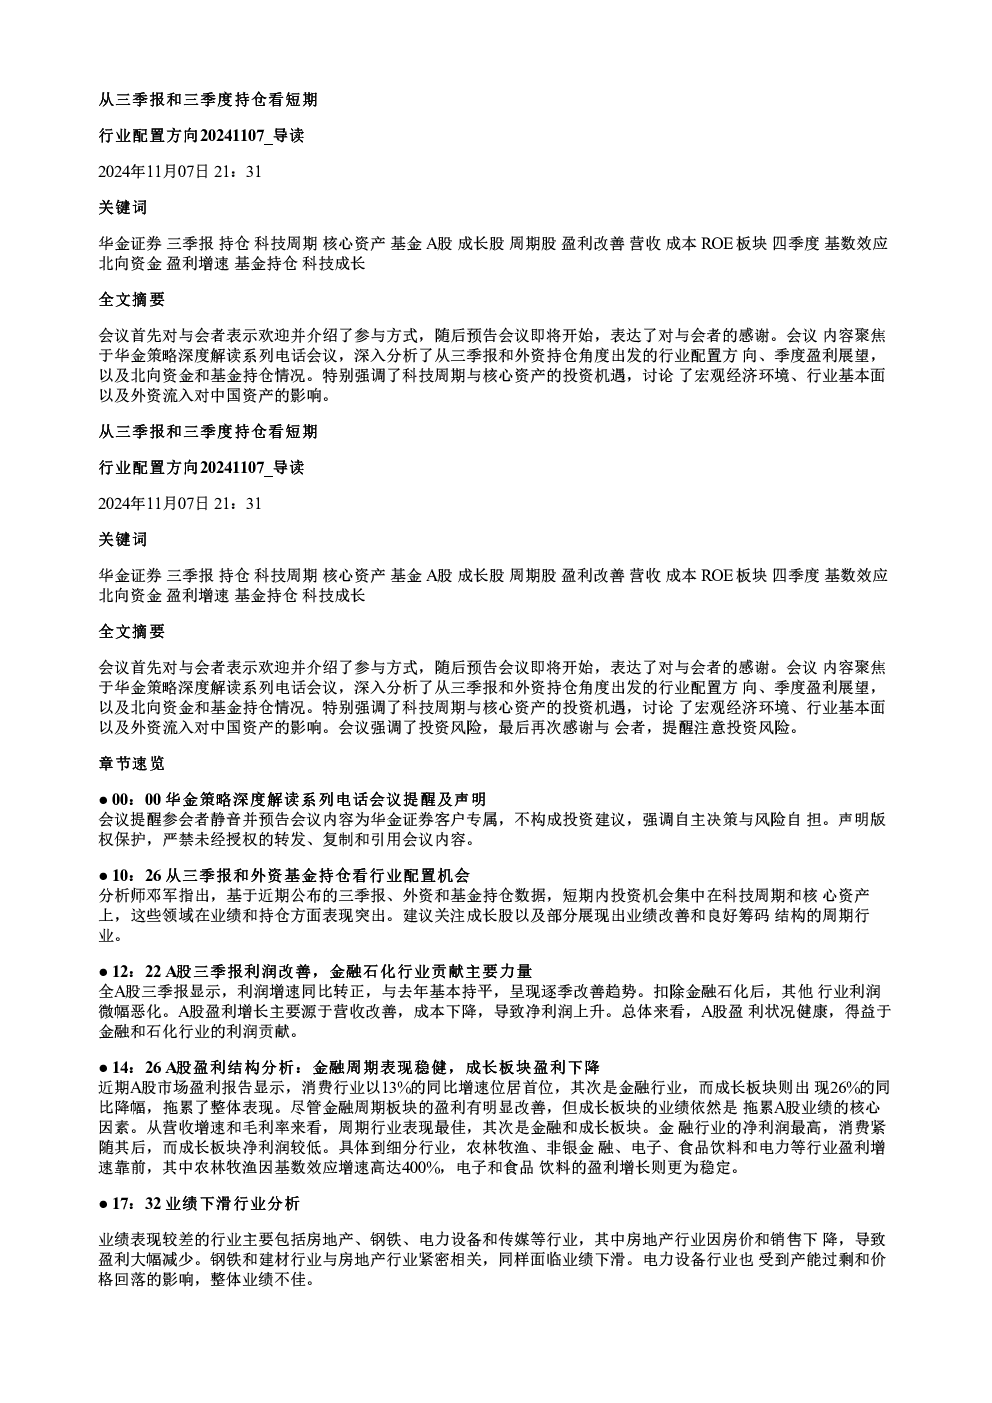
短期投资机会集中在科技周期和核心资产,建议关注成长股及部分业绩改善、筹码结构良好的周期行业。
A股三季报盈利情况:
- 整体利润增速同比转正,与去年持平,逐季改善,主要贡献来自金融石化行业。
- 扣除金融石化后,其他行业利润微幅恶化。
- 盈利改善主要源于营收改善和成本下降(净利率上升)。
板块盈利表现:
- 消费(13%增速)> 金融 > 稳定周期;
- 成长板块(-26%增速)拖累整体表现,但金融周期板块盈利改善显著。
- 农林牧渔(400%增速,基数效应)、电子、食品饮料等盈利增速靠前;
- 房地产、钢铁、电力设备、传媒等表现较差。
ROE与盈利增速对比:
- ROE表现略弱于盈利增速,三季度较二季度下降(主因净利率下降)。
- 金融周期、成长、稳定和消费板块ROE上升,周期板块略有回落。
四季度盈利展望:
- 预计农林牧渔、电子、计算机、商贸零售等行业增速较高,非银、金融、农林牧渔盈利预测上调。
- 上游(有色金属)、中游(电子、轻工机械)、下游(家电以旧换新、纺织服装)或受益于政策/旺季。
- 基数效应影响下,农林牧渔、化工、电子等板块增速可能偏高。
北向资金持仓:
- 三季度大幅流入核心资产,创去年二季度新高,主板持仓占比下降,大金融占比回升。
- 加仓大金融板块(银行、非银、医药),净买入银行、非银、医药;净卖出家电、有色。
- 加仓核心资产龙头(贵州茅台、宁德时代等)。
- 四季度预计持续流入核心资产龙头。
基金持仓分析:
- 整体权益仓位回升至85%,主板持仓下降,创业板/科创板上升。
- 加仓重点:科技成长、金融地产;减仓:公益事业、电子、医药。
- 超配:成长医药、消费;低配:金融周期(尤其是银行)。
- 大基金偏好低估值稳定资产(电力设备、非银),灵活资金关注成长行业。
- 四季度可能回升的行业:科技消费、传媒、计算机、中低端消费。
行业配置建议:
- 科技周期:电子、计算机、传媒、通信等细分领域。
- 核心资产:电信、医药、消费,关注外资流入方向。
- 周期股:低估值国企。
- 宏观影响:基本面改善利好金融地产,科技相关性较弱。
- 成长性行业:医药、汽车、军工、机械等低涨幅领域。
- 特朗普政策影响:周期和科技行业受益(半导体、芯片、电芯限制、关税刺激)。