业绩符合预期,产品结构略调整—山西汾酒(600809.SH)公司事件点评报告
事件
2024年10月30日,山西汾酒发布2024年三季报。
投资要点
-
业绩符合预期,保持韧性增长
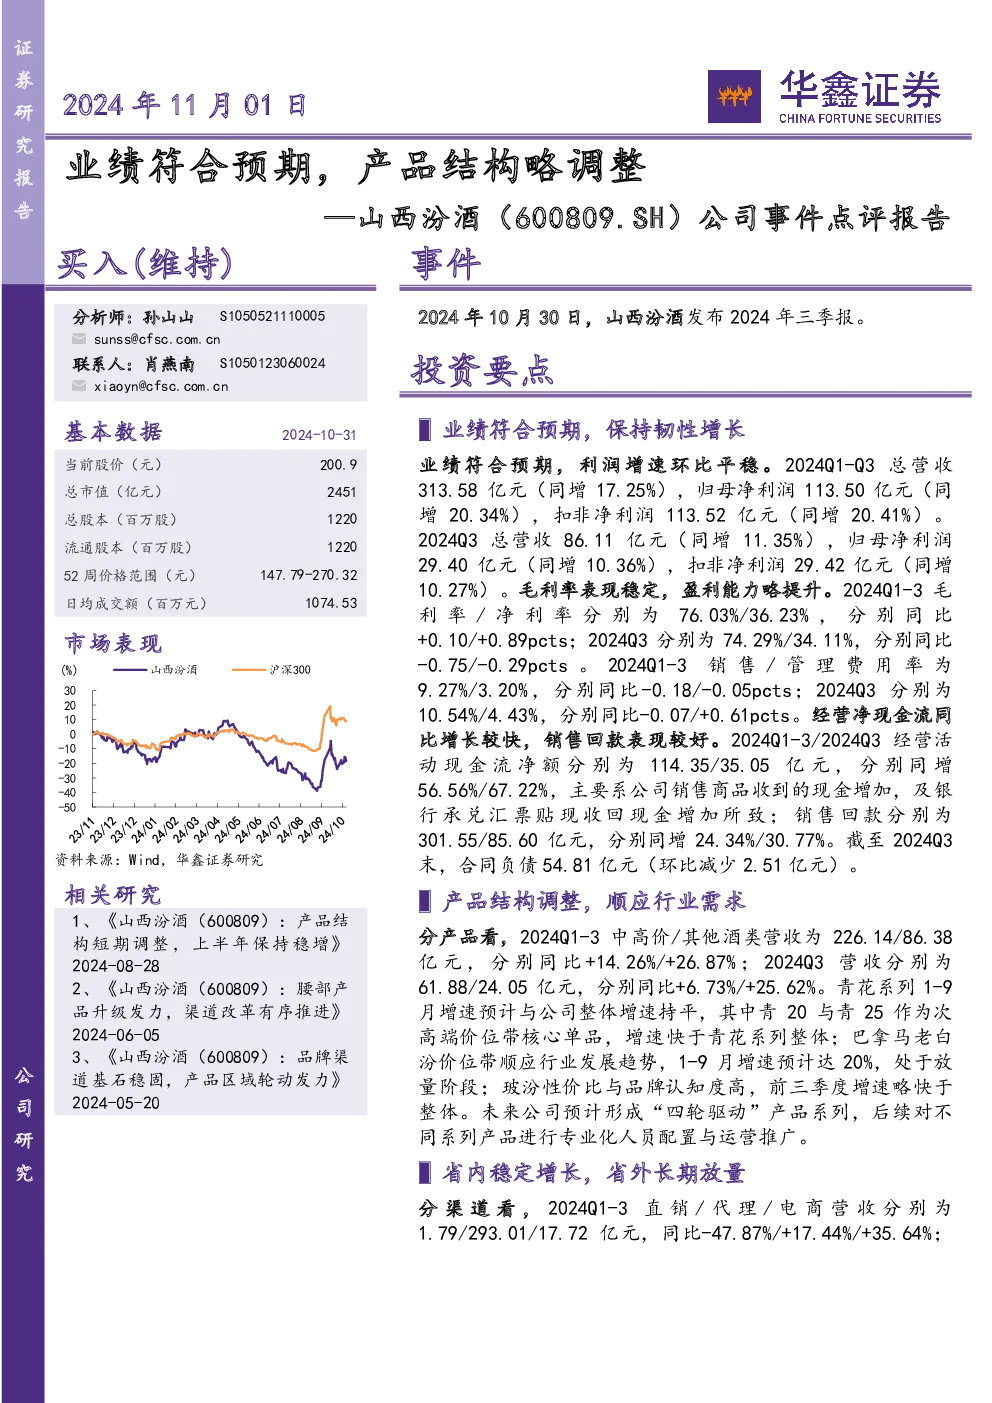
2024Q1-Q3总营收313.58亿元(同增17.25%),归母净利润113.50亿元(同增20.34%),扣非净利润113.52亿元(同增20.41%)。2024Q3总营收86.11亿元(同增11.35%),归母净利润29.40亿元(同增10.36%),扣非净利润29.42亿元(同增10.27%)。毛利率表现稳定,盈利能力略提升。2024Q1-3毛利率/净利率分别为76.03%/36.23%(同比+0.10/+0.89pcts),2024Q3分别为74.29%/34.11%(同比-0.75/-0.29pcts)。2024Q1-3销售/管理费用率分别为9.27%/3.20%(同比-0.18/-0.05pcts),2024Q3分别为10.54%/4.43%(同比-0.07/+0.61pcts)。经营净现金流同比增长较快,销售回款表现较好。2024Q1-3/2024Q3经营活动现金流净额分别为114.35/35.05亿元(同增56.56%/67.22%),主要系销售商品收到的现金增加及银行承兑汇票贴现收回现金增加;销售回款分别为301.55/85.60亿元(同增24.34%/30.77%)。截至2024Q3末,合同负债54.81亿元(环比减少2.51亿元)。
-
产品结构调整,顺应行业需求
分产品看,2024Q1-3中高价/其他酒类营收分别为226.14/86.38亿元(同比+14.26%/+26.87%),2024Q3分别为61.88/24.05亿元(同比+6.73%/+25.62%)。青花系列1-9月增速预计与公司整体增速持平,其中青20与青25增速快于青花系列整体;巴拿马老白汾1-9月增速预计达20%,处于放量阶段;玻汾前三季度增速略快于整体。未来公司预计形成“四轮驱动”产品系列,后续对不同系列产品进行专业化人员配置与运营推广。
-
省内稳定增长,省外长期放量
分渠道看,2024Q1-3直销/代理/电商营收分别为1.79/293.01/17.72亿元(同比-47.87%/+17.44%/+35.64%),2024Q3分别为0.51/82.88/2.54亿元(同比-57.04%/+16.37%/-65.82%),电商渠道同比下降主要系公司主动控制以稳定价格体系与经销渠道发展。截至2024Q3末,总经销商4368家,较2024年年初增加428家。分区域看,2024Q1-3省内/省外市场营收分别为119.00/193.53亿元(同比+11.58%/+21.44%),2024Q3分别为35.06/50.87亿元(同比+12.12%/+10.95%),分别占酒类收入40.80%/59.20%。省内基本盘保持稳定,省外收入占比持续提升,京津冀、长三角、珠三角为公司后续增长重点。
盈利预测
长期看好公司凭借香型差异化与龙头优势引领清香高势头增长,全价位带产品轮动放量保持业绩稳定增长,渠道模式改革后渠道效率提升。根据三季报,略调整公司2024-2026年EPS为10.05/11.18/12.61元(前值为10.60/13.01/15.94元),当前股价对应PE分别为20/18/16倍,维持“买入”评级。
风险提示
宏观经济下行风险、青花20增长不及预期、献礼版玻汾进度不及预期、青花30批价恢复不及预期等。