大市分析
港股在期指结算日出现回跌,终止了早前的三连升,恒指处于整固整理行情阶段,主要波幅范围在19700至21133点之间。未来一周是港股关键窗口期,市场关注人大常委会会议、美国总统选举及美联储议息结果。中特估品种如电信营运商、石油股及内银股出现回吐调整,预期股息率回升至7厘以上,建议趁低吸纳。恒指收盘报20381点,下跌320点或1.54%。
公司研究
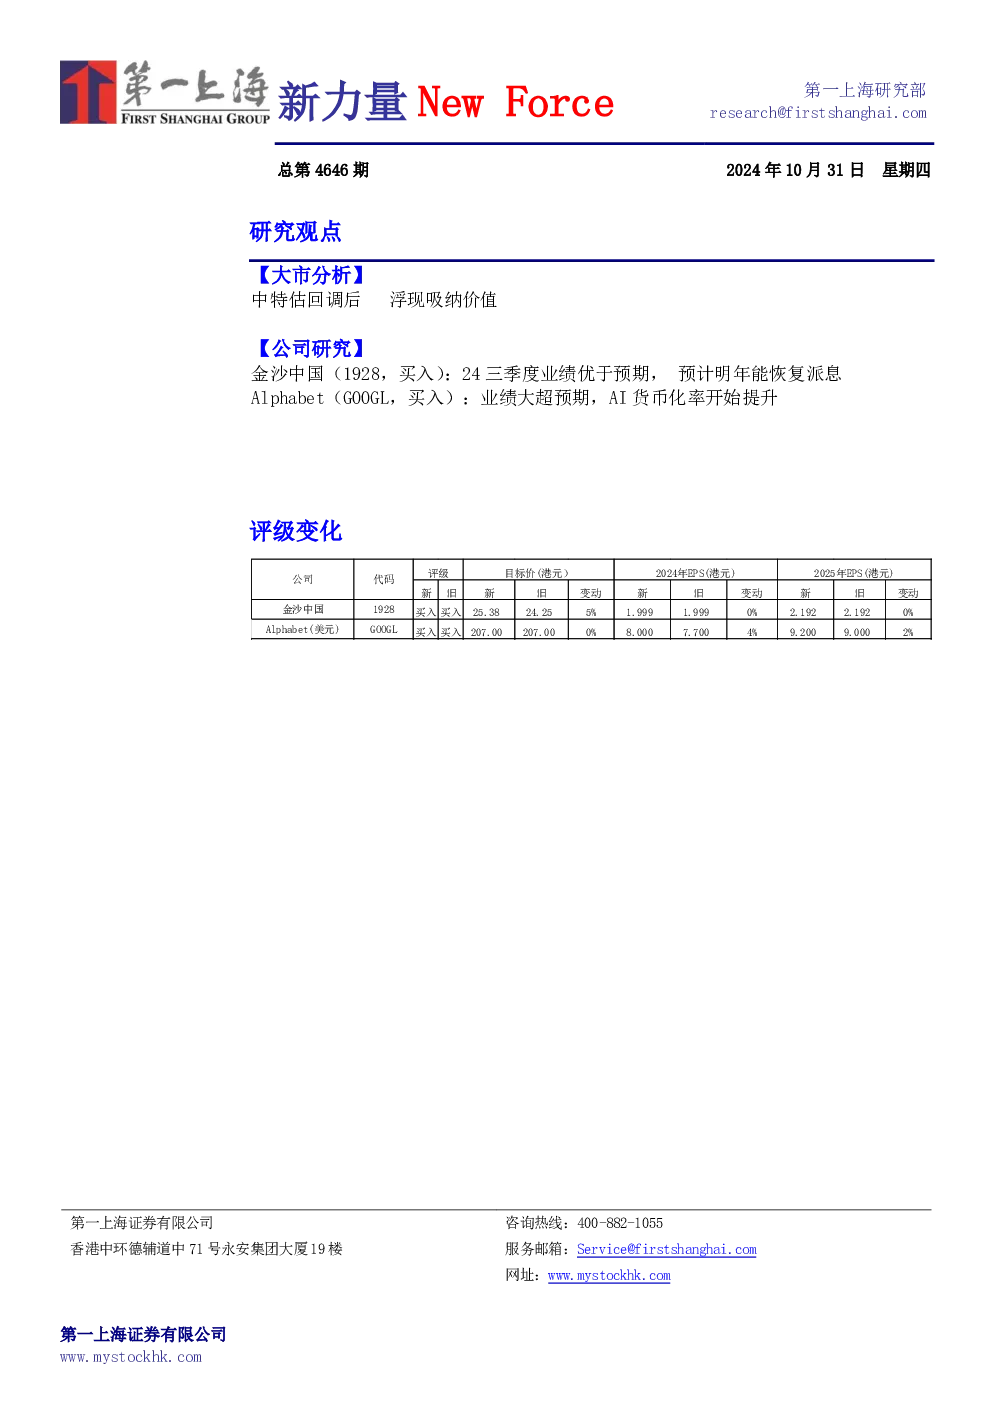
金沙中国(1928,买入)
- 24年第三季度业绩优于预期,净收益17.7亿美元,环比增长1.1%,恢复到2019年的84%。贵宾业务环比减少1.7%,中场业务环比减少2.0%,零售业务毛收入和经营利润环比增长7.8%/3.8%。酒店入住率98%,平均价格216美元。经调整EBITDA环比增长4.3%至5.85亿美元,EBITDA率提升至33.1%。净利润环比增长8.9%至2.68亿美元。
- 伦敦人第二期翻新工程影响约2500间客房和Pacifica娱乐场,但总体业绩表现优于预期。集团持有现金约19.3亿美元,净负债减少至60.8亿美元。
- 各娱乐场表现:澳门威尼斯人收入恢复到2019年同期的81%,伦敦人95%,巴黎人60%,澳门四季酒店122%,百利宫娱乐场52%。
- 预计明年行业规模能超过300亿美元,高端中场带动增长。伦敦人名汇娱乐场和套房已推出,未来2-3个季度将有更多投入市场。威尼斯人综艺馆将于11月重开。
- 维持买入评级,目标价25.38港元,对应2025年12倍的EV/EBITDA。
Alphabet(GOOGL,买入)
- 24Q3业绩大超预期,营业收入883亿美元(YoY+15.1%, QoQ+4.2%),净利润263亿美元(YoY+33.6%, QoQ+11.4%)。
- 谷歌服务收入765亿美元(YoY+12.5%),谷歌云业务收入113亿美元(YoY+35.5%)。
- 谷歌搜索、谷歌订阅、YouTube广告表现强劲,GCP在AI基础设施、生成式AI解决方案和核心GCP产品加速增长。
- 截至24Q3季度末,公司拥有930亿美元现金及等价物,经营现金流入307亿美元。进行了153亿美元的股票回购和25亿美元的股息支付。
- 谷歌搜索和其他广告收入494亿美元(YoY+12.2%),YouTube广告收入86.6亿美元(YoY+12.2%)。订阅、平台和设备收入106.7亿美元(YoY+27.8%)。谷歌云业务收入113亿美元(YoY+35.0%)。
- 运营利润率提升至38.3%,运营支出232.7亿美元(YoY+5%),资本支出130亿美元(YoY+62.1%)。
- 维持目标价至207美元,买入评级,看好谷歌未来广告业务增长、云业务市场份额和盈利能力提升以及AI变现能力。
风险因素
- 金沙中国:宏观不确定性、同业新项目落成带来竞争加剧、政策风险。
- Alphabet:美国宏观经济增长、AI商业化变现、云业务增长不及预期。