业绩表现
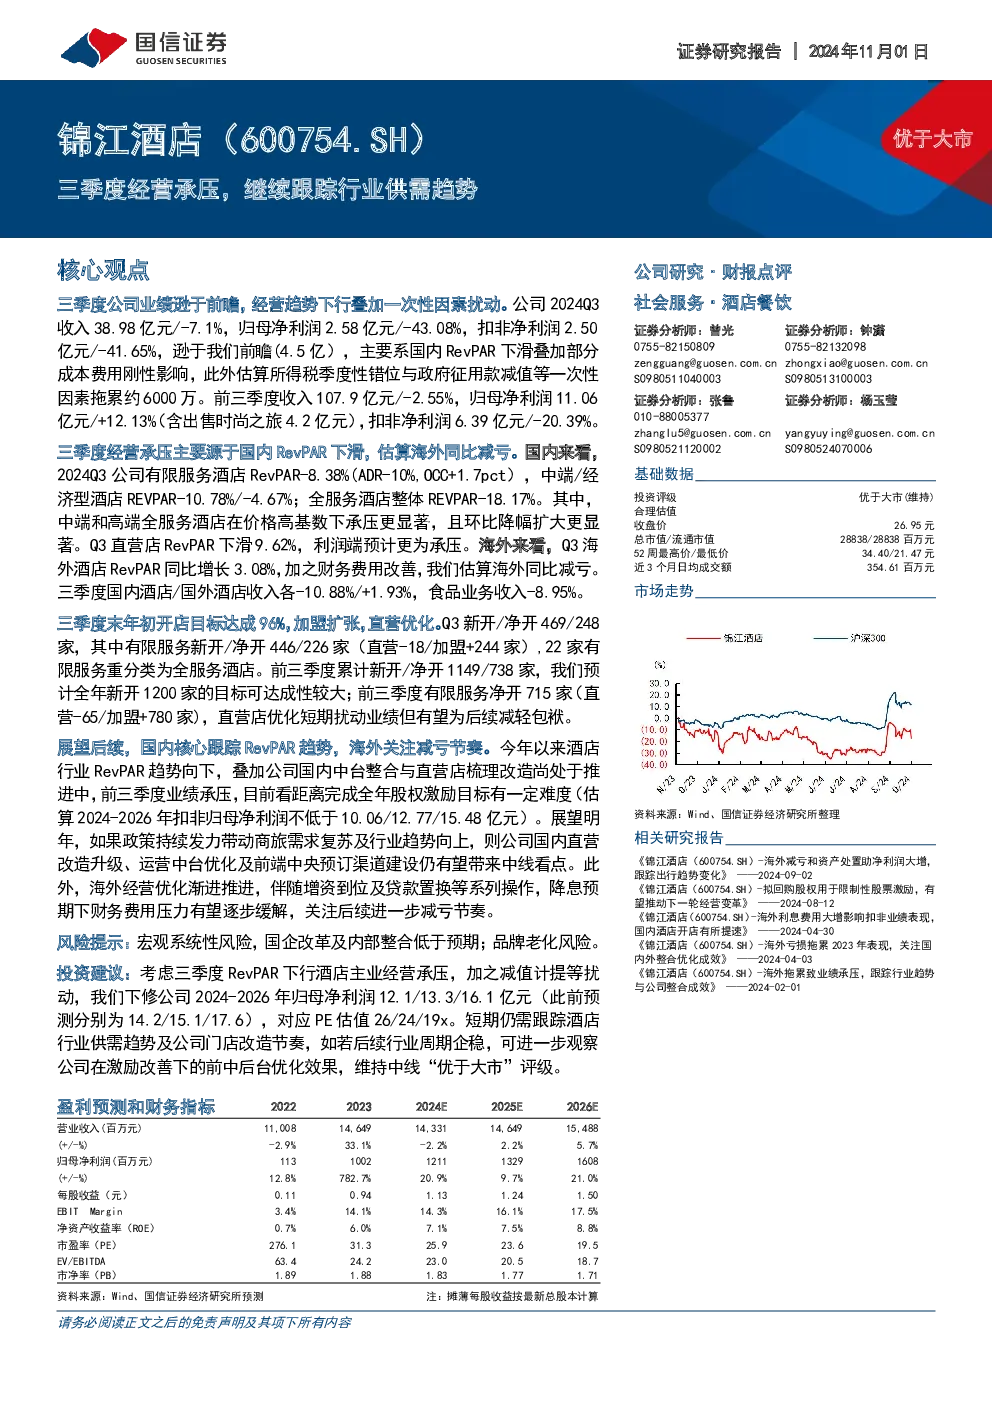
2024年第三季度,公司收入38.98亿元,同比下降7.1%;归母净利润2.58亿元,同比下降43.08%;扣非净利润2.50亿元,同比下降41.65%,主要受国内RevPAR下滑、部分成本费用刚性影响以及所得税季度性错位、政府征用款减值等一次性因素拖累。前三季度收入107.9亿元,同比下降2.55%;归母净利润11.06亿元,同比增长12.13%(含出售时尚之旅4.2亿元);扣非净利润6.39亿元,同比下降20.39%。
经营趋势
国内RevPAR下滑是三季度经营承压的主要原因。有限服务酒店RevPAR下降8.38%(ADR下降10%,OCC上升1.7个百分点),中端/经济型酒店REVPAR下降10.78%/-4.67%,全服务酒店整体REVPAR下降18.17%。中端和高端全服务酒店受价格高基数影响,承压更显著,环比降幅扩大。直营店RevPAR下滑9.62%,利润端预计承压。海外酒店RevPAR同比增长3.08%,财务费用改善,估算海外同比减亏。国内酒店收入下降10.88%,国外酒店收入增长1.93%,食品业务收入下降8.95%。
开店情况
三季度末年初开店目标达成96%,加盟扩张,直营优化。Q3新开/净开469/248家,其中有限服务新开/净开446/226家(直营-18/加盟+244家),22家有限服务重分类为全服务酒店。前三季度累计新开/净开1149/738家,预计全年新开1200家的目标可达成性较大。前三季度有限服务净开715家(直营-65/加盟+780家),直营店优化短期扰动业绩但有望为后续减轻包袱。
未来展望
国内核心跟踪RevPAR趋势,海外关注减亏节奏。今年以来酒店行业RevPAR趋势向下,叠加公司国内中台整合与直营店梳理改造尚处于推进中,前三季度业绩承压,目前看距离完成全年股权激励目标有一定难度(估算2024-2026年扣非归母净利润不低于10.06/12.77/15.48亿元)。展望明年,如果政策持续发力带动商旅需求复苏及行业趋势向上,则公司国内直营改造升级、运营中台优化及前端中央预订渠道建设仍有望带来中线看点。海外经营优化渐进推进,伴随增资到位及贷款置换等系列操作,降息预期下财务费用压力有望逐步缓解,关注后续进一步减亏节奏。
风险提示
宏观系统性风险,国企改革及内部整合低于预期;品牌老化风险。
投资建议
考虑三季度RevPAR下行酒店主业经营承压,加之减值计提等扰动,下修公司2024-2026年归母净利润12.1/13.3/16.1亿元(此前预测分别为14.2/15.1/17.6),对应PE估值26/24/19x。短期仍需跟踪酒店行业供需趋势及公司门店改造节奏,如若后续行业周期企稳,可进一步观察公司在激励改善下的前中后台优化效果,维持中线“优于大市”评级。