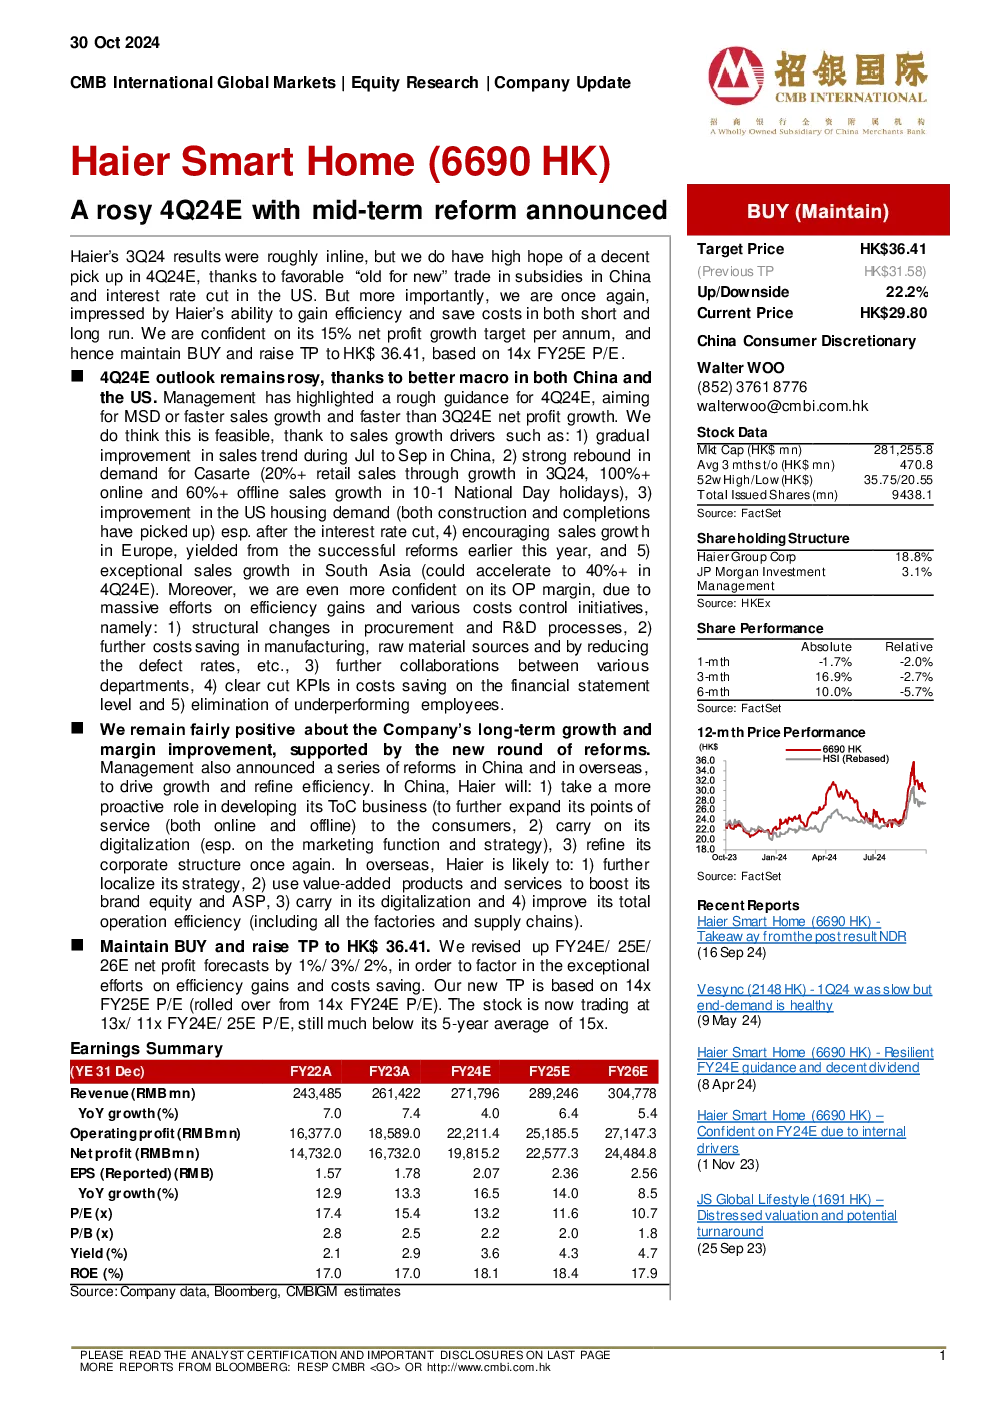
海尔公司在2024年第三季度的业绩与预期基本持平,但分析师对中国“旧换新”贸易补贴政策以及美国降息的看好,使得对第四季度业绩预期较为乐观。报告维持买入评级,并将目标价上调至36.41港元,基于2025财年预期的14倍市盈率。
核心观点:
-
第四季度预期乐观:得益于中国和美国宏观经济改善,管理层初步指导目标为MSD或更快的销售额增长以及超过2024年第三季度净利润增长。驱动因素包括:
- 中国销售额趋势改善
- Casarte需求强劲反弹(第三季度零售销售增长20%以上,国庆节期间线上线下销售分别增长100%和60%)
- 美国住房需求改善(建筑和竣工活动回升)
- 欧洲销售增长鼓舞(得益于早期改革)
- 南亚销售异常增长(可能加速至40%以上)
-
运营利润率提升:对操作利润率(OP margin)充满信心,得益于:
- 采购和研发流程的结构性变化
- 制造、原材料和缺陷率成本节约
- 部门间合作
- 财务报表层面的成本节约KPIs
- 淘汰表现不佳员工
-
长期改革推动增长:管理层宣布新一轮改革,包括:
- 中国:发展消费者业务、数字化转型、优化公司结构
- 海外:本土化战略、提升品牌价值和企业服务价格、推进数字化转型、提高运营效率
-
财务预测上调:上调24E/25E/26E财年净利润预测,上调幅度分别为1%/3%/2%,以反映效率提升和成本节约。新目标股价基于25E财年14倍市盈率。
关键数据:
- 2024年第三季度销售收入同比增长1%至673亿元人民币
- 净利润同比增长13%至47亿元人民币
- 中国和海外销售收入增长率分别为-3%和+4%
- 中国和海外营业利润率分别提高1.1个百分点至7.6%和0.6个百分点至5%
重要事件:
- 宣布收购Goodday(家电物流提供商),协同效应包括:
- 推动DTC转型
- 降低行政成本
- 提高物流和供应链管理
- 财务目标:降低库存20%-30%、优化应付账款周期、降低总物流成本10%、改进SKU管理
风险提示:
- 补贴结束后需求降幅超出预期
- 海外经济增长弱于预期
- 原材料价格通胀率高于预期
- 缺乏产品创新
研究结论:
维持买入评级,目标价36.41港元。公司短期和长期增长潜力显著,改革措施有望提升效率和利润率,当前估值仍具吸引力。