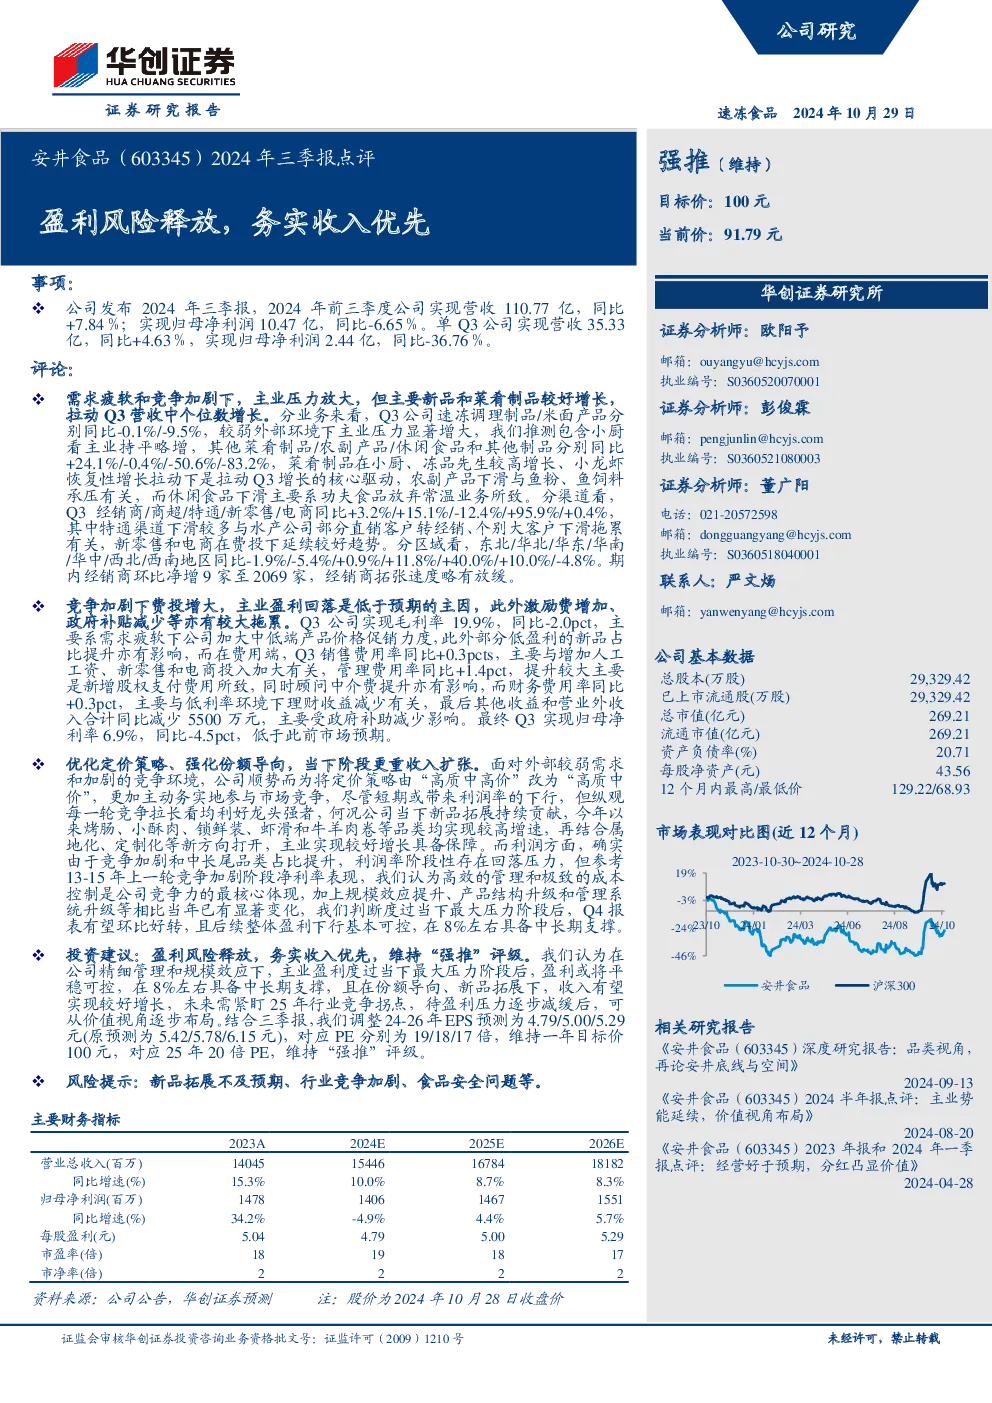
事项:公司发布2024年三季报,前三季营收110.77亿(同比+7.84%),归母净利润10.47亿(同比-6.65%);单Q3营收35.33亿(同比+4.63%),归母净利润2.44亿(同比-36.76%)。
评论:
-
业绩分析:
- 需求疲软和竞争加剧导致主业压力增大,但主要新品和菜肴制品增长较好,拉动Q3营收个位数增长。
- Q3分业务:速冻调理制品/米面产品分别同比-0.1%/-9.5%;菜肴制品(小厨、冻品先生、小龙虾)同比+24.1%是核心驱动;农副产品/休闲食品分别同比-0.4%/-83.2%。
- 分渠道:经销商/商超/特通/新零售/电商同比+3.2%/+15.1%/-12.4%/+95.9%/+0.4%;特通下滑与直销客户转经销、大客户下滑有关;新零售和电商在费投下延续较好趋势。
- 分区域:东北/华北/华东/华南/华中/西北/西南同比-1.9%/-5.4%/+0.9%/+11.8%/+40.0%/+10.0%/-4.8%。
- 经销商环比净增9家至2069家,拓张速度放缓。
-
盈利能力:
- 竞争加剧导致费投增大,主业盈利回落是低于预期的主因;激励费增加、政府补贴减少亦有拖累。
- Q3毛利率19.9%(同比-2.0pct),主要系需求疲软下促销力度加大,低盈利新品占比提升。
- 费用端:销售费用率+0.3pct(人工工资、新零售/电商投入);管理费用率+1.4pct(股权支付、顾问中介费);财务费用率+0.3pct(理财收益减少);其他收益和营业外收入减少5500万元(政府补助减少)。
- Q3归母净利率6.9%(同比-4.5pct),低于市场预期。
-
战略与展望:
- 公司将定价策略由“高质中高价”改为“高质中价”,更主动参与竞争,短期或牺牲利润率但利好长期。
- 新品拓展持续贡献(烤肠、小酥肉等),结合属地化、定制化等方向,主业增长具备保障。
- 利润率阶段性回落但可控,参考历史经验,高效管理和成本控制将支撑盈利,预计Q4环比好转,后续净利率在8%左右具备中长期支撑。
-
投资建议:
- 盈利风险释放,维持“强推”评级。
- 调整24-26年EPS预测为4.79/5.00/5.29元(原5.42/5.78/6.15元),对应PE分别为19/18/17倍,目标价100元(25年20倍PE)。
- 未来紧盯2025年行业竞争拐点,待盈利压力减缓后可逐步布局。
风险提示:新品拓展不及预期、行业竞争加剧、食品安全问题。