大市分析
港股总体表现仍趋稳,处于阶段平稳期,趋向窄幅横盘整固状态。市场气氛正面,个股结构性行情机会较大。恒指在冲高后连续回吐调整三周,但调整幅度缩少,显示逐步趋稳。指数股表现分化,光伏电池相关股集体拉升,信义光能涨16.99%领涨恒指成分股;小米-W盘中创本轮行情新高,公司本月底将举办新产品发布会。恒指收盘报20590点,上升101点或0.49%;国指上升26点或0.35%;恒生科指上升54点或1.2%。港股主板成交量1612亿多元,沽空比例11.94%。港股通恢复净流入,周五净流入92亿元。
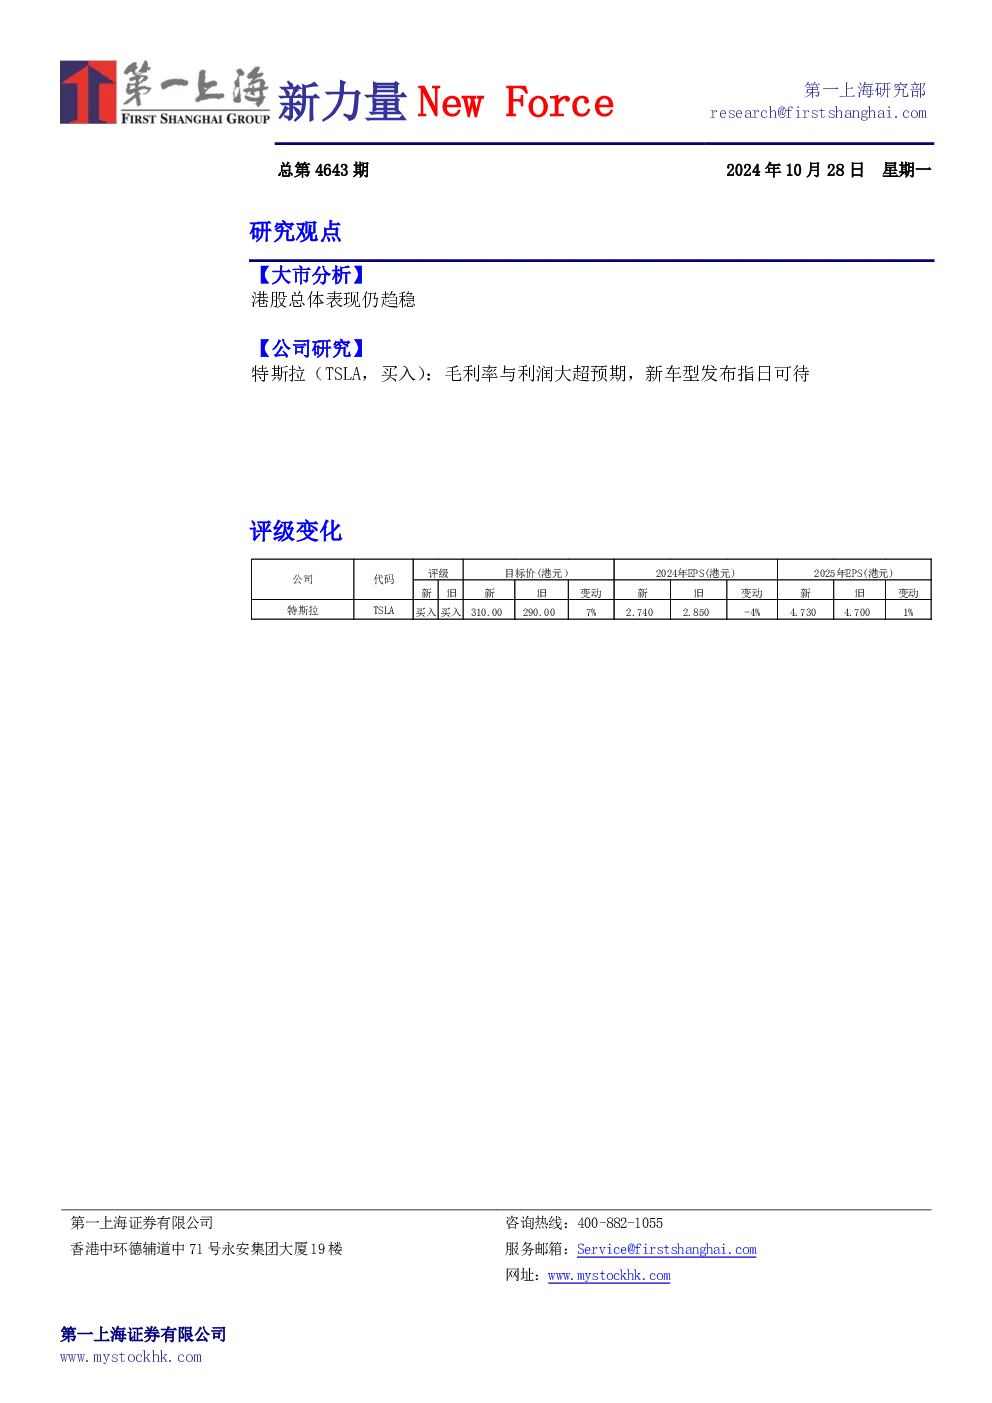
公司研究:特斯拉(TSLA,买入)
核心观点
特斯拉三季度业绩超预期,毛利率与利润大幅改善,新车型发布指日可待。
关键数据
- 交付量:同比增加6%至46.3万台;产量同比增加9%至47.0万台。
- 收入:251.82亿美元,同比增长8%,略低于预期。
- 运营利润:27.17亿美元,运营利润率10.8%,为过去一年最高值。
- 净利润:21.67亿美元,同比增长17%,高于预期。
- 汽车毛利率:20.1%,Non-GAAP汽车毛利率17.1%,主要由于产量与交付恢复同比增长,车均制造成本降至35,100美元(历史最低),Cybertruck毛利率首次转正。
- 储能毛利率:30.5%,达到历史最高水平。
- FSD:累计里程超过20亿英里,v12版本累计里程超过10亿英里;FSD v13即将发布,公司将再次开放30天免费试用期。
研究结论
预计2024年汽车交付量将同比维持增长,2025年交付量有望同比增长20-30%,总产能较2023年增长超过50%。采用DCF估值(WACC 12%,永续增长率3%),合理股价应为310.00美元,当前目标价上调至310.00美元,维持买入评级。
风险提示
FSD版本推送延迟、低价车型生产不达预期、储能工厂爬坡不达预期、美国大选影响、出行服务受政策限制。