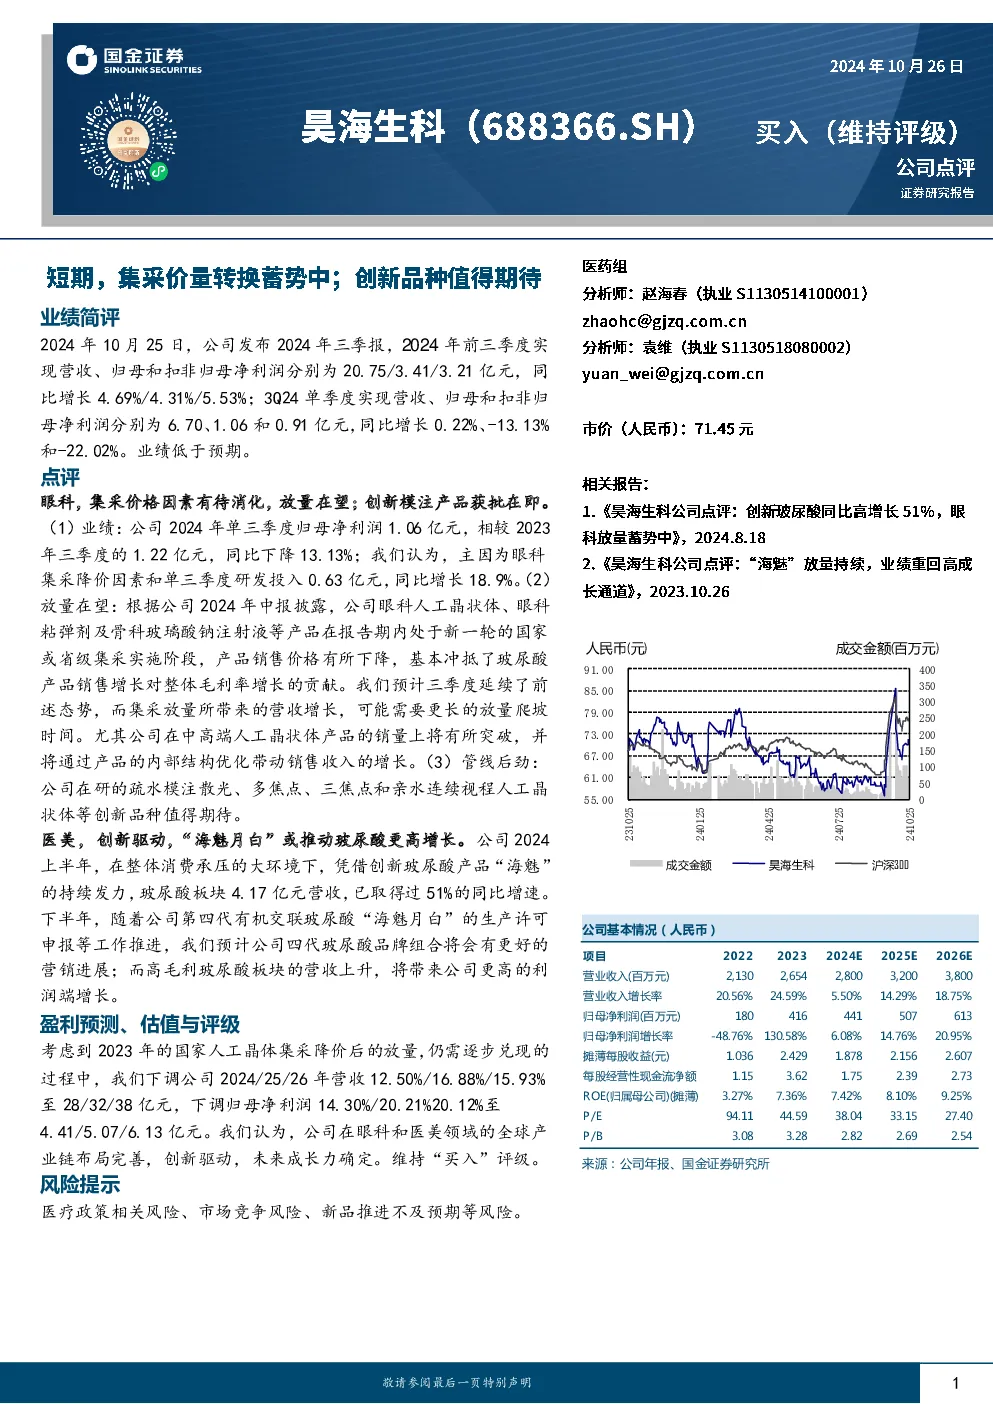
业绩简评
2024年前三季度,公司实现营收20.75亿元,同比增长4.69%;归母净利润3.41亿元,同比增长4.31%;扣非归母净利润3.21亿元,同比增长5.53%。单季度来看,3Q24实现营收6.70亿元,同比增长0.22%;归母净利润1.06亿元,同比下降13.13%;扣非归母净利润0.91亿元,同比下降22.02%。业绩低于预期。
点评
- 眼科业务:集采价格因素有待消化,放量在望。单三季度归母净利润同比下降13.13%,主因眼科集采降价和研发投入增加。眼科产品在集采后处于放量爬坡阶段,中高端人工晶状体销量将有所突破,带动销售收入增长。公司研的疏水模注散光、多焦点、三焦点和亲水连续视程人工晶状体等创新品种值得期待。
- 医美业务:创新驱动,“海魅月白”或推动玻尿酸更高增长。2024上半年,玻尿酸板块营收4.17亿元,同比增长51%。下半年,随着第四代有机交联玻尿酸“海魅月白”的推进,公司玻尿酸品牌组合将会有更好的营销进展,高毛利玻尿酸板块的营收上升将带来更高的利润端增长。
盈利预测、估值与评级
考虑到集采降价后的放量仍需逐步兑现,下调公司2024/25/26年营收至28/32/38亿元,下调归母净利润至4.41/5.07/6.13亿元。公司眼眼科和医美领域的全球产业链布局完善,创新驱动,未来成长力确定,维持“买入”评级。
风险提示
医疗政策相关风险、市场竞争风险、新品推进不及预期等风险。
公司基本情况(2022-2026E)
- 营业收入:2,130亿元(2022)→ 2,800亿元(2024E)→ 3,800亿元(2026E)
- 归母净利润:180亿元(2022)→ 441亿元(2024E)→ 613亿元(2026E)
- 每股收益:1.036元(2022)→ 1.878元(2024E)→ 2.607元(2026E)
- ROE(摊薄):3.27%(2022)→ 9.25%(2026E)
- P/E:94.11(2022)→ 27.40(2026E)
- P/B:3.08(2022)→ 2.54(2026E)
市场中相关报告评级
市场平均投资建议评分为1.00(买入)。
历史推荐和目标定价
过去多次给予“买入”评级,目标价未设置。
投资评级的说明
买入:预期未来6-12个月内上涨幅度在15%以上。