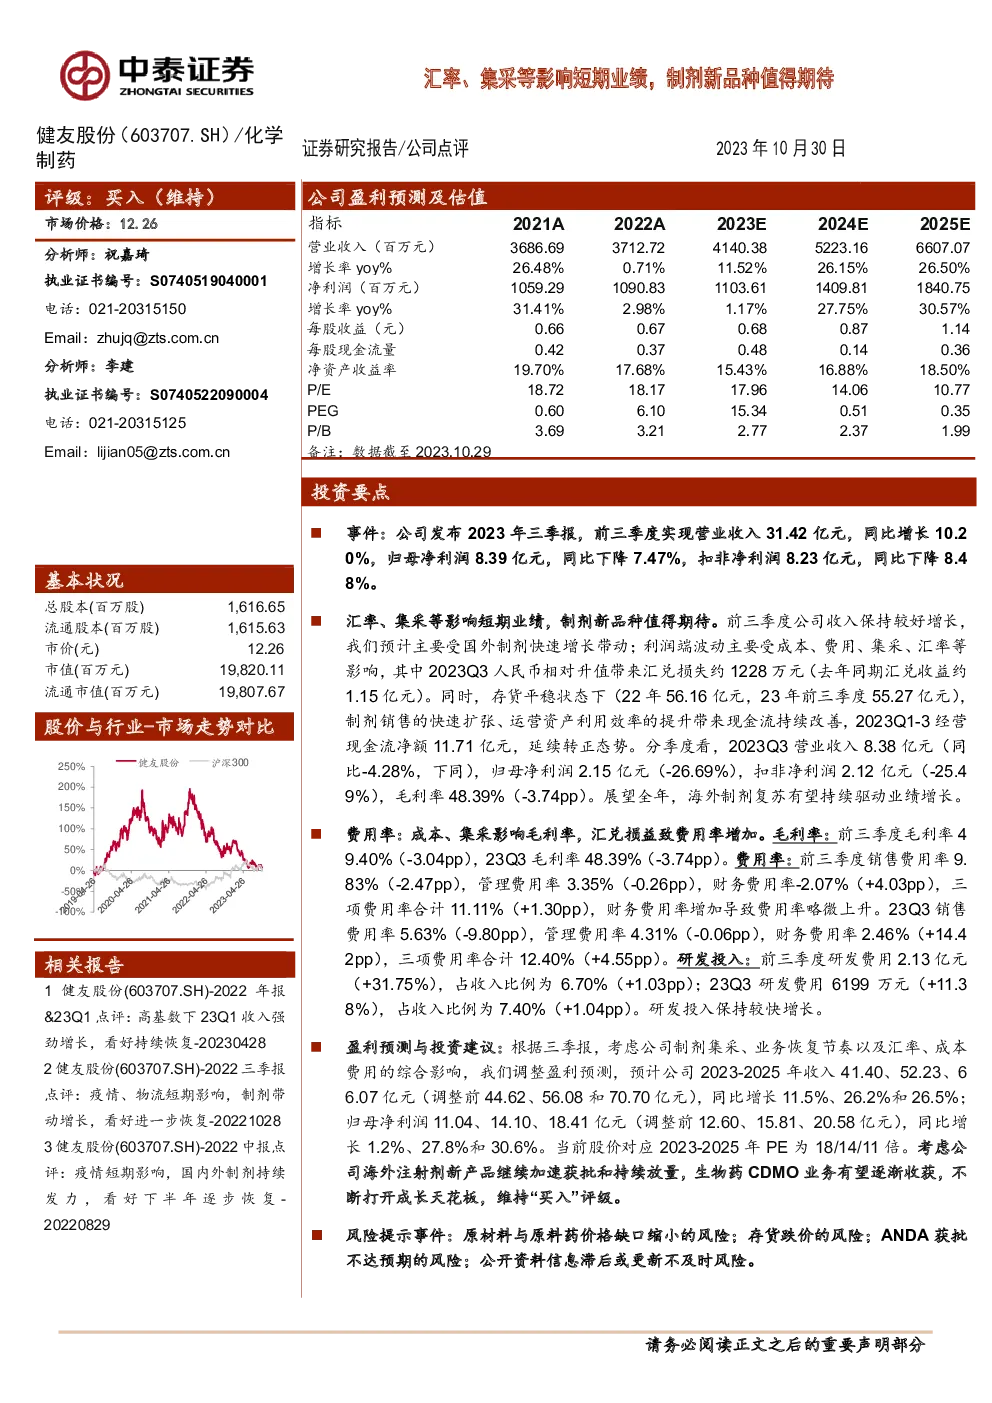
公司2023年三季报总结
核心业绩亮点:
- 收入增长:2023年前三季度实现营业收入31.42亿元,同比增长10.20%,主要受益于国外制剂业务的快速增长。
- 现金流改善:经营现金流净额持续转正,至11.71亿元,体现企业运营效率提升。
- 收入与利润的对比:收入保持良好增长势头,但利润端受到成本、费用、集采及汇率波动的影响。
财务分析要点:
- 毛利率变动:前三季度毛利率为49.40%,同比下降3.04个百分点;2023Q3毛利率降至48.39%,较上一季度下降3.74个百分点。
- 费用率变化:
- 前三季度销售费用率为9.83%,同比下降2.47个百分点;管理费用率为3.35%,同比下降0.26个百分点;财务费用率由-2.07%上升至-2.07%,总费用率合计11.11%,同比增加1.30个百分点。
- 2023Q3销售费用率降至5.63%,管理费用率降至4.31%,财务费用率升至2.46%,总费用率合计12.40%,同比增加4.55个百分点。
- 研发投入:前三季度研发费用为2.13亿元,占收入比例为6.70%,较去年提升1.03个百分点;2023Q3研发费用6199万元,占收入比例为7.40%,同比增加1.04个百分点。
盈利预测与投资建议:
- 根据调整后的盈利预测,预计2023-2025年收入分别为41.40、52.23、66.07亿元,同比增长11.5%、26.2%、26.5%;归母净利润分别为11.04、14.10、18.41亿元,同比增长1.2%、27.8%、30.6%。
- 考虑到公司海外注射剂产品的加速获批和生物药CDMO业务的成长潜力,维持“买入”评级,当前股价对应2023-2025年的市盈率分别为18、14、11倍。
风险提示:
- 原材料与原料药价格波动带来的成本压力。
- 存货可能面临的跌价风险。
- ANDA(美国药品注册)获批进度不及预期。
- 公开资料可能存在信息滞后或更新不及时的问题。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。