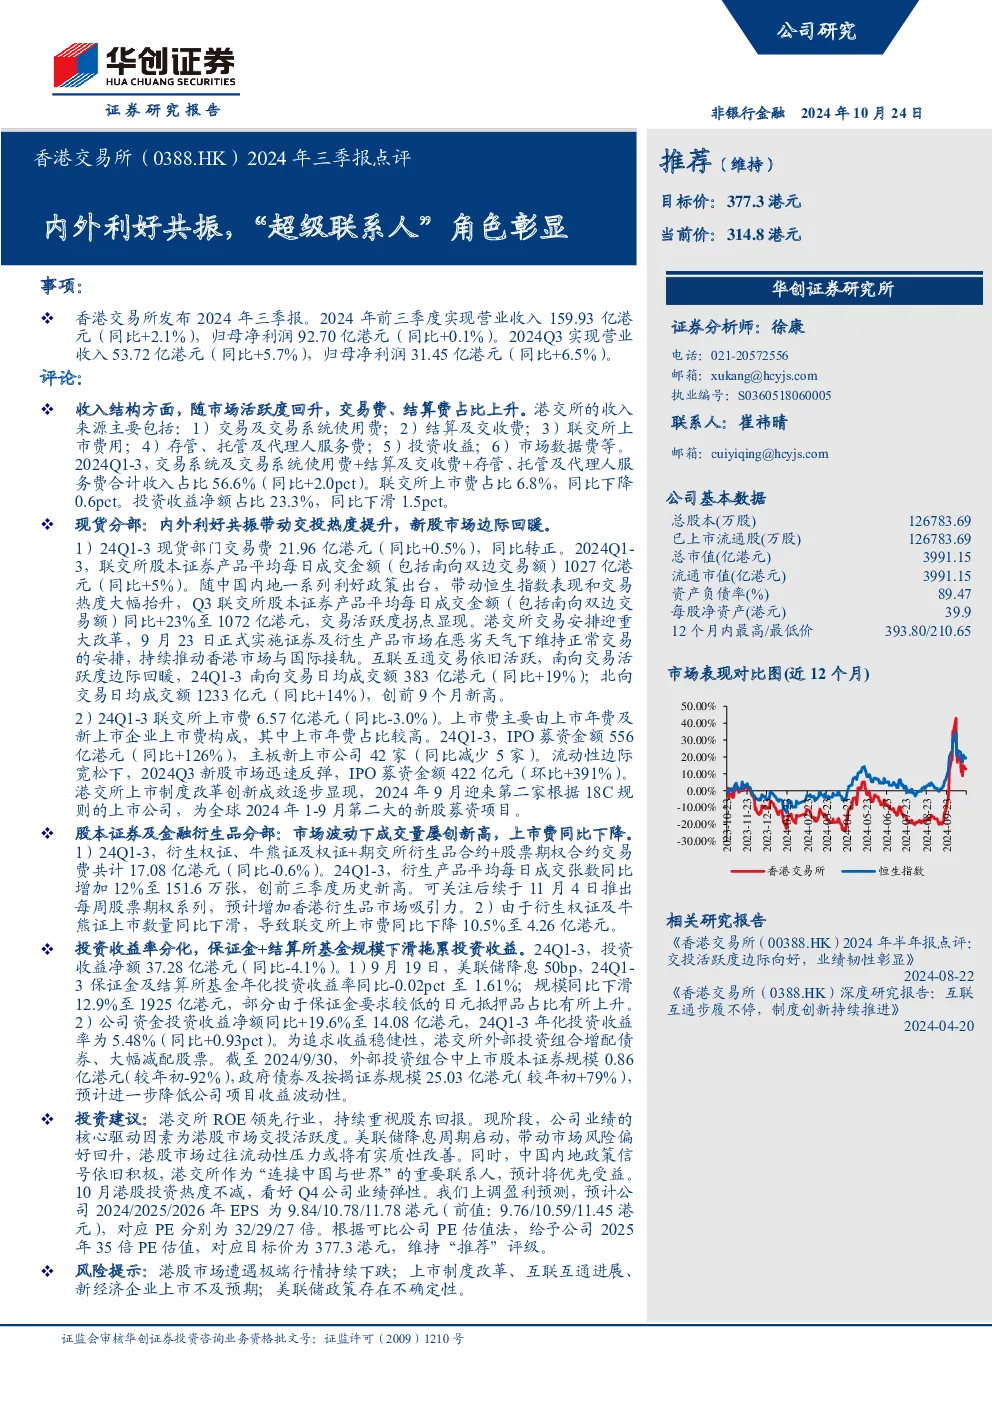
事项:香港交易所发布2024年三季报。2024年前三季度实现营业收入159.93亿港元(同比+2.1%),归母净利润92.70亿港元(同比+0.1%)。2024Q3实现营业收入53.72亿港元(同比+5.7%),归母净利润31.45亿港元(同比+6.5%)。
评论:
-
收入结构:随市场活跃度回升,交易费、结算费占比上升。主要收入来源包括交易及交易系统使用费、结算及交收费、联交所上市费用、存管、托管及代理人服务费、投资收益、市场数据费等。2024Q1-3,交易系统及交易系统使用费+结算及交收费+存管、托管及代理人服务费合计收入占比56.6%(同比+2.0pct),联交所上市费占比6.8%(同比下降0.6pct),投资收益净额占比23.3%(同比下滑1.5pct)。
-
现货分部:内外利好带动交投热度提升,新股市场边际回暖。
- 2024Q1-3现货部门交易费21.96亿港元(同比+0.5%),同比转正。联交所股本证券产品平均每日成交金额(包括南向双边交易额)1027亿港元(同比+5%)。Q3同比+23%至1072亿港元,交易活跃度拐点显现。港交所交易安排迎重大改革,持续推动香港市场与国际接轨。南向交易日均成交额383亿港元(同比+19%),北向交易日均成交额1233亿元(同比+14%),创前9个月新高。
- 2024Q1-3联交所上市费6.57亿港元(同比-3.0%)。IPO募资金额556亿港元(同比+126%),主板新上市公司42家(同比减少5家)。2024Q3新股市场迅速反弹,IPO募资金额422亿元(环比+391%)。港交所上市制度改革创新成效逐步显现,2024年9月迎来第二家根据18C规则的上市公司,为全球2024年1-9月第二大的新股募资项目。
-
股本证券及金融衍生品分部:市场波动下成交量屡创新高,上市费同比下降。
- 2024Q1-3衍生权证、牛熊证及权证+期交所衍生品合约+股票期权合约交易费共计17.08亿港元(同比-0.6%)。衍生产品平均每日成交张数同比增加12%至151.6万张,创前三季度历史新高。预计11月4日推出每周股票期权系列,增加市场吸引力。由于衍生权证及牛熊证上市数量同比下滑,联交所上市费同比下降10.5%至4.26亿港元。
-
投资收益:收益率分化,保证金+结算所基金规模下滑拖累投资收益。
- 2024Q1-3投资收益净额37.28亿港元(同比-4.1%)。9月19日美联储降息50bp,24Q1-3保证金及结算所基金年化投资收益率同比-0.02pct至1.61%,规模同比下滑12.9%至1925亿港元。公司资金投资收益净额同比+19.6%至14.08亿港元,年化投资收益率为5.48%(同比+0.93pct)。外部投资组合增配债券、减配股票,预计进一步降低项目收益波动性。
投资建议:港交所ROE领先行业,持续重视股东回报。现阶段,公司业绩的核心驱动因素为港股市场交投活跃度。美联储降息周期启动,带动市场风险偏好回升,港股流动性压力或将有实质性改善。中国内地政策信号积极,港交所作为“连接中国与世界”的重要联系人,预计将优先受益。10月港股投资热度不减,看好Q4公司业绩弹性。上调盈利预测,预计公司2024/2025/2026年EPS为9.84/10.78/11.78港元(前值:9.76/10.59/11.45港元),对应PE分别为32/29/27倍。根据可比公司PE估值法,给予公司2025年35倍PE估值,对应目标价为377.3港元,维持“推荐”评级。
风险提示:港股市场遭遇极端行情持续下跌;上市制度改革、互联互通进展、新经济企业上市不及预期;美联储政策存在不确定性。