盘面回顾与信息整理
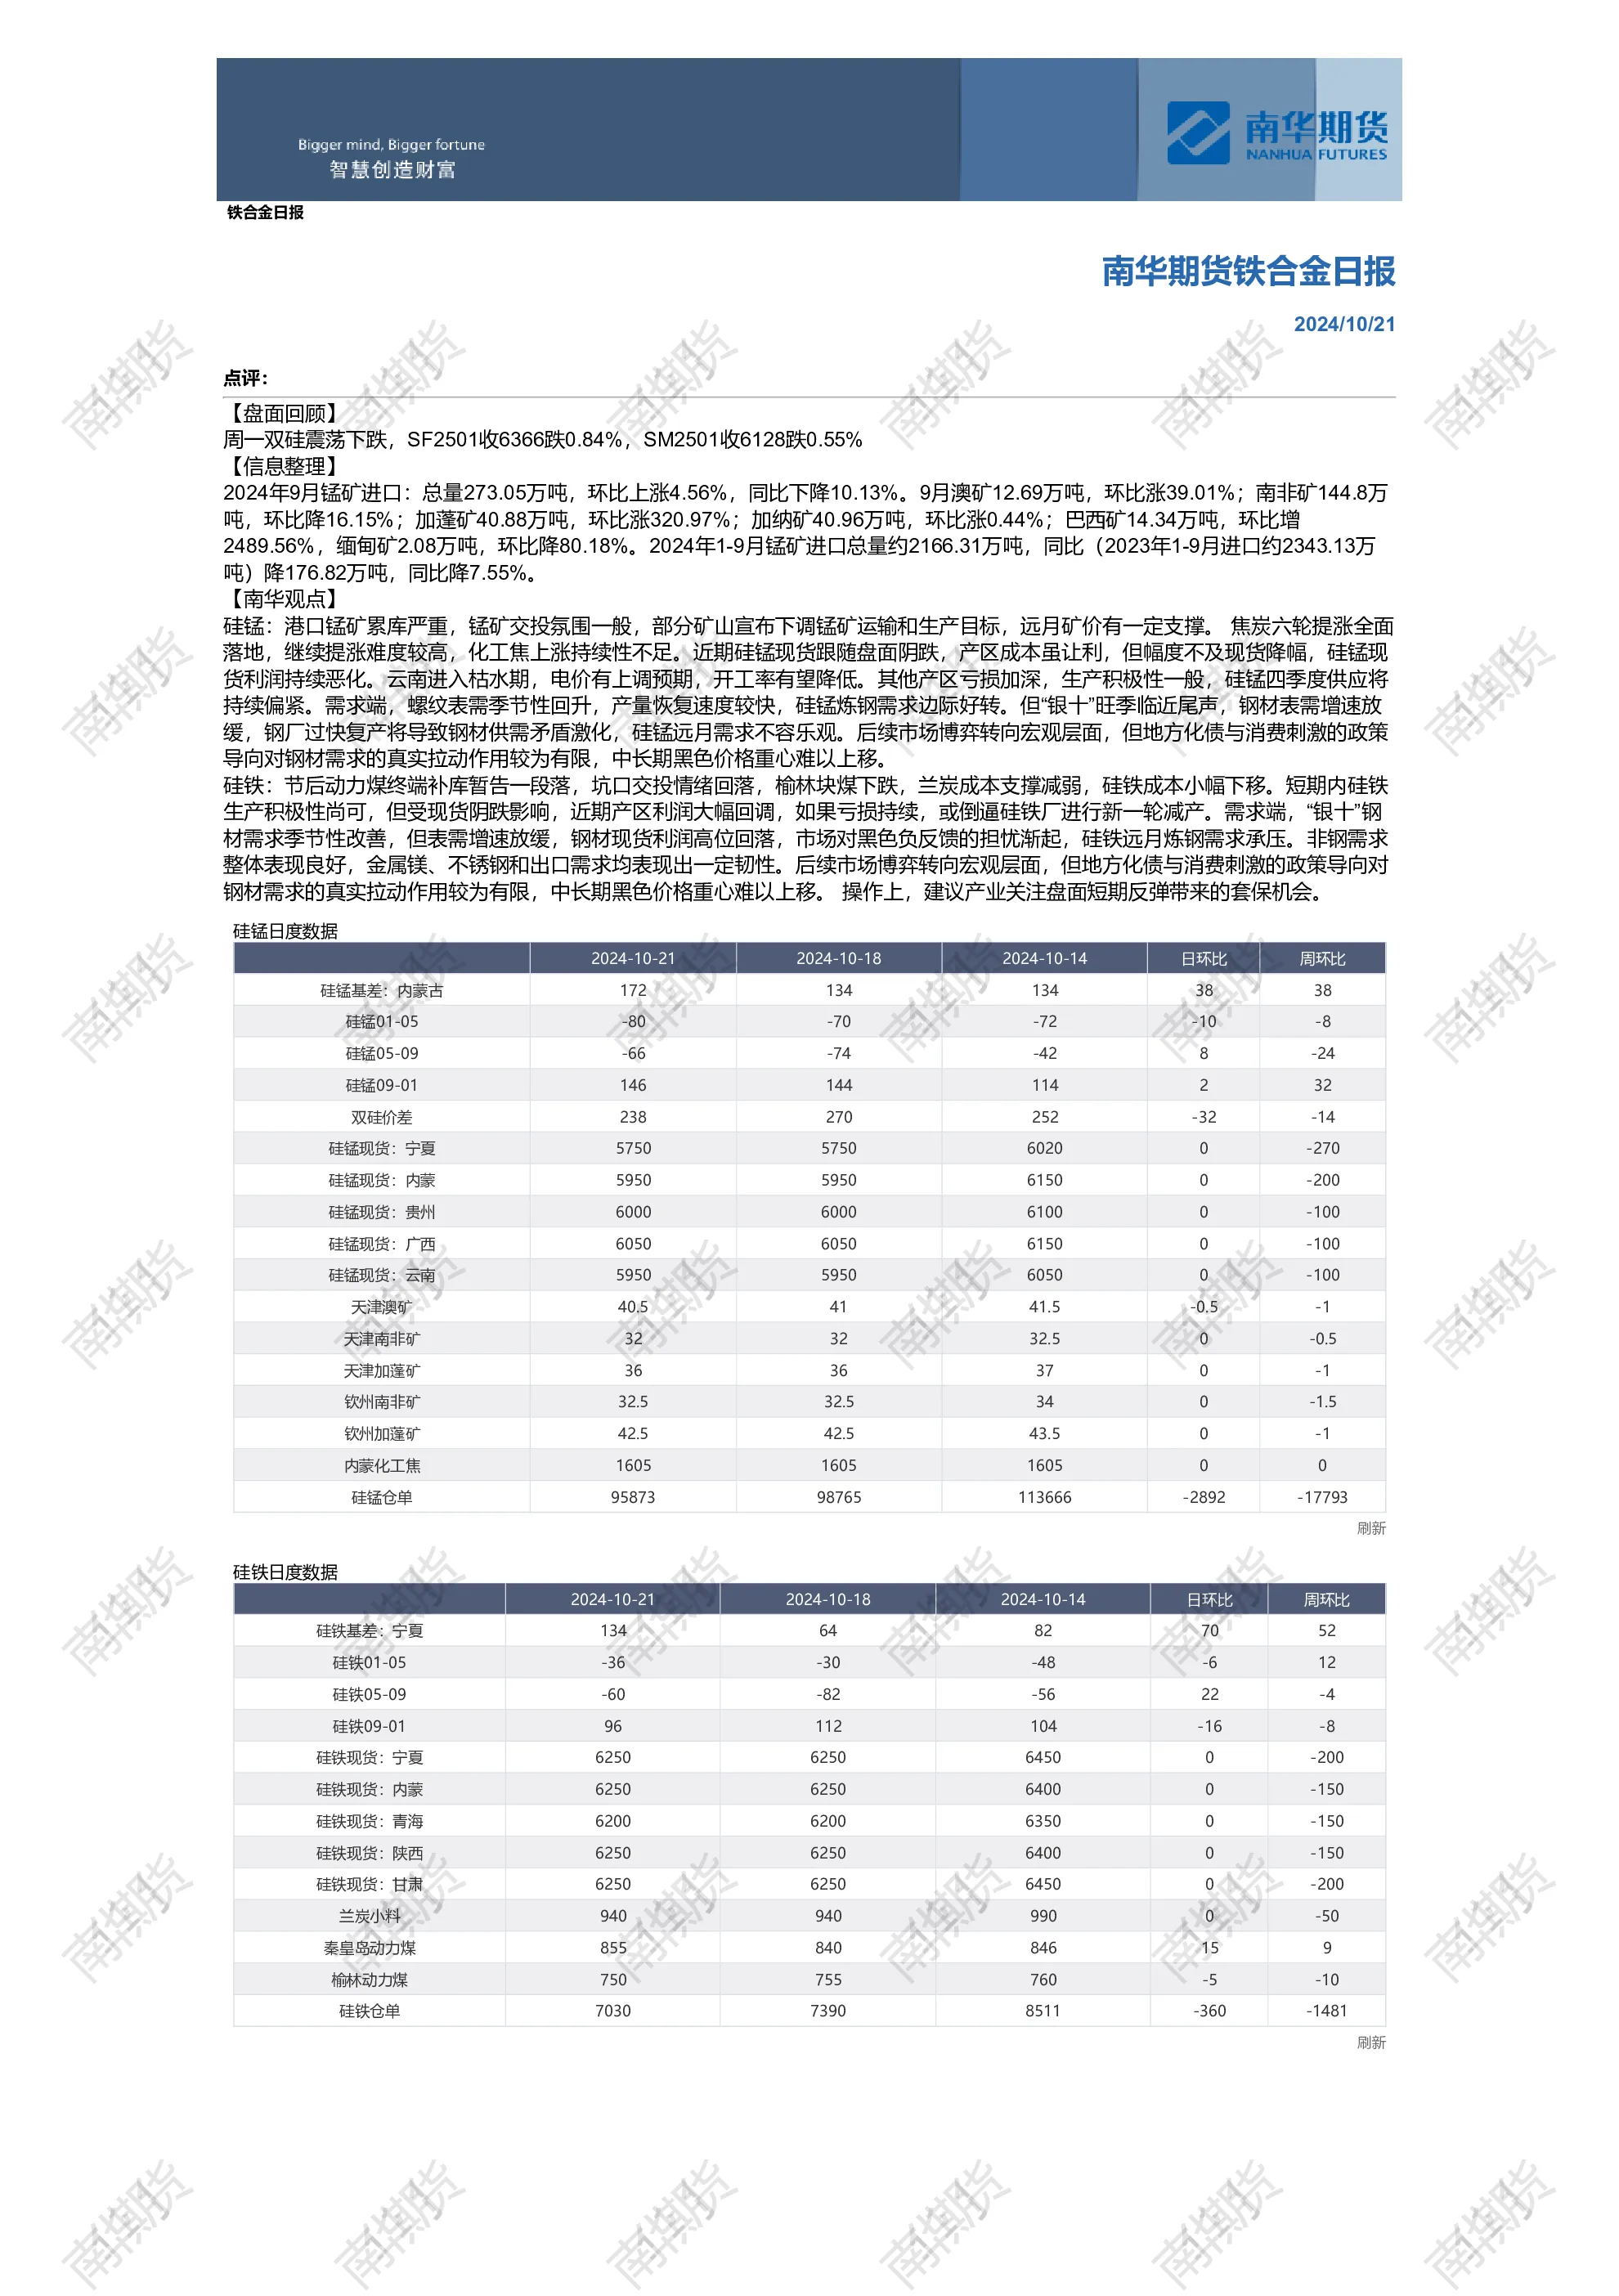
- 周一(2024/10/21)双硅震荡下跌,SF2501收6366跌0.84%,SM2501收6128跌0.55%。
- 2024年9月锰矿进口总量273.05万吨,环比上涨4.56%,同比下降10.13%。具体分国别:澳矿12.69万吨(环比涨39.01%)、南非矿144.8万吨(环比降16.15%)、加蓬矿40.88万吨(环比涨320.97%)、加纳矿40.96万吨(环比涨0.44%)、巴西矿14.34万吨(环比增2489.56%)、缅甸矿2.08万吨(环比降80.18%)。
- 2024年1-9月锰矿进口总量约2166.31万吨,同比(2023年1-9月约2343.13万吨)降176.82万吨,同比降7.55%。
硅锰市场分析
- 供应端:港口锰矿累库严重,部分矿山下调运输和生产目标,远月矿价有一定支撑;焦炭六轮提涨已全面落地,继续提涨难度高,化工焦上涨持续性不足;云南进入枯水期,电价或上调,开工率有望降低;其他产区亏损加深,生产积极性一般,四季度硅锰供应将持续偏紧。
- 需求端:螺纹表需季节性回升,产量恢复较快,炼钢需求边际好转;但“银十”旺季临近尾声,钢材表需增速放缓,钢厂过快复产或激化供需矛盾,远月需求不容乐观。
- 价格与利润:硅锰现货跟随盘面阴跌,产区成本让利幅度不及现货降幅,现货利润持续恶化。
- 结论:市场博弈转向宏观层面,地方化债与消费刺激政策对钢材需求的真实拉动作用有限,中长期黑色价格重心难以上移。
硅铁市场分析
- 供应端:动力煤终端补库暂告一段落,坑口交投情绪回落,榆林块煤下跌,兰炭成本支撑减弱,硅铁成本小幅下移;短期内生产积极性尚可,但受现货阴跌影响,产区利润大幅回调,或倒逼新一轮减产。
- 需求端:“银十”钢材需求季节性改善,但表需增速放缓,钢材现货利润高位回落,市场对黑色负反馈担忧渐起,远月炼钢需求承压;非钢需求(金属镁、不锈钢、出口)表现良好,有一定韧性。
- 结论:市场博弈转向宏观层面,政策对钢材需求的真实拉动作用有限,中长期黑色价格重心难以上移。
操作建议
免责声明
- 本报告仅供南华期货境内客户使用,不构成任何投资建议,信息来源已公开,准确性及完整性不作保证,期货市场存在风险,观点可能随时变化。