摘要
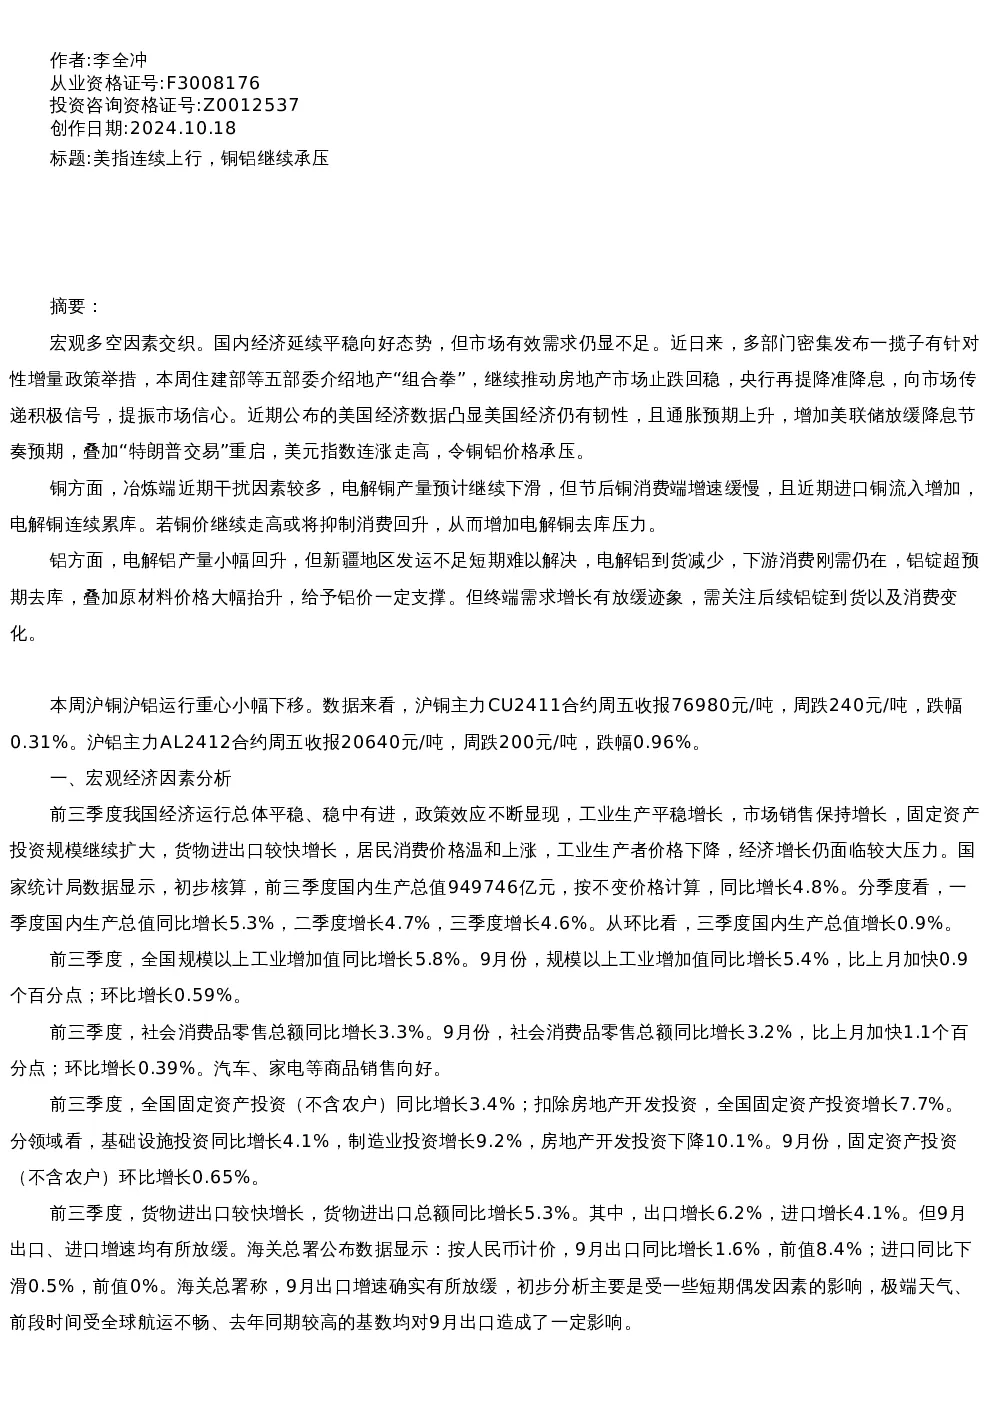
宏观多空因素交织,国内经济延续平稳向好态势,但市场有效需求仍显不足。多部门密集发布一揽子增量政策,包括地产“组合拳”、降准降息等,向市场传递积极信号。美国经济数据凸显韧性,通胀预期上升,增加美联储放缓降息节奏预期,叠加“特朗普交易”重启,美元指数连涨走高,令铜铝价格承压。
宏观经济因素分析
前三季度我国经济运行总体平稳、稳中有进,政策效应不断显现。工业生产、市场销售、固定资产投资、货物进出口均保持增长,CPI温和上涨,PPI下降。多部门密集发布增量政策,包括化解政府债务风险、发行特别国债、推动房地产市场止跌回稳、加大对重点群体的支持保障等。美国经济数据凸显韧性,通胀预期上升,增加美联储放缓降息节奏预期,“特朗普交易”重启,美元指数连涨走高。
铜基本面分析
- 冶炼端:近期冶炼端事故频繁,铜矿加工费小幅上移。9月铜矿砂及其精矿进口同比增长8.7%,1-9月累计进口同比增长3.7%。
- 进口:9月未锻轧铜及铜材进口同比减少0.3%,但环比增加15.4%。1-9月累计进口量同比增长2.6%。
- 消费:节后铜消费增长缓慢,现货升水走低。国内主要大中型铜杆企业开工率如期环比上升,但整体消费缺乏终端支撑。
- 库存:节后国内电解铜连续累库,截至10月17日SMM全国主流地区铜库存较节前增加6.37万吨。LME铜库存减少,COMEX铜库存持续增加。
铝基本面分析
- 库存:节后铝锭超预期去库,截至10月17日国内主流消费地电解铝锭库存较节前减少2.9万吨。
- 消费:下游需求增长势头有放缓趋势,铝下游加工龙头企业开工率与去年同期相比下滑。但房地产市场仍疲软,景气度连续回升。
- 成本:电解铝生产成本提升,主因氧化铝价格上涨。9月中国电解铝行业含税完全成本平均值环比上升0.63%,同比增长10.6%。
行情展望
宏观多空因素交织,国内经济延续平稳向好态势,但市场有效需求仍显不足。铜铝价格承压,但铝价受原材料价格大幅抬升和库存下降支撑。需关注后续铝锭到货以及消费变化。
免责声明
本报告中的信息均源于公开资料,仅作参考之用。英大期货研究所力求准确可靠,但对于信息的准确性及完备性不作任何保证。不管在何种情况下,本报告不构成个人投资建议,也没有考虑到个别客户特殊的投资目的、财务状况或需要,不能当作购买或出售报告中所提及的商品的依据。本报告未经英大期货研究所许可,不得转给其他人员,且任何引用、转载以及向第三方传播的行为均可能承担法律责任。英大期货有限公司不承担因根据本报告操作而导致的损失,敬请投资者注意可能存在的交易风险。本报告版权归英大期货有限公司所有。