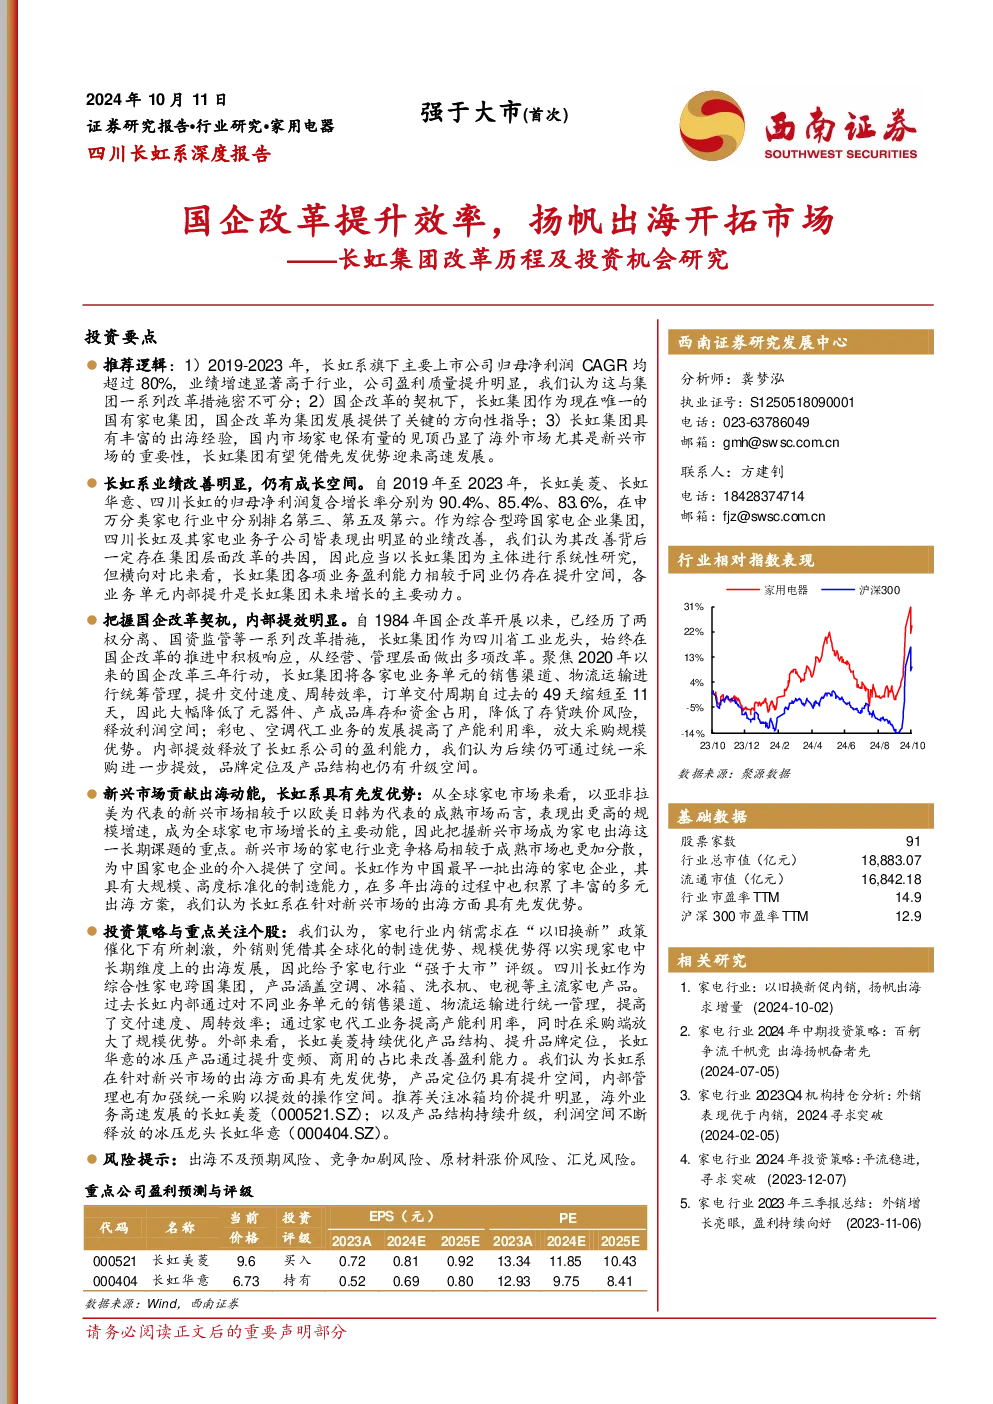
核心观点
长虹系旗下主要上市公司(长虹美菱、长虹华意、四川长虹)2019-2023年归母净利润复合增长率均超过80%,显著高于行业水平,盈利质量提升明显,这与长虹集团一系列改革措施密不可分。国企改革契机下,长虹集团作为唯一的国有家电集团,改革为集团发展提供了关键方向性指导。长虹集团具有丰富的出海经验,国内市场家电保有量见顶凸显了海外市场尤其是新兴市场的重要性,长虹集团有望凭借先发优势迎来高速发展。
关键数据
- 长虹系公司2019-2023年归母净利润复合增长率:90.4%、85.4%、83.6%
- 家电国有企业2019-2023年归母净利润复合增长率:-14.7%
- 家电非国有企业2019-2023年归母净利润复合增长率:10.1%
- 中国家电出口金额:2020年662.3亿美元,2021年987.6亿美元,2022年856.6亿美元,2023年888.8亿美元
- 中国家电出口金额占我国出口总额比例:2%以上
- 东南亚、中东、非洲、拉丁美洲等新兴市场2018-2023年家电市场CAGR:5%-10%
- 中国转子(空调)压缩机产量全球占比:近95%
- 中国全封活塞(冰箱)压缩机产量全球占比:85%
- 中国空冰洗产能占全球产能比例:空调81.3%、冰箱57.6%、洗衣机52%
- 中国彩电产能占全球产能比例:89.9%
- 成熟市场家电CR5:50%-70%
- 新兴市场家电CR5:30%-50%
- 中国彩电品牌全球出货量占比:2020年34.1%,2024年第一季度44%
- 中国面板厂LCD面板出货量全球占比:2020年54.8%,2024年第一季度65.1%
- 长虹美菱2023年营收:242.5亿元,同比增长19.9%
- 长虹美菱2023年归母净利润:7.4亿元,同比增长203%
- 长虹美菱2023年扣非净利润:7.5亿元,同比增长629.4%
- 长虹华意2023年营收:128.9亿元,同比下降1.6%
- 长虹华意2023年归母净利润:3.6亿元,同比增长37.8%
- 长虹华意2023年冰箱冰柜压缩机销量:7273万台,同比增长8%
- 长虹华意2023年毛利率:13.2%,同比提升2.5pp
研究结论
长虹集团通过提升周转率、提高产能利用率等方式释放盈利能力,形成了过去几年支撑公司业绩改善的主要动力。长虹系在针对新兴市场的出海方面具有先发优势,产品定位仍具有提升空间,内部管理也有加强统一采购以提效的操作空间。推荐关注冰箱均价提升明显,海外业务高速发展的长虹美菱(000521.SZ);以及产品结构持续升级,利润空间不断释放的冰压龙头长虹华意(000404.SZ)。