中国9月金融数据平稳,信贷结构优化
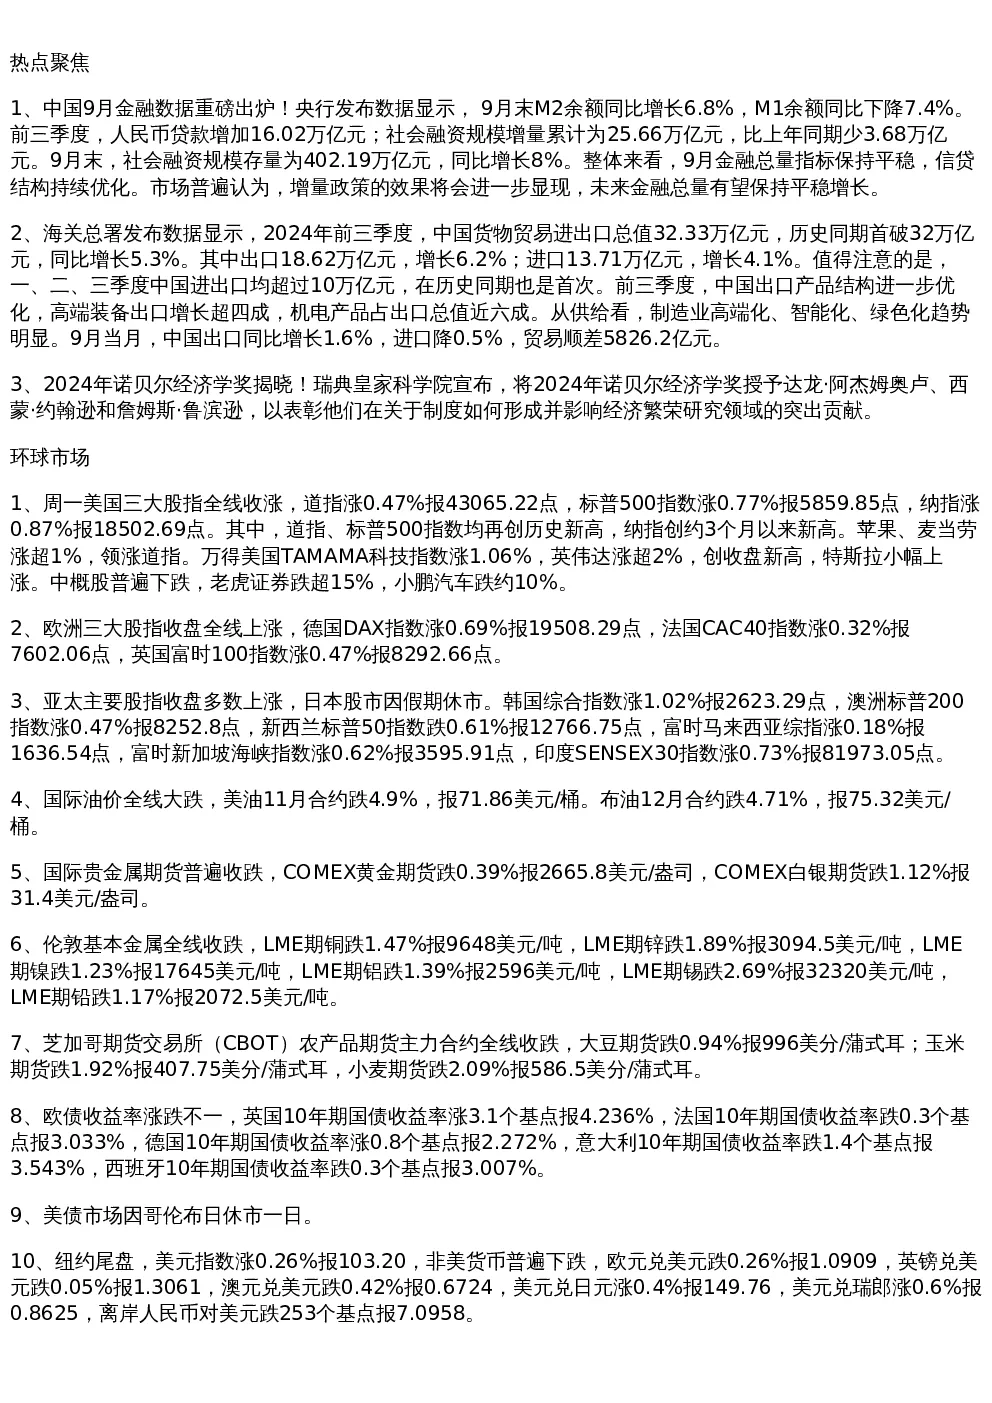
- M2余额同比增长6.8%,M1余额同比下降7.4%;前三季度人民币贷款增加16.02万亿元,社会融资规模增量累计为25.66万亿元(同比少3.68万亿元);社会融资规模存量为402.19万亿元,同比增长8%。市场认为增量政策效果将逐步显现,金融总量有望保持平稳增长。
中国前三季度货物贸易进出口总值破32万亿元
- 同比增长5.3%,其中出口18.62万亿元(增长6.2%),进口13.71万亿元(增长4.1%);一至三季度均超10万亿元,历史首次。出口产品结构优化,高端装备出口增长超四成,机电产品占比近六成;9月出口同比增长1.6%,进口下降0.5%,贸易顺差5826.2亿元。
2024年诺贝尔经济学奖授予制度与经济繁荣研究
- 瑞典皇家科学院将奖项授予达龙·阿杰姆奥卢、西蒙·约翰逊和詹姆斯·鲁滨逊,表彰其在制度如何影响经济繁荣方面的研究贡献。
环球市场动态
- 美国三大股指全线上涨,道指、标普500指数再创历史新高,纳指创3个月新高;科技股领涨,中概股普遍下跌。欧洲三大股指全线上涨。亚太主要股指多数上涨,日本股市休市。国际油价大跌,美油、布油均跌超4%。国际贵金属期货普遍收跌,COMEX黄金期货跌0.39%。伦敦基本金属全线收跌。芝加哥期货交易所农产品期货主力合约全线收跌。欧债收益率涨跌不一。美元指数上涨,非美货币普遍下跌。
宏观政策与经济活动
- 国新办发布助企政策,包括降低小微企业融资成本、创新质量融资增信、拉动未来产业投资、畅通专精特新企业融资渠道等。央行开展195亿元7天期逆回购操作,利率1.50%。全国消费品以旧换新工作电视电话会要求加快补贴发放。香港金融发展局与上海市金融稳定发展研究中心签署合作备忘录。
国内股市表现
- A股三大指数涨逾2%,成交额近1.65万亿元;化债、华为鸿蒙、商业航天等题材活跃,房地产、半导体、银行板块涨幅居前。恒生指数收跌0.75%,恒生科技指数跌1.43%。首批10只中证A500ETF上市,合计募集200亿规模。深交所推出可持续金融服务专区。北交所引导拟上市企业创新特征信息披露。港交所行政总裁陈翊庭表示将就T+1政策发表白皮书。银行股重拾“牛途”,42只银行股悉数上涨。27家专精特新上市公司披露三季度业绩预告,70.37%预喜。甘肃能源并购重组项目过会,为改革后首家。
楼市动态
- 深圳、上海二手房成交量创新高,深圳日均签约量较9月增长182%,上海单日网签量达1334套。杭州“十一”期间新房成交量同比增长187%。湖南张家界、山东潍坊等地优化房地产政策,降低首付比例、支持保障性住房收购。福建宁德取消商品住房上市限制。居民提前还贷现象减少。
产业发展
- 第136届广交会将于10月15日至11月4日举办,展览总面积155万平方米,参展企业超3万家。9月国内乘用车市场零售销量同比增长4.5%,二手车市场交易量同比增长4.19%。工信部推动传统优势食品产区和地方特色食品产业重点培育。中国光伏行业协会呼吁强化行业自律,防止恶性竞争。广东、湖北发力布局商业航天和低空经济。南京与五大AIC建立300亿元合作基金,推动产业升级。
海外动态
- 美联储理事沃勒呼吁降息时更谨慎,称通胀上升、就业市场强于预期,短期可能放缓降息步伐。欧佩克维持2024年全球经济增长预测为3%,上调美国经济预期至2.5%。英国首相斯塔默宣布财经新策,预计吸引超百亿英镑外资。韩国9月ICT出口额同比增长36.3%,创历史单月第二高。印度9月CPI同比升5.49%。巴西央行上调2024年GDP增长预期至3.01%。
国际股市表现
- 热门中概股普遍下跌,纳斯达克中国金龙指数跌2.09%,老虎证券跌超15%。英伟达推出720亿参数大语言模型,与埃森哲建立战略合作伙伴关系。IBM官方确认内部信存在,将彻底调查相关行为。通用汽车与巴克莱银行签署长期信用卡合作协议。新加坡政府寻求阻止安联集团收购英康保险多数股权。贝莱德和新加坡政府投资公司有意认购韩国现代汽车印度分公司IPO。
商品市场动态
- 国内商品期货夜盘涨跌不一,能源化工品多数下跌,原油跌1.51%,玻璃涨3.55%;黑色系涨跌不一;农产品多数上涨,菜粕涨1.67%;基本金属多数收跌,沪铅跌1.61%,沪锡跌2.69%;沪金涨0.14%,沪银跌0.14%。海关统计显示,前三季度大宗商品进口量增加5%。华储网发布10月15日中央储备冻猪肉轮换出库竞价交易通知。欧佩克下调2024年全球原油需求增速至193万桶/日。世界钢铁协会预测今年全球钢铁需求下降0.9%,2025年反弹1.2%。国产电池级碳酸锂价格下跌600元报7.59万元/吨。波罗的海干散货指数连续两日上涨。