大市分析
港股从单边急升转为双向波动整固。恒指在急升六日后出现回吐,累计升幅近4500点后回落330点,连续两日站上22000点以上。市场仍处于多头主导,主要波动范围在21100至22700点。A股国庆假期后的表现将短期影响市场。
公司研究:新世界发展(17,买入)
核心盈利与人事变动
23/24财年,公司持续经营业务收入357.8亿港元,同比下降34.4%,主要因物业发展收入减少40.9%至161.2亿港元。应占股东利润亏损196.8亿港元,主要来自出售非核心资产及资产减值。核心应占利润同比下降18%至69.0亿港元,不派发末期股息。郑志刚辞任行政总裁,由马绍祥接任,公司主业及运营方针不变。
土储与销售展望
公司香港权益土储774.3万平方尺,新界农地1714.3万平方尺(90%在北部都会区),预计未来三至四年新房供应112000伙。内地土储372.1万平方米,大湾区及长三角占比58%。香港合同销售额15.1亿港元,内地124.8亿元,同比下降17.5%,但降幅小于行业平均。
投资收入与项目进展
租金收入同比增长4.0%至52.0亿港元,香港增长8.7%至17.5亿港元,内地下降3.5%至18.4亿港元。运营17个K11项目,深圳及宁波项目将近期开业。预计至2026财年,K11将覆盖内地12个城市共34个项目,总面积273万平米。
财务状况与融资环境
截止2023年底,净负债率55.0%,可动用资金约463亿港元(现金280亿港元,银行贷款183亿港元)。公司增加出售非核心项目目标至130亿港元,加快资金回流。美联储降息周期将降低公司融资成本,未来资本开支将保持较低规模,净负债率有望下降。
研究结论
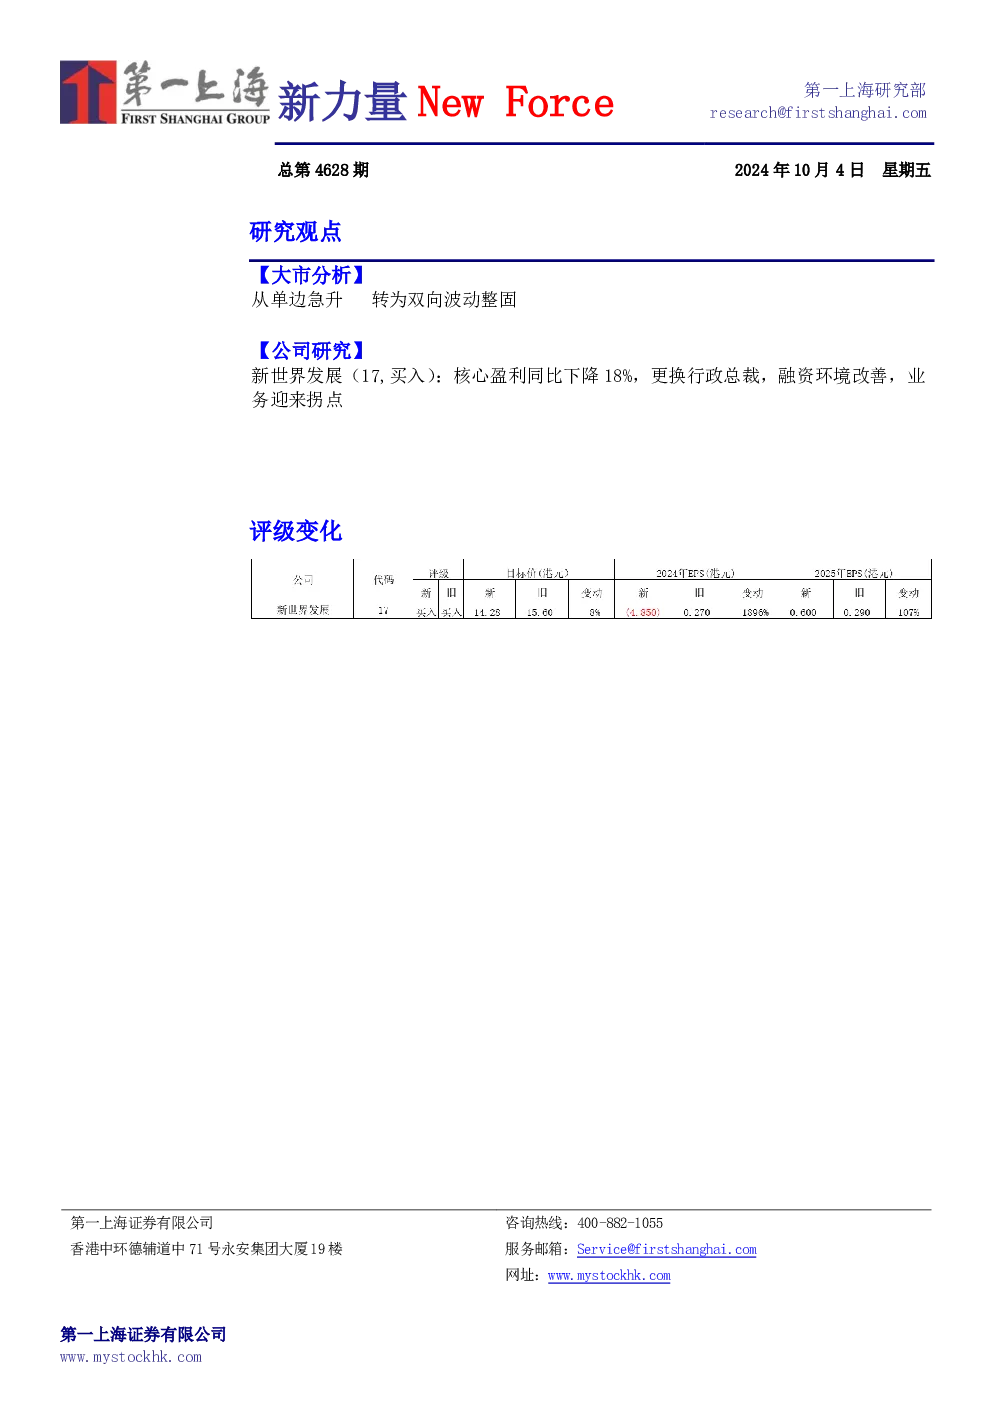
目标价14.28港元,维持买入评级。公司香港内地双引擎布局,开发及持有物业并重,品牌效应显著。未来政策利好将推动杠杆率下降,现金流改善。预计未来三年归母核心净利润分别为12.5亿、14.0亿及15.6亿港元。
风险因素
宏观不确定性、房地产调控政策、租金增长不及预期。