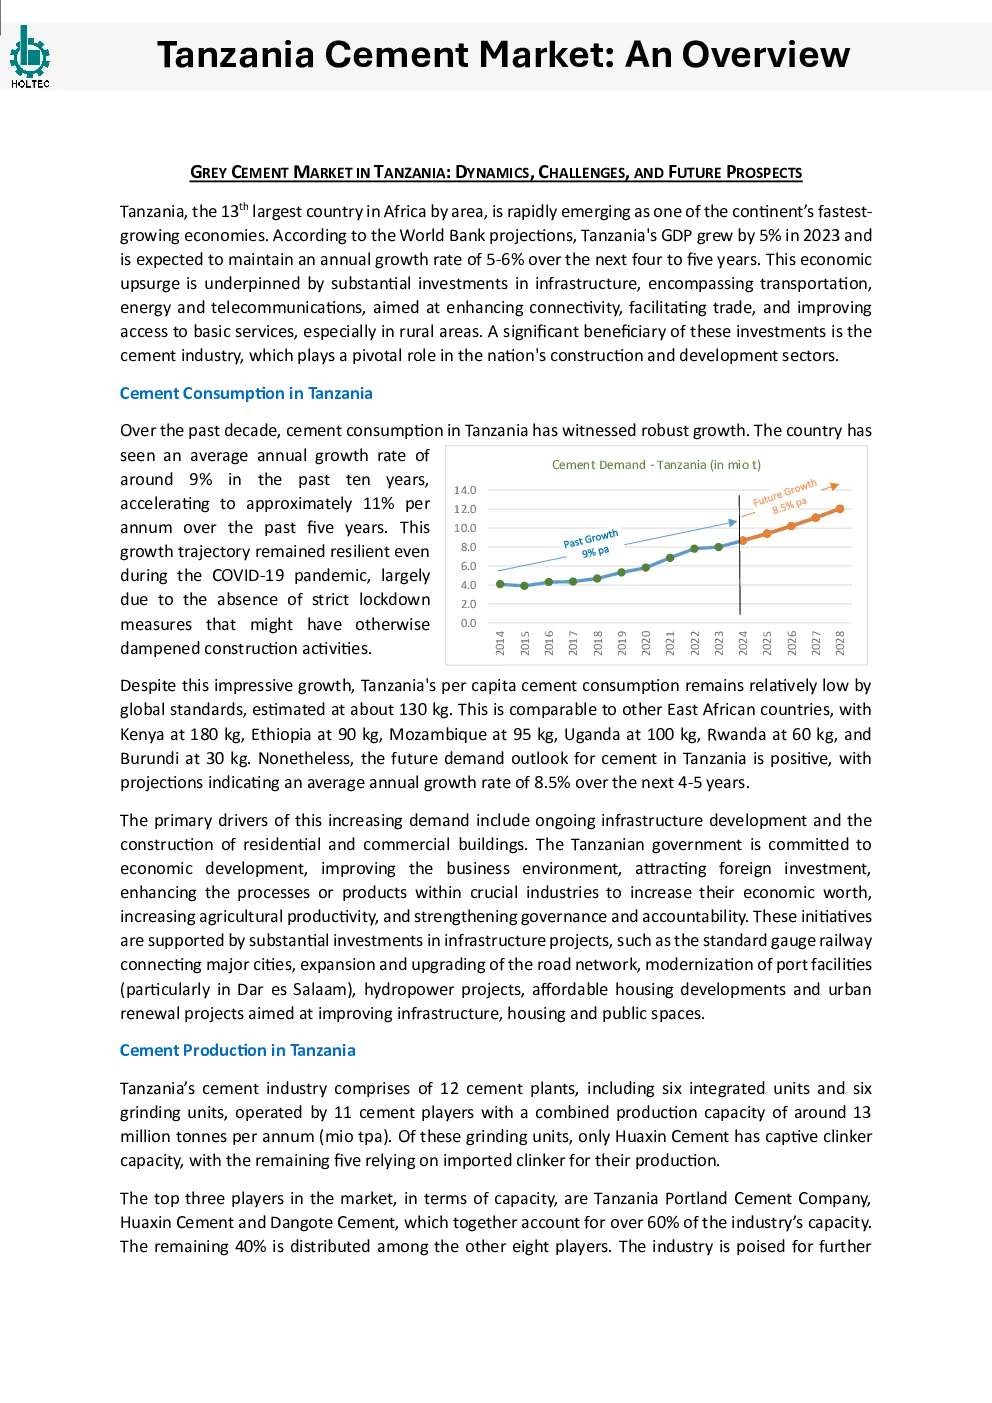
坦桑尼亚水泥市场展现出强劲的增长态势,主要得益于该国经济的快速发展和基础设施建设的持续投资。过去十年中,坦桑尼亚水泥消费量年均增长率约为9%,未来4-5年内预计将达到8.5%。尽管人均水泥消耗量仍相对较低(约130公斤),但市场潜力巨大。
核心数据与市场动态:
- 消费量:2023年GDP增长5%,预计未来4-5年保持5-6%增长率,推动水泥需求持续上升。
- 生产:12家水泥厂(6家综合生产线、6家粉磨站),年产能约1300万吨(mtpa),前三大企业(坦桑尼亚波特兰水泥公司、华新水泥、达涅特水泥)占据超过60%市场份额。
- 供需平衡:坦桑尼亚水泥产能过剩,但仍能满足国内需求并支持区域出口。
- 区域分布:达累斯萨拉姆地区需求最高(占全国30%以上),南区、北区、湖区需求相近,桑给巴尔需求最低。产能集中在达累斯萨拉姆、南区和北区,导致部分区域供应过剩。
- 进出口:主要出口至刚果(金)、布隆迪、卢旺达,桑给巴尔为主要进口来源地(主要从巴基斯坦和中东进口)。EAC内部贸易享受关税优惠。
市场特征:
- 价格:2024年第一季度散装水泥零售价120-170美元/吨,OPC价格更高。
- 产品组合:混合水泥占95%(石灰石基占75%,粉煤灰基占20%),OPC占5%。
- 包装与分销:95%袋装销售,主要通过批发商渠道,运输以公路为主。
客户细分:
- 住宅市场(40%)、项目市场(35%)、混凝土产品与砖块制造商(25%)。
输入材料与技术:
- 石灰石和煤炭资源丰富,但替代燃料(AFR)供应有限。
- 大部分水泥厂采用当代技术,部分老旧工厂需升级。
未来展望:
坦桑尼亚水泥行业增长潜力强劲,政府基础设施投资和区域一体化将推动需求。经济不平等和住房短缺是主要挑战,但行业多元化和技术升级将促进可持续发展。水泥行业有望成为坦桑尼亚发展的重要支柱。
结论:
坦桑尼亚水泥市场持续增长,得益于政治经济稳定和政府战略举措。行业需提升效率以满足国内及地区需求,以有效支撑国家发展目标。