大市分析
港股连跌五日后出现技术性反弹,但总体回吐下跌行情,经济前景担忧仍是市场主要困扰。恒指反弹至17234点,成交量逾1000亿元,主要受阿里巴巴-W交投量激增影响。指数股表现分化,乘联会数据显示8月新能源汽车市场渗透率达54%,理想汽车-W涨6.32%,成为涨幅最大的恒指成份股。内房股持续受压,中国海外、龙湖集、华润置地跌超2%,中小型房企跌超15%。恒指反弹阻力区在17500至17700点,后市预计以震荡下试为主,操作需保持警惕。
公司研究
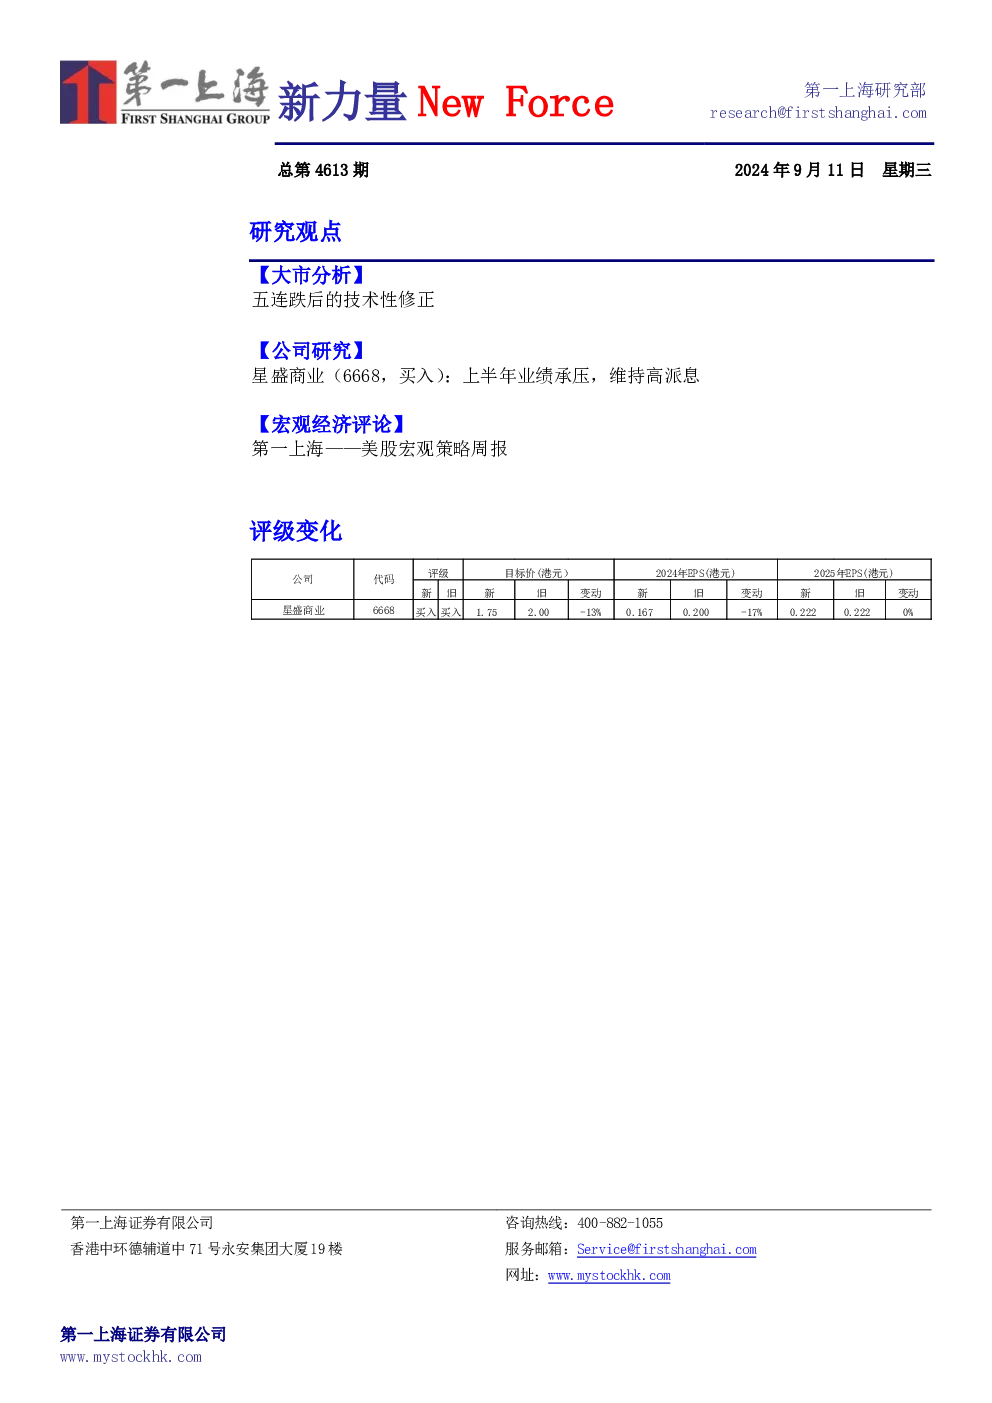
星盛商业上半年业绩承压,维持高派息。2024年上半年营收3.14亿元,同比增长8.8%;毛利1.62亿元,同比下降1.6%;归母净利润0.89亿元,同比下降8.1%,主要因整租模式项目收入占比提升。毛利率51.6%,同比下降5.5个百分点。公司新开业整租模式项目增加,稳商帮扶政策导致整租模式毛利率下降。品牌及输出管理模式毛利率提升至75.2%,委托管理模式微降至57.9%。存款利率下行环境下,公司实现现金收益1755万元,期末在手现金14.66亿元,较2023年底增长3.9%。公司宣派中期股息每股0.048港元,派息率50%。
在营项目表现稳健,截至2024年中期已开业零售商业项目29个,面积177万平方米。上半年累计同店销售额同比上升8%,累计同店客流同比上升16%。整体出租率92.5%,收缴率99.5%,仍处行业高位。公司高端会员增长58%,会员销售占比提升至35%。公司坚持高质量开业,期内新开广州荔湾区健康港及上海浦东购物中心。合约面积约277万平方米,覆盖全国21个城市,第三方面积占比44.2%。目标价1.75港元,买入评级。
宏观经济评论
美国移民总数自2020年底以来增加900万人以上,其中650万为非法移民,推高人口增长率至每年约1.2%,远高于自然人口成长率。新移民提供劳动力、降低通胀、创造消费需求,对美国GDP拉动效果显著。美国8月制造业PMI为47.2,虽低于预期,但较7月边际改善。服务业PMI为51.5,创两年半新高,显示经济活力。7月空缺职位数据低于预期,但裁员和解雇人数正常。美联储褐皮书显示劳动力市场放缓,消费支出放缓,雇主扩招谨慎。8月非农就业人口增加14.2万,失业率4.2%,建筑业和医疗保健行业就业增长显著。私营非农部门平均时薪同比增速3.8%,平均工作周时长上升。
市场关注利率高位和软着陆可能性,预期9月降息25个基点的概率70%。高盛提出ETC概念,关注医疗保健、银行、消费品等高成长板块。博通三季报略低于预期,受非AI需求疲软拖累。DollarTree二季报不达预期,但零售行业分化严重,不应过度解读。波音恢复向中国交付飞机,与工会达成协议避免罢工风险。