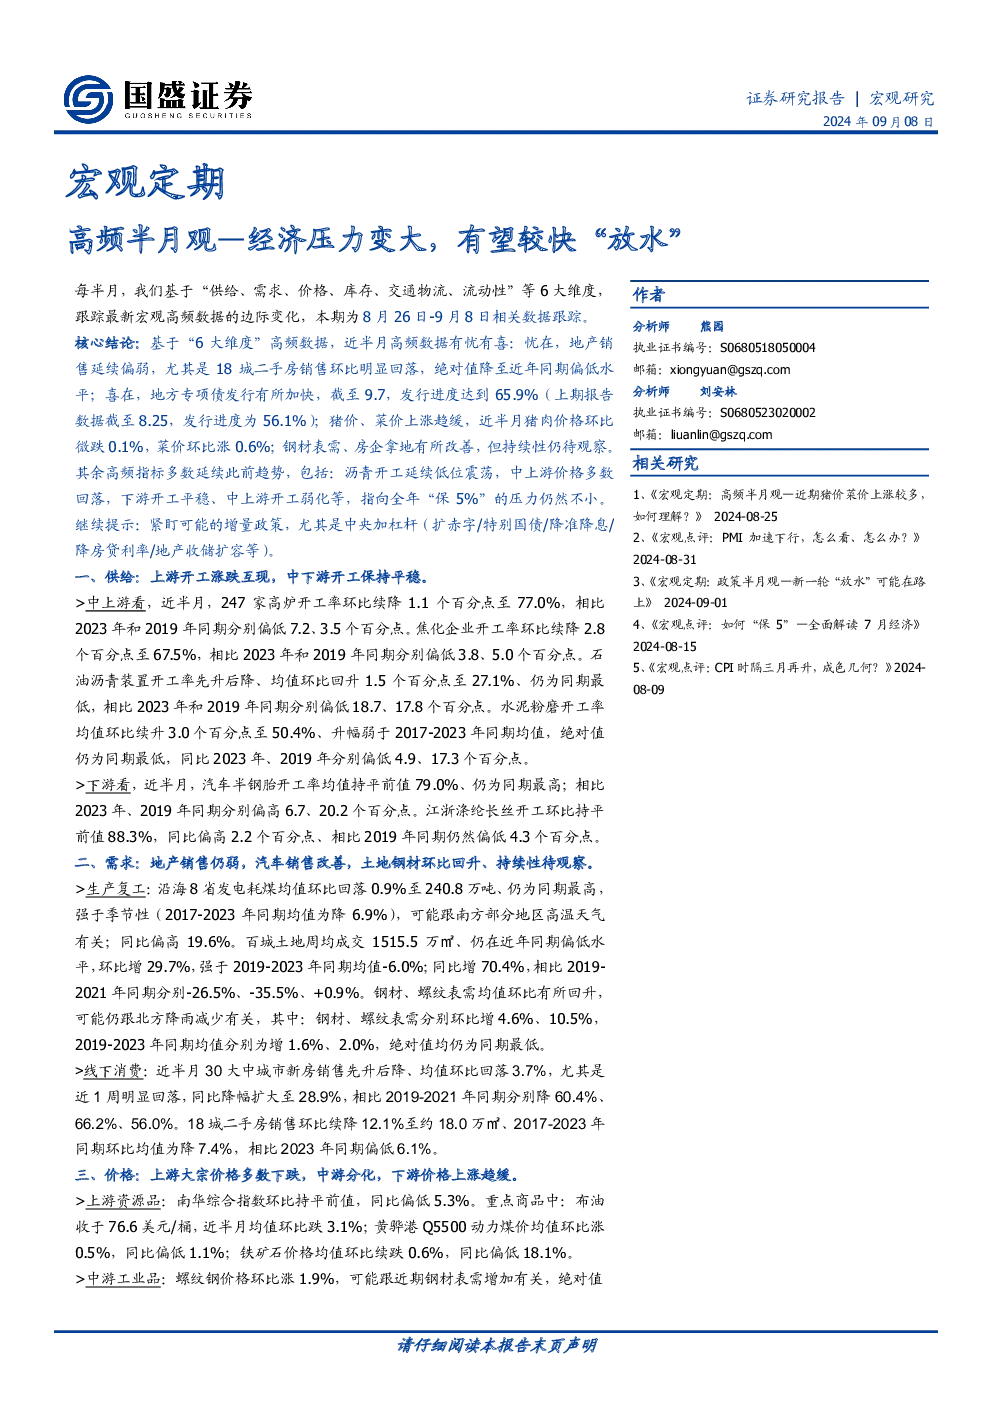
根据所提供的研报内容,可以总结如下:
经济压力与潜在政策空间
经济压力:
- 房地产市场:18城二手房销售环比明显回落,绝对值降至近年同期偏低水平,显示房地产销售依然疲软。
- 需求侧表现:整体需求呈现两面性。一方面,汽车销售有所改善,但地产销售依旧偏弱;另一方面,地方专项债发行加速,有助于刺激内需。
潜在政策空间:
- 政策关注点:报告强调了继续关注可能的增量政策,特别是中央层面的财政政策(如增加赤字、发行特别国债、降低存款准备金率、降低贷款利率、支持房地产市场稳定等措施)。
宏观高频数据概览
供给端:
- 开工率:中上游行业开工率整体下滑,其中247家高炉开工率环比下降1.1%,焦化企业开工率也有所下降。石油沥青装置开工率虽先升后降,但仍处于低位。
- 库存:电煤、工业金属和建材库存均有不同程度的下降,反映供应链压力减轻。
需求端:
- 生产活动:沿海8省发电耗煤量略有下降,但仍高于历史同期平均水平,可能与夏季高温天气有关。百城土地成交环比上升,钢材、螺纹表需均值有所回升。
- 消费活动:新房销售先升后降,二手房销售继续下滑,汽车销售有所回暖。线下消费活动有所恢复,但复苏节奏不一。
价格动态:
- 商品价格:上游资源品价格多数下跌,中游工业品价格分化,下游消费品价格上涨趋势放缓。猪肉和蔬菜价格相对稳定,但存在季节性波动。
- 库存调整:能源库存、工业金属库存和建材库存均有所减少,显示供需关系趋于平衡。
交通与物流:
- 运输活动:航班执行数量减少,但货运物流指数继续上升,表明货物运输活动在增强。
- 出口运价:BDI指数延续上涨,CCFI指数则有所下降,显示出全球贸易活动的复杂性。
流动性:
- 货币政策:央行通过公开市场操作(OMO)进行了净回笼,货币市场利率有所下降,但存单利率上升。债券市场方面,地方政府专项债发行加速,国债到期收益率下降。
- 汇率与海外市场:美元指数和美债收益率继续下降,人民币对美元汇率有所贬值,国际金融市场保持一定波动。
结论与展望
当前宏观经济面临一定的压力,尤其是在房地产市场的不景气以及需求端的不确定因素。然而,政策层面展现出一定的积极信号,特别是在基础设施建设、财政刺激等方面的潜在政策空间。报告强调了继续关注政策动向的重要性,特别是如何通过财政和货币政策的调整来应对经济下行压力,以促进经济的稳定增长和结构优化。