聚酯原料观点总结
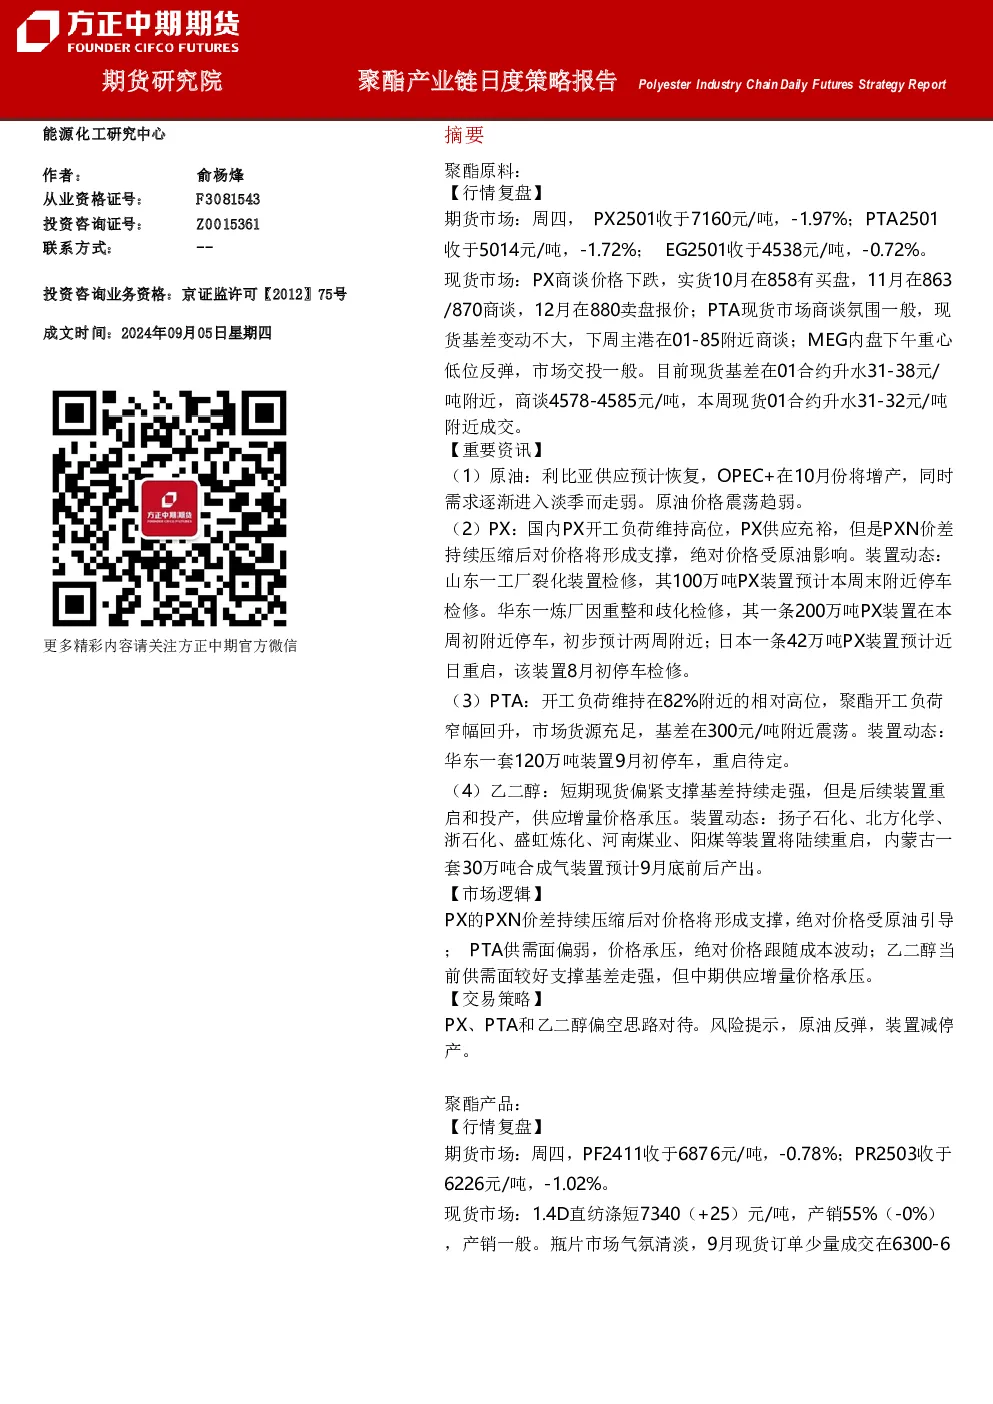
- PX:国内PX开工负荷维持高位,供应充裕,PXN价差持续压缩对价格形成支撑,绝对价格受原油影响。装置动态:山东一工厂裂化装置检修,华东一炼厂PX装置检修,日本一条PX装置重启。
- PTA:开工负荷维持在82%附近,聚酯开工负荷窄幅回升,市场货源充足,基差在300元/吨附近震荡。装置动态:华东一套120万吨装置停车,重启待定。
- 乙二醇:短期现货偏紧支撑基差持续走强,但后续装置重启和投产将导致供应增量,价格承压。装置动态:扬子石化、北方化学等装置将陆续重启,内蒙古一套30万吨装置预计9月底产出。
聚酯产品观点总结
- 短纤:工厂减产挺加工费,开工率79.8%,库存18.3天处于高位。下游涤纱开机率64%,逐步进入旺季,但需求改善空间有限,成品库存24.6天处于高位。
- 瓶片:新装置陆续投产,供应压力持续增大,海南逸盛60万吨装置已投产,9月仍有125万吨产能投放预期。下游进入淡季,需求趋弱,主流大厂已锁定四季度货源。装置动态:华东一年产55万吨聚酯瓶片工厂旗下15万吨装置停车检修,预计下旬重启;三房巷37.5万吨装置重启。
交易策略
- 聚酯原料:PX、PTA和乙二醇偏空思路对待。风险提示:原油反弹,装置减停产。
- 聚酯产品:短纤和瓶片偏空思路对待。
关键数据
- PX:期货价格7160元/吨,现货10月在858元/吨,11月在863/870元/吨,12月在880元/吨。
- PTA:期货价格5014元/吨,现货基差01合约升水31-38元/吨,商谈4578-4585元/吨。
- 乙二醇:期货价格4538元/吨,现货01合约升水31-32元/吨。
- 短纤:1.4D直纺涤短7340元/吨,产销55%,工厂库存18.3天。
- 瓶片:9月现货订单成交在6300-380元/吨,10-11月订单成交在6350-6420元/吨。