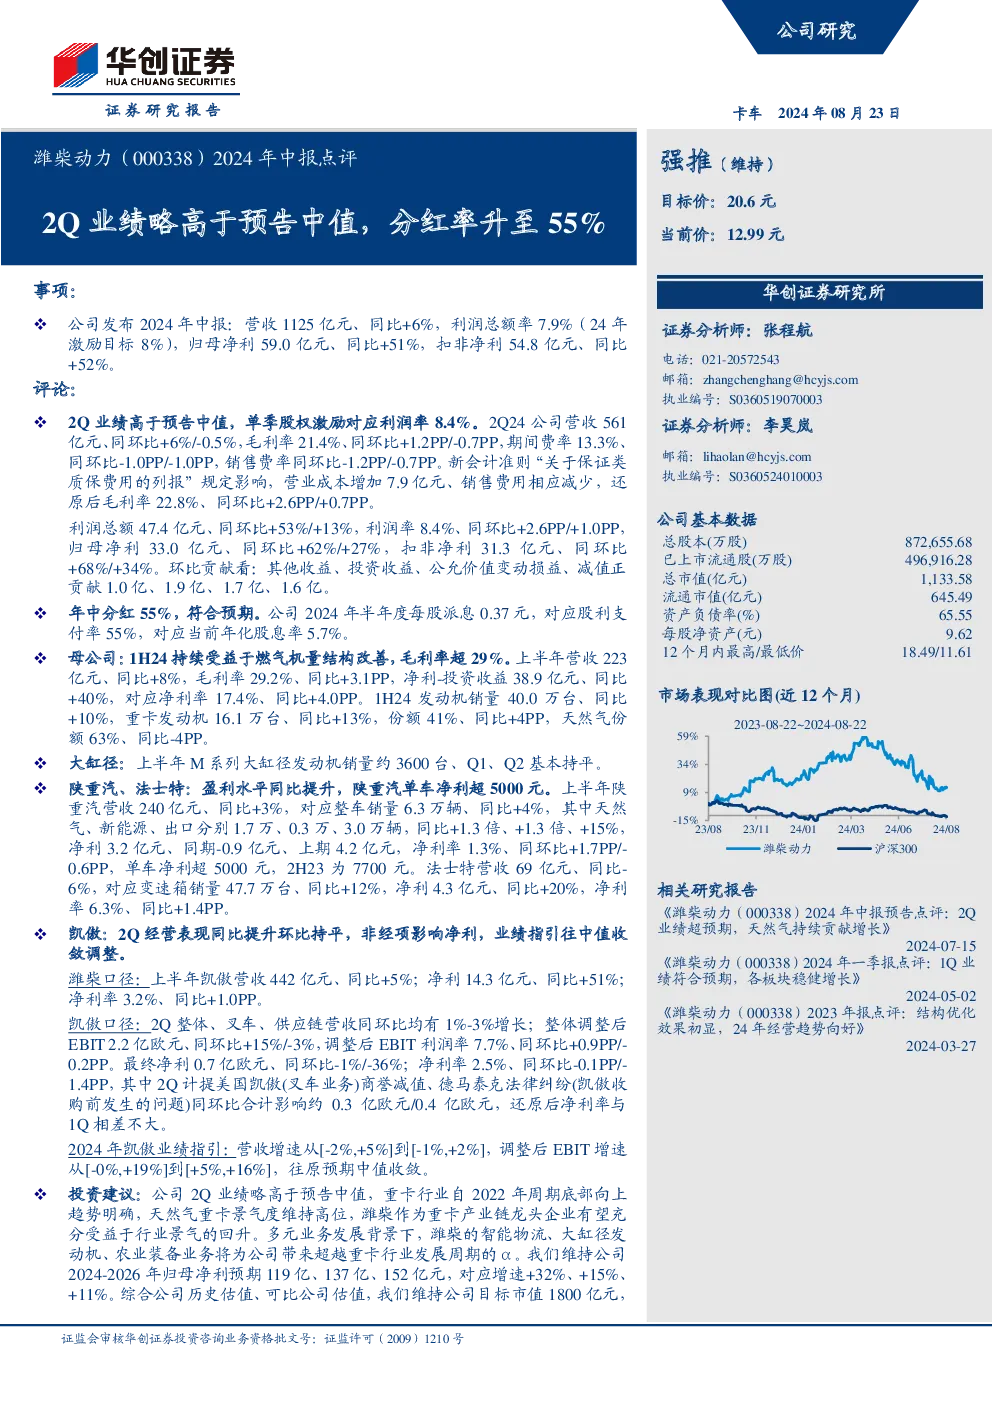
事项:公司发布2024年中报,营收1125亿元(同比+6%),利润总额率7.9%(激励目标8%),归母净利59.0亿元(同比+51%),扣非净利54.8亿元(同比+52%)。
评论:
- 2Q业绩高于预告中值,单季股权激励对应利润率8.4%。
- 2Q24营收561亿元(同环比+6%/-0.5%),毛利率21.4%(同环比+1.2PP/-0.7PP),期间费率13.3%(同环比-1.0PP/-1.0PP),销售费率同环比-1.2PP/-0.7PP。新会计准则影响下,还原后毛利率22.8%(同环比+2.6PP/+0.7PP)。
- 利润总额47.4亿元(同环比+53%/+13%),利润率8.4%(同环比+2.6PP/+1.0PP),归母净利33.0亿元(同环比+62%/+27%),扣非净利31.3亿元(同环比+68%/+34%)。环比贡献:其他收益、投资收益、公允价值变动损益、减值分别贡献1.0亿、1.9亿、1.7亿、1.6亿。
- 年中分红55%,符合预期,每股派息0.37元,对应股利支付率55%,年化股息率5.7%。
母公司:
- 1H24持续受益于燃气机量结构改善,毛利率超29%。
- 上半年营收223亿元(同比+8%),毛利率29.2%(同比+3.1PP),净利-投资收益38.9亿元(同比+40%),净利率17.4%(同比+4.0PP)。
- 1H24发动机销量40.0万台(同比+10%),重卡发动机16.1万台(同比+13%),份额41%(同比+4PP),天然气份额63%(同比-4PP)。
- 大缸径:上半年M系列大缸径发动机销量约3600台,Q1、Q2基本持平。
陕重汽、法士特:
- 盈利水平同比提升,陕重汽单车净利超5000元。
- 上半年陕重汽营收240亿元(同比+3%),销量6.3万辆(同比+4%),天然气、新能源、出口分别增长1.3倍、1.3倍、15%,净利3.2亿元(同比转正,净利率1.3%,同环比+1.7PP/-0.6PP),单车净利超5000元。
- 法士特营收69亿元(同比-6%),变速箱销量47.7万台(同比+12%),净利4.3亿元(同比+20%),净利率6.3%(同比+1.4PP)。
凯傲:
- 2Q经营表现同比提升环比持平,非经项影响净利,业绩指引往中值收敛调整。
- 潍柴口径:上半年营收442亿元(同比+5%),净利14.3亿元(同比+51%),净利率3.2%(同比+1.0PP)。
- 凯傲口径:2Q整体、叉车、供应链营收同环比均增长1%-3%,调整后EBIT 2.2亿欧元(同环比+15%/-3%),调整后EBIT利润率7.7%(同环比+0.9PP/-0.2PP),最终净利0.7亿欧元(同环比-1%/-36%),净利率2.5%(同环比-0.1PP/-1.4PP),主要受商誉减值、法律纠纷影响约0.3亿欧元/0.4亿欧元。
- 2024年凯傲业绩指引:营收增速从[-2%,+5%]到[-1%,+2%],调整后EBIT增速从[-0%,+19%]到[+5%,+16%],往原预期中值收敛。
投资建议:
- 公司2Q业绩略高于预告中值,重卡行业自2022年周期底部向上趋势明确,天然气重卡景气度维持高位,潍柴作为重卡产业链龙头企业有望充分受益。
- 多元业务发展背景下,智能物流、大缸径发动机、农业装备业务将为公司带来超越重卡行业发展周期的α。
- 维持公司2024-2026年归母净利预期119亿、137亿、152亿元,对应增速+32%、+15%、+11%。
- 维持目标市值1800亿元(对应2024年PE 15.1倍,目标价20.6元),维持“强推”评级。
风险提示:
- 宏观经济低于预期、海外经济增长低于预期、天然气涨价超预期、排放标准相关政策推出不及预期。