核心观点与关键数据
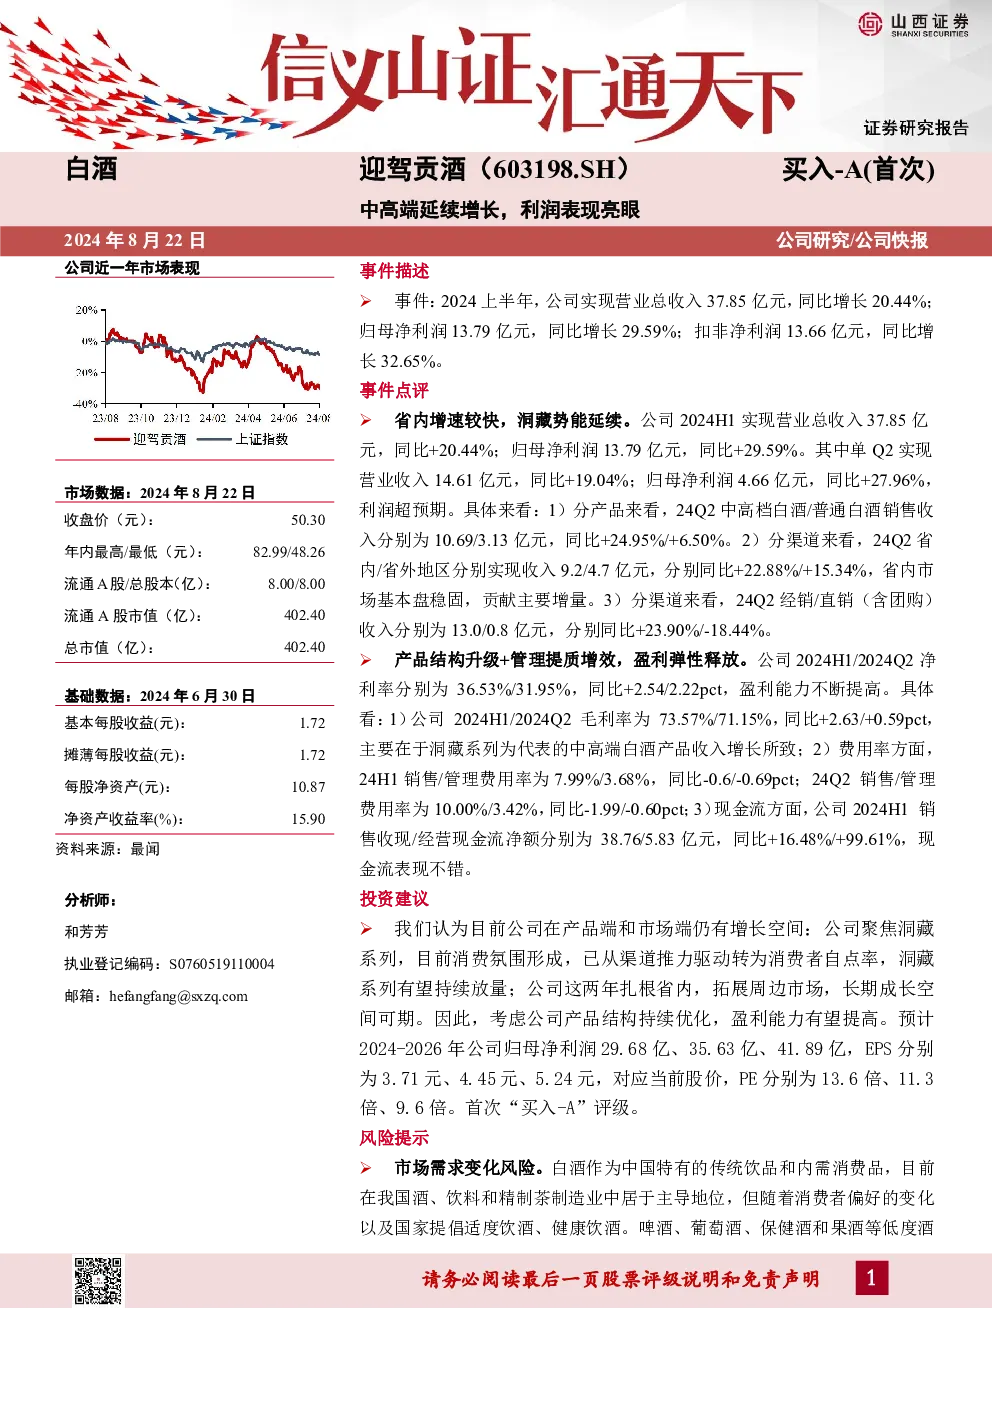
- 业绩表现:2024上半年公司实现营业总收入37.85亿元,同比增长20.44%;归母净利润13.79亿元,同比增长29.59%;扣非净利润13.66亿元,同比增长32.65%。单Q2营业收入14.61亿元,同比+19.04%;归母净利润4.66亿元,同比+27.96%,利润超预期。
- 产品结构:中高档白酒销售收入10.69亿元,同比+24.95%;普通白酒销售收入3.13亿元,同比+6.50%。洞藏系列为代表的中高端白酒收入增长显著。
- 渠道表现:省内市场收入9.2亿元,同比+22.88%;省外市场收入4.7亿元,同比+15.34%。省内市场基本盘稳固,贡献主要增量。经销渠道收入13.0亿元,同比+23.90%;直销(含团购)收入0.8亿元,同比-18.44%。
- 盈利能力:2024H1净利率36.53%,同比+2.54pct;2024Q2净利率31.95%,同比+2.22pct。毛利率方面,2024H1为73.57%,同比+2.63pct;2024Q2为71.15%,同比+0.59pct。费用率持续下降,2024H1销售费用率7.99%,管理费用率3.68%,同比分别下降0.6pct和0.69pct;2024Q2销售费用率10.00%,管理费用率3.42%,同比分别下降1.99pct和0.60pct。
- 现金流:2024H1销售收现38.76亿元,同比+16.48%;经营现金流净额5.83亿元,同比+99.61%。
投资建议与估值
- 增长空间:公司聚焦洞藏系列,消费氛围形成,自点率提升,有望持续放量。省内市场稳固,长期成长空间可期。
- 盈利预测:预计2024-2026年归母净利润分别为29.68亿、35.63亿、41.89亿,EPS分别为3.71元、4.45元、5.24元,对应PE分别为13.6倍、11.3倍、9.6倍。
- 评级:首次“买入-A”评级。
风险提示
- 市场需求变化风险:消费者偏好变化及健康饮酒趋势可能影响白酒消费量。
- 品牌风险:与全国一线白酒品牌相比,品牌知名度、美誉度仍有差距。