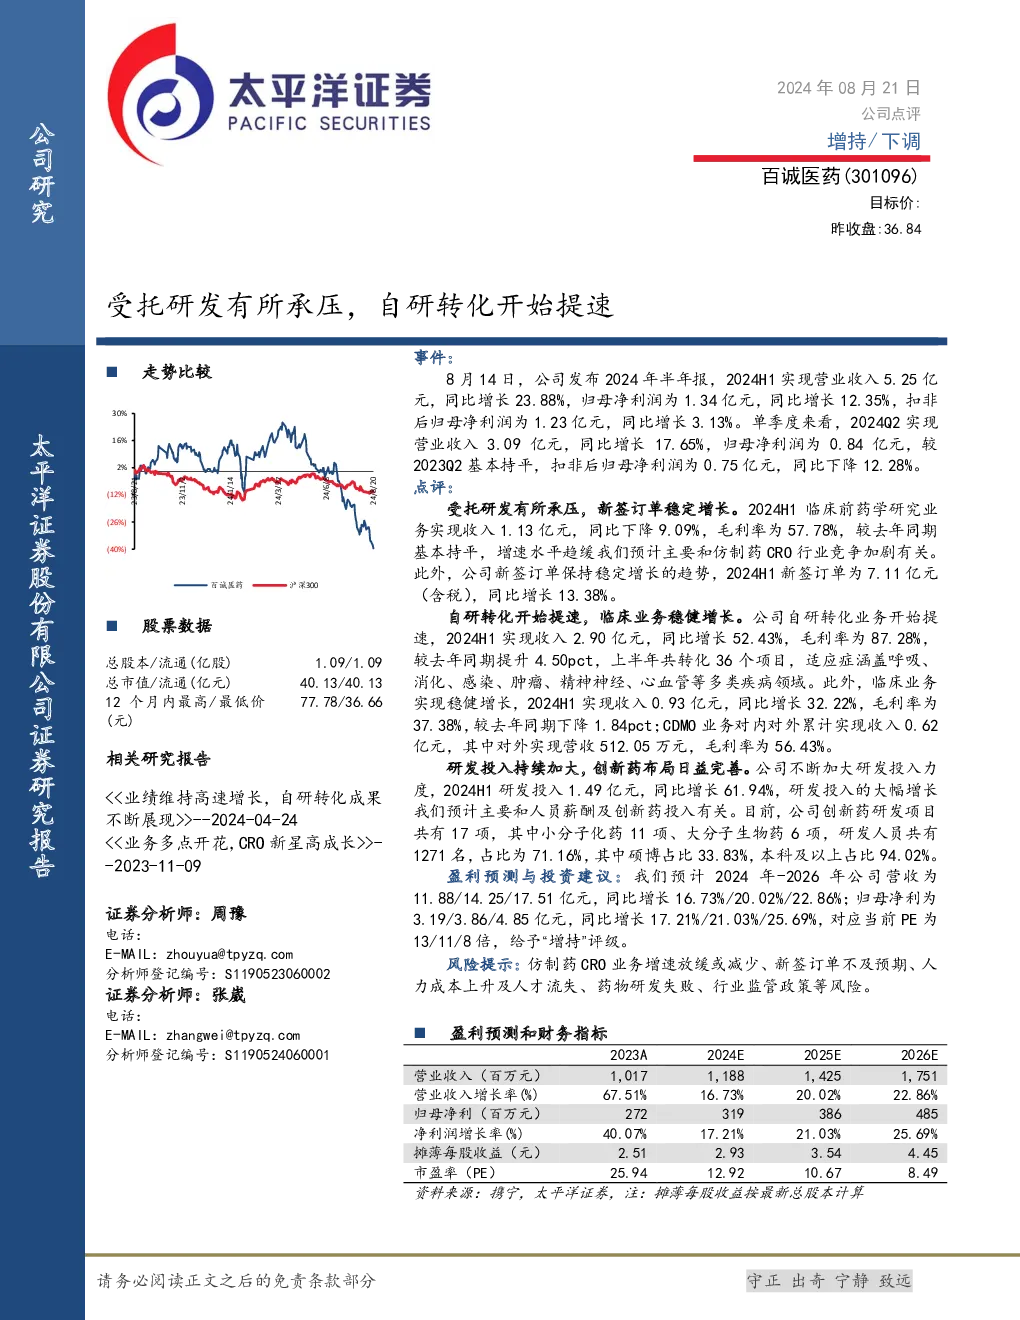
百诚医药(301096)公司点评
一、业绩概况
- 2024年上半年:
- 实现营业收入5.25亿元,同比增长23.88%。
- 归母净利润为1.34亿元,同比增长12.35%。
- 扣非后归母净利润为1.23亿元,同比增长3.13%。
- 第二季度实现营业收入3.09亿元,同比增长17.65%。
- 归母净利润为0.84亿元,基本持平于2023年第二季度。
- 扣非后归母净利润为0.75亿元,同比下降12.28%。
二、业务分析
- 受托研发:
- 临床前药学研究业务实现收入1.13亿元,同比下降9.09%,毛利率为57.78%。
- 新签订单稳定增长,2024年上半年新签订单为7.11亿元(含税),同比增长13.38%。
- 自研转化:
- 自研转化业务加速,实现收入2.90亿元,同比增长52.43%,毛利率为87.28%,较去年同期提升4.50个百分点。
- 上半年共转化36个项目,涵盖多个疾病领域。
- 临床业务稳健增长,实现收入0.93亿元,同比增长32.22%,毛利率为37.38%,较去年同期下降1.84个百分点。
- CDMO业务实现收入0.62亿元,其中对外实现营收512.05万元,毛利率为56.43%。
三、研发投入
- 2024年上半年:
- 研发投入1.49亿元,同比增长61.94%。
- 研发人员共有1271名,占比为71.16%,其中硕博占比33.83%,本科及以上占比94.02%。
- 截至目前,公司共有17项创新药研发项目,包括11项小分子化药和6项大分子生物药。
四、盈利预测与投资建议
- 2024-2026年:
- 预计营业收入分别为11.88亿元、14.25亿元和17.51亿元,同比增长16.73%、20.02%和22.86%。
- 预计归母净利润分别为3.19亿元、3.86亿元和4.85亿元,同比增长17.21%、21.03%和25.69%。
- 目前PE分别为13倍、11倍和8倍,给予“增持”评级。
五、风险提示
- 仿制药CRO业务增速放缓或减少。
- 新签订单不及预期。
- 人力成本上升及人才流失。
- 药物研发失败。
- 行业监管政策变化。
财务指标
| 项目 | 2023A | 2024E | 2025E | 2026E |
| --- | --- | --- | --- | --- |
| 营业收入(百万元) | 1,017 | 1,188 | 1,425 | 1,751 |
| 营业收入增长率(%) | 67.51% | 16.73% | 20.02% | 22.86% |
| 归母净利(百万元) | 272 | 319 | 386 | 485 |
| 净利润增长率(%) | 40.07% | 17.21% | 21.03% | 25.69% |
| 摊薄每股收益(元) | 2.51 | 2.93 | 3.54 | 4.45 |
| 市盈率(PE) | 25.94 | 12.92 | 10.67 | 8.49 |
参考资料:太平洋证券,携宁