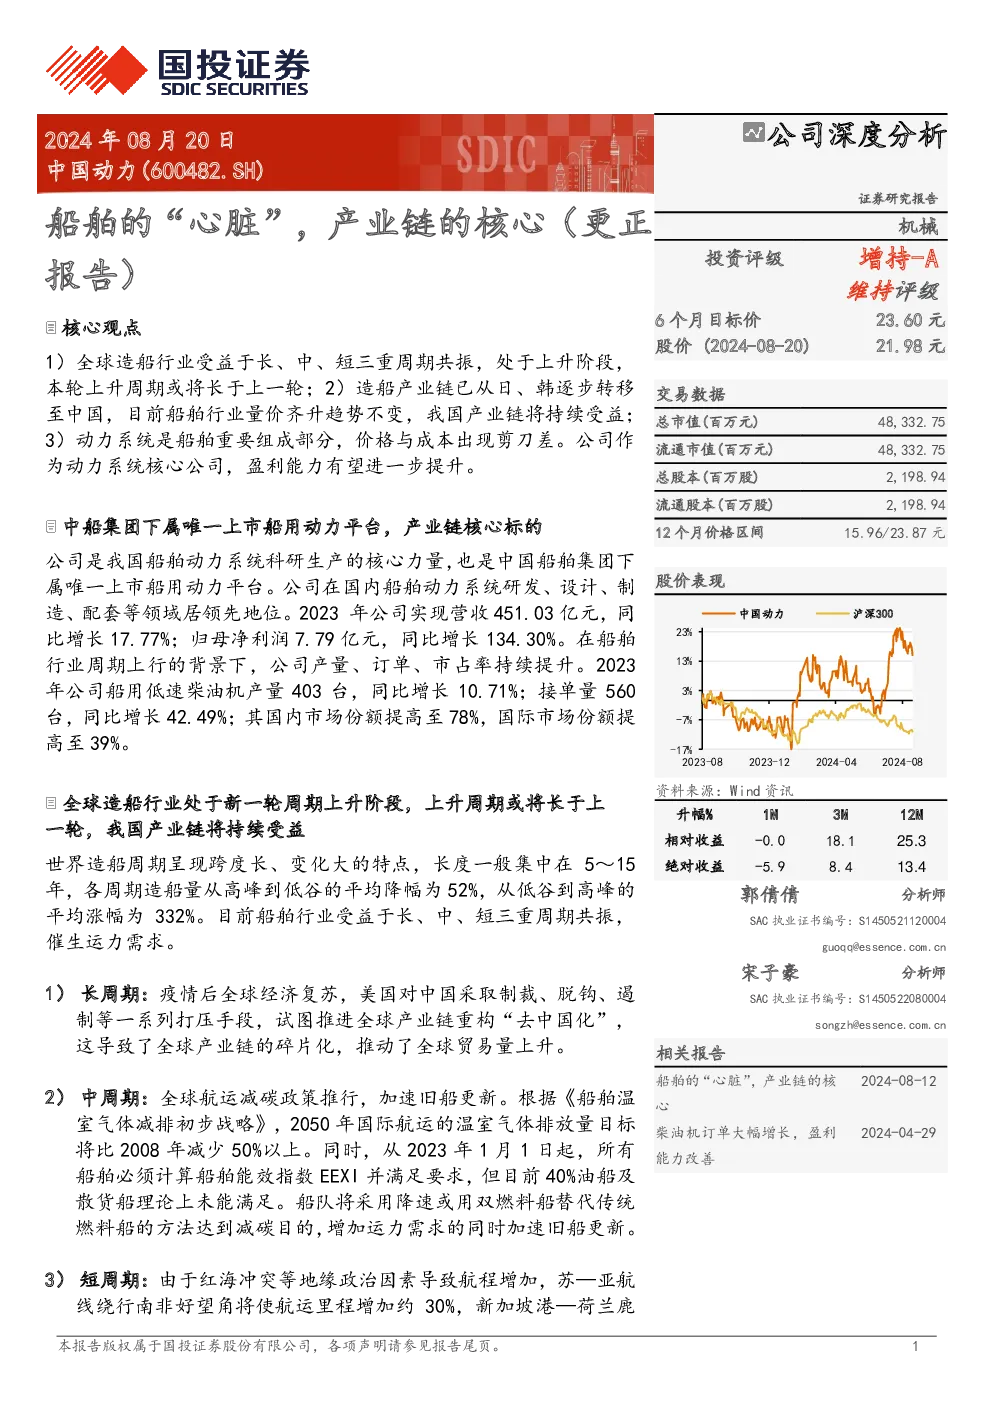
核心观点
- 全球造船行业受益于长、中、短三重周期共振,处于上升阶段,本轮上升周期或将长于上一轮。
- 造船产业链已从日、韩逐步转移至中国,目前船舶行业量价齐升趋势不变,我国产业链将持续受益。
- 动力系统是船舶重要组成部分,价格与成本出现剪刀差。公司作为动力系统核心公司,盈利能力有望进一步提升。
公司概况
- 中国船舶重工集团动力股份有限公司(中国动力)是我国船舶动力系统科研生产的核心力量,也是中国船舶集团下属唯一上市船用动力平台。
- 公司在国内船舶动力系统研发设计、集成制造、设备配套、保障服务等领域均居领先地位。
- 2023年公司实现营收451.03亿元,同比增长17.77%;归母净利润7.79亿元,同比增长134.30%。
- 公司船用低速柴油机产量403台,同比增长10.71%;接单量560台,同比增长42.49%;其国内市场份额提高至78%,国际市场份额提高至39%。
全球造船行业分析
- 航运占全球贸易80%,船舶行业具备周期性且变化大、跨度长。
- 本轮造船周期受益于长周期全球经济复苏及全球产业链的碎片化,中周期国际海事组织环保减排政策,短周期地缘政治因素导致航程增加,三重周期共振推动行业进入上升阶段。
- 本轮周期量价齐升趋势持续,供给侧扩产周期长,新增产能难度加大,上升周期或将长于上一轮。
- 受益于全球船舶产能转移,本轮周期聚焦中国,我国造船大国地位进一步巩固。
动力系统分析
- 动力系统是船舶重要组成部分,占整体造价的20%以上,价格有望随船价上行而提升。
- 造船周期较长,目前交付处于“低价船”订单与“高价船”订单转化期,未来随着“高价船”的交付占比增多,船舶产业链收入有望快速提升。
- 双燃料船渗透率持续上升,优化产业链公司收入结构,双燃料船价格较高,占比提升将优化产业链公司收入结构。
- 钢价下降,造船成本与新船价格出现剪刀差,人民币兑美元进入贬值通道,利于船厂产生汇兑收益。
公司动力系统业务分析
- 公司是船用低速机核心制造商,市占率有望进一步提升,船用低速柴油机具备多重优势,占据远洋船舶92%的动力市场。
- 中船工业集团收购WinGD,未来存在注入上市公司的可能,WinGD是全球领先的船用动力装置及陆上电站设备的供应商瓦锡兰公司。
- 背靠中船集团,公司订单实现较快增长,低速机国际市场份额提高到39%。
- 双燃料主机产销再创新高,公司收入结构不断优化。
盈利预测
- 预计公司2024年-2026年的收入分别为540.2、640.2、748.8亿元,同比增长19.8%、18.5%、17.0%。
- 预计公司2024年-2026年的净利润分别为12.8、21.0、30.7亿元,同比增长64.2%、64.0%、46.2%。
投资建议
- 给予公司“增持-A”评级,6个月目标价为23.60元,对应2024年40xPE。
风险提示
- 宏观经济不及预期风险;原材料价格及汇率波动;环保政策推进不及预期;盈利预测不及预期的风险。