猜你想问
李宁近期的业绩表现如何?
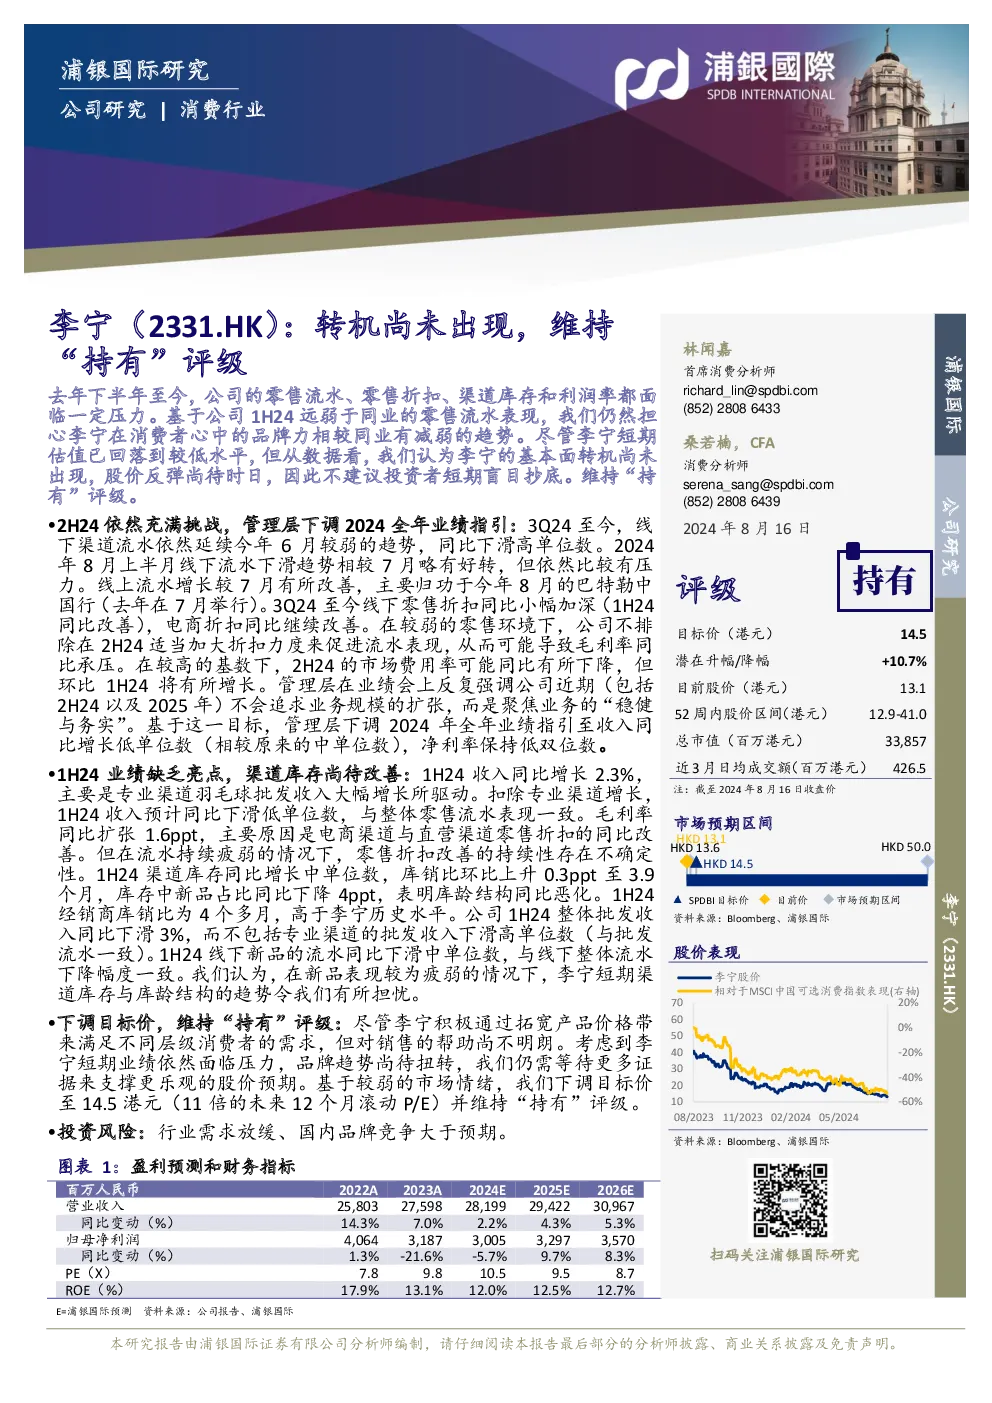
李宁2023年上半年零售流水同比增长2.3%,主要得益于专业渠道羽毛球批发收入的大幅增长。然而,2024年上半年零售流水表现远弱于同业,渠道库存同比增长中单位数,库销比环比上升0.3个月至3.9个月,新品库存占比同比下降4个百分点,表明库龄结构同比恶化。收入方面,1H24收入同比增长2.3%,扣除专业渠道后,收入同比略有下降。毛利率同比扩张1.6个百分点,主要得益于电商渠道与直营渠道零售折扣的改善。但市场费用率在较高基数下可能同比有所下降,但环比1H24将有所增长。
当前运动行业的趋势是什么?
当前运动行业面临整体需求放缓的挑战,同时国内品牌竞争加剧。李宁积极拓宽产品价格带以满足不同层级消费者的需求,但短期内业绩仍面临压力,品牌趋势有待扭转。行业整体需求放缓可能对李宁等运动品牌造成影响,而国内品牌间的竞争可能超出预期,进一步加剧市场压力。
研报主要分析了李宁的哪些方面?
研报主要分析了李宁的近期业绩与市场表现,包括零售流水、渠道库存、财务表现等方面。同时,报告展望了2024年下半年的业绩指引、渠道策略和市场费用情况,并提供了投资观点与目标价,指出基于较弱的市场情绪,浦银国际下调目标价至14.5港元,维持“持有”评级。此外,报告还提示了投资风险,包括行业需求放缓和国内品牌竞争加剧等。
李宁的市场现状如何?
李宁在2024年上半年面临较大的市场压力,零售流水表现不及预期,渠道库存问题突出。尽管公司采取了一些措施以应对这些挑战,但短期内业绩仍未见明显好转。目前股价13.1港元,低于历史52周股价区间(12.9-41.0港元),14.5港元目标价对应10.7%的潜在升幅。
投资李宁存在哪些风险?
投资李宁存在行业需求放缓和国内品牌竞争加剧的风险。行业整体需求放缓可能对李宁等运动品牌造成影响,而国内品牌间的竞争可能超出预期,进一步加剧市场压力。此外,李宁在2024年上半年面临较大的市场压力,零售流水表现不及预期,渠道库存问题突出,短期内业绩仍未见明显好转,这些因素也可能对投资者造成影响。