猜你想问
“收储”行动对市场情绪修复有何影响?
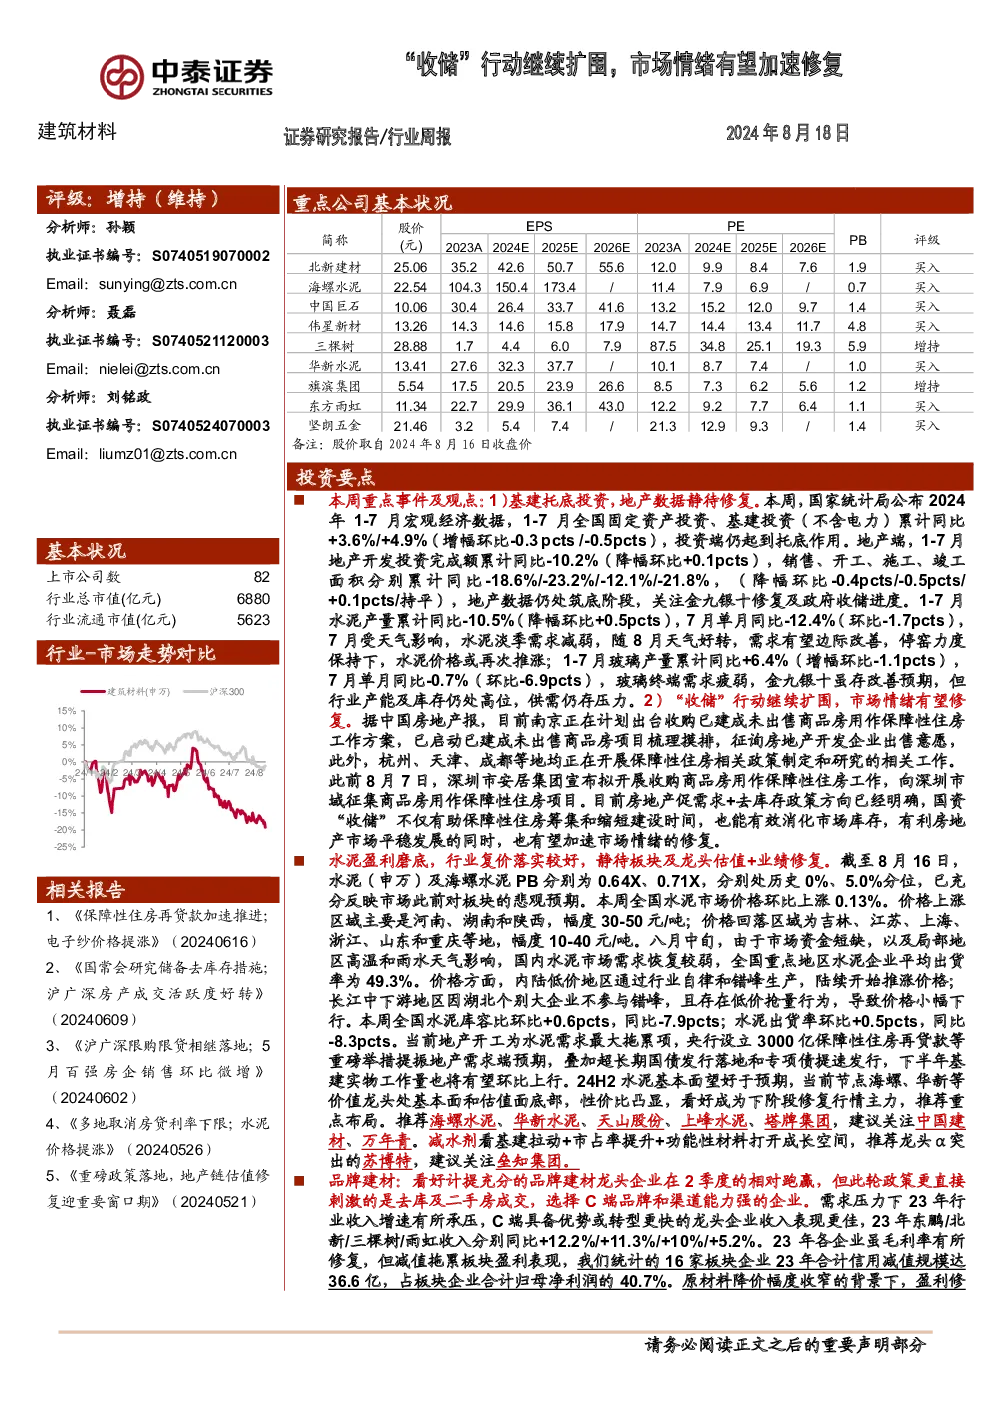
“收储”行动通过国有资本收储未售商品房,有助于消化市场库存,保障性住房建设得到支持。南京、杭州、天津、成都等地已开展相关计划,此举旨在提振市场情绪,促进需求和去库存。多项政策如深圳安居集团拟开展的商品房收储,进一步增强了市场信心。这些措施有助于缓解地产开发投资压力,推动销售、开工、施工、竣工面积等关键指标的改善,从而加速市场情绪修复。
基建和地产数据表现如何?
2024年1-7月,全国固定资产投资累计同比+3.6%,基建投资(不含电力)累计同比+4.9%,显示基建投资继续发挥托底作用。然而,地产开发投资完成额累计同比-10.2%,销售、开工、施工、竣工面积分别累计同比-18.6%/-23.2%/-12.1%/-21.8%,仍处于筑底阶段。水泥产量1-7月累计同比-10.5%,7月单月同比-12.4%,受天气影响水泥淡季需求减弱。玻璃产量1-7月累计同比+6.4%,但7月单月同比-0.7%,终端需求疲弱,产能及库存高位,供需压力仍存。需关注金九银十修复及政府收储进度。
报告重点分析了哪些方向?
报告重点分析了基建与地产数据、政策动态与市场情绪、板块及个股推荐。基建投资、地产投资、水泥产量、玻璃产量等关键数据被详细解读,政策动态如“收储”行动和房地产政策对市场情绪的影响得到关注。此外,报告还推荐了水泥板块的价值龙头海螺、华新等,以及减水剂、品牌建材、玻纤行业、药用玻璃、浮法玻璃、光伏玻璃、陶瓷纤维、安全建材、工业涂料等多个赛道的个股。
当前市场现状如何判断?
当前市场现状显示基建投资保持托底作用,但地产投资仍处于筑底阶段,销售、开工、施工、竣工面积降幅环比收窄,显示一定修复迹象。水泥和玻璃行业产量同比下滑,需求疲弱,产能库存高企,供需压力持续。政策层面,“收储”行动和多项促需求去库存政策有助于提振市场情绪。整体来看,市场情绪有望在政策支持和行业修复预期下加速改善,但需关注需求、产能、资金等方面的风险。
研报提示了哪些风险?
研报提示的主要风险包括需求低于预期、产能新增过多、资金周转不畅、信息更新不及时。需求不足可能导致行业复苏不及预期,产能过剩会加剧市场竞争,资金链紧张影响企业运营,信息滞后则可能错过市场变化。这些风险需持续关注,特别是在当前经济复苏和行业调整的关键时期,稳健经营和风险防范至关重要。